Բյուրոկրատական գործընթացի կարևորություն
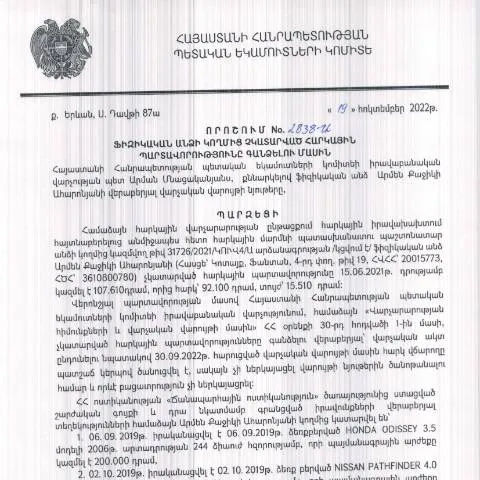
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2838-Ա որոշումը ծառայում է կարևոր դերակատարություն՝ հարկային գործառնությունների կողմնորոշման ու վերահսկման ոլորտում: Համաձայն որոշման, ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է լրացնեն հատուկ ձևաթուղթ՝ տեղեկացնելով իրենց ֆինանսական իրավիճակի մասին և պարտավորությունների կատարումը հնարավոր դարձնելու մասին: Այս ընթացակարգը ոչ միայն նպաստում է պետական բյուջեի լրացմանը, այլև օրենքի առաջ հետապնդում է հարկատուների իրավական պաշտպանությունը:
Որքանո՞վ է կարևոր որոշման պատմությունը
Այս որոշումը բացառիկ չէ, այլ մաս է կազմում բյուրոկրատական համակարգի ընդհանուր վերակառուցմանը, որին գումարվել են բազմաթիվ իրավական և հարկային փոփոխություններ վերջին տարիների ընթացքում։ Օրինակ, 2020թ. ընդունված «Հարկային օրենսգիրք» նոր սահմանափակումներ է մտցրել՝ հարկային պարտավորությունների կատարումը խստացնելու նպատակով:
Այս որոշումը, որը հրապարակվել է 07.02.2023թ., նպատակ ունի պարզել, թե ինչպես պետք է վարվել այն անձանց հետ, ովքեր իրենց ֆինանսական պարտավորությունները չեն կատարել։ Քաղաքացու իրավունքների պաշտպանությունը, նվազագույնը, պետք է ապահովվի:
Ովքե՞ր են հիմնական շահառուները
Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, պետք է ուշադրություն դարձնեն այս որոշման վրա: Անհրաժեշտ է նշել, որ որոշումը վերաբերում է ինչպես աշխատող անհատներին, այնպես էլ գործարարներին:
- Աշխատողներ: Անհատներ, ովքեր ստանում են պաշտոնական աշխատավարձ՝ խախտելով իրենց հարկային պարտավորությունները:
- Գործարարներ: Անձինք, որոնք զբաղվում են անհատ ձեռնարկատիրությամբ և չեն վճարում հարկերը:
- Վճարումներ: Նրանք, ովքեր պարտավորություններ ունեն, սակայն չեն կատարել վճարումները:
Ինչ փաստաթղթեր են անհրաժեշտ
Ֆորմը լրացնելու համար անհրաժեշտ փաստաթղթերն ու տեղեկությունները կարող են տարբեր լինել՝ կախված հարկային պարտավորությունների տեսակից:
- Հարկային հաշվետվություն: վերջնական հաշվետվությունը, որը պետք է ներկայացվի Աստվածային հարկային վարչությանը:
- Դրամական աղբյուրների ապացույց: ֆինանսական վիճակի վկայությունը, որը կարող է ներառել նաև բանկային հաշվի տեղեկանքը:
- Նույնականացման փաստաթուղթ: անձնագրի կամ նույնականացման քարտի պատճեն:
Հաճախակի տեղադրման ուղիները
Այս որոշումը կարող է ներկայացվել մի քանի միջոցով՝ տարբերակելով առցանց և պատճենահանման ձևերը:
| Դեպք | Առցանց | Թղթային |
|---|---|---|
| Ֆորմայի լրացում | Իմ հարկային հաշվի միջոցով | Ներկայացնել հարկային հանձնաժողովին |
| Հաստատում | Ես նաև կարող եմ ստանալ հաստատման ծանուցում | Հանձնարարական փաստաթուղթ |
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվում է, անհրաժեշտ է իսկապես հասկանալ պատճառները: Օրինակ, եթե չկա անհրաժեշտ փաստաթուղթ կամ տեղեկություն, հարկ է անմիջապես արձագանքել:
- Նոր դիմում: Գործընթացի անցկացման դեպքում անհրաժեշտ է նոր դիմում ներկայացնել:
- Վերապատրաստում: Եթե պետք է լրացուցիչ տեղեկություններ տրամադրել, կարող եք ստանալ իրավական խորհրդատվություն:
- Դատական վարույթ: Եթե պետական մարմինը չի կատարում իր պարտականությունները, հնարավոր է դիմել դատարան:
Ծրագրային փոփոխություն և արդիականություն
Հայաստանում հարկային օրենքները հաճախ undergo վերանայման: Եղած որոշումները և իրավական ակտերը միշտ պետք է համապատասխանում լինեն գործող օրենսդրությանը: Հարկային մարմինները պահանջում են, որ բոլոր տեղեկատվությունները լինեն ճշգրիտ և ժամանակին:
Քաղաքացիները պետք է շարունակաբար վերահսկեն իրենց իրավիճակը, որպեսզի չվճարեն ավելորդ տուգանքներ կամ հետաքրքրություն: Նմանապես, պետությունը պետք է ապահովի, որ բոլոր ընթացակարգերը լինեն առավել պարզ և հասանելի:
Վերադարձի մեխանիզմներ և հասանելիություն
Ֆորմայի լրացումը այն բարդությունների մեկ մասն է, որի հետ կարող են բախվել քաղաքացիները: Հարկային պարտավորությունների կատարումը կարող է լինել դժվար, եթե չկան պարզեցումներ:
- Օրակարգային համակարգեր: Տեղեկատվության տրամադրումը հարկային մարմինների կողմից պետք է լինի մատչելի:
- Հետադարձ կապ: Քաղաքացիների իրավունքները պետք է պաշտպանվեն, իսկ որևէ հարցերի դեպքում հարկային մարմինները պետք է ունենան տուրիզմի մեխանիզմներ:
Նախագծային ապացույցի ամենակարևոր բաղադրիչները
Այս որոշման պայմանի փաստաթուղթը պետք է լինի ամբողջությամբ լրացված, որպեսզի այն ընդունվի: Անհրաժեշտ է, որ յուրաքանչյուր դետալ լինի ճշգրիտ և համապատասխան:
Թղթապանակը բաժանելու համար պետք է ստեղծել համապատասխան փաստաթղթերի գրանցամատյան:
- Անուն և ազգանուն
- Հեռախոսահամար
- Զարգացումներ կամ տեղեկություններ
Այսպիսով, այս ձևաթուղթը, ինչպես նաև դրա լրացումը, պետք է լինի քննական և լրիվ, որպեսզի ապահովեն հարկային ընթացակարգերի արդյունավետությունը:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2838-Ա որոշումը նախատեսում է տարբեր տեսակի հարկային պարտավորությունների գանձման մեթոդներ՝ հաշվի առնելով ֆիզիկական անձի ֆինանսական վիճակը և պարտավորությունների կառուցվածքը: Այս գործընթացը ներառում է մի քանի կարևոր քայլեր, որոնց նպատակն է ապահովել հարկային մանոթը և պատժամիջոցների կանխումը:
Խնդիրը, որը դրվում է նման որոշման հիման վրա, այն է, որ հարկային պարտավորությունները, որոնք չեն կատարվել օրենքով սահմանված ժամկետում, կարող են հանգեցնել ֆինանսական տուգանքների և նույնիսկ քրեական պատասխանատվության:
Դրա համար, հարկային պարտավորությունների գանձման գործընթացը սկսվում է սկզբից՝ հարկային մարմնի կողմից առկա տեղեկությունների հավաքագրումը և պարտավորությունների վերլուծությունը, որը իրականացվում է համապատասխան հարկային մարմինների կողմից: Այս գործընթացը սովորաբար ներառում է նաև նշանակված ժամանակահատվածներում փաստաթղթերի պահանջում:
Որոշման իրավաբանական հիմքերը և հետևանքները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2838-Ա որոշումը հիմնված է ՀՀ ՊԵԿ-ի կողմից իրականացվող հարկային վարչարարության հիմունքների վրա: Այն ստեղծում է իրավաբանական շրջանակ, որը թույլ է տալիս հարկային մարմիններին կիրառել պարտավորությունների գանձման մեթոդներ, որոնք համապատասխանում են գործող օրենսդրությանը:
Այս որոշման հիմք են ծառայում ի թիվս այլոց ոչ միայն ՀՀ հարկային օրենսդրությունը, այլ նաև միջազգային պրակտիկան, որը նախատեսում է հարկային պարտավորությունների իրականացումը՝ շնորհիվ իրավական միջոցների կիրառման, ինչպիսիք են դատարանի հրամանները, տուգանքների սահմանումը և այլ իրավական քայլեր:
Որոշման հետևանքները կարող են լինել բազմակողմանի, քանի որ այն կարող է հանգեցնել պարտադիր վճարման գործընթացի սկսման՝ ոլորտի մասնագետների և իրավաբանների կողմից ներկայացված փաստաթղթերի հիման վրա: Սա ժամանակավորապես կարող է խոչնդոտել ֆիզիկական անձի ֆինանսական իրավիճակը՝ պահանջելով նրա մասնակցությունը հարկային ընթացակարգերում:
Հարկային պարտավորությունների գնահատման մեթոդները
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է, որ հարկային մարմինները կիրառում են որոշակի գնահատման մեթոդներ՝ պարտավորությունների չափանիշները որոշելու համար: Այս մեթոդները կարող են տարբերվել ըստ ֆիզիկական անձի գործունեության բնույթի, եկամտի աղբյուրի, նաև՝ հարկ վճարողի նախկինում կատարած պարտքերի չափի:
Այդ գնահատման ընթացքում կարևոր է հաշվի առնել նաև ֆիզիկական անձի հնարավորությունները վճարելու: Այսինքն՝ հարկային մարմինները կարող են վերլուծել՝ արդյոք պարտավորությունների կատարման դեպքում հարկ վճարողը կարող է պահպանել իր առօրյա ֆինանսական գործունեությունը:
Գնահատման առաջատար մեթոդներից մին է՝ գնահատման հիման վրա դրամական միջոցների պակասի հաշվարկը, որը թույլ է տալիս նկատի ունենալ ֆիզիկական անձի տարեկան եկամտի ու արդեն գոյություն ունեցող պարտավորությունների հարաբերակցությունը:
Այս գործընթացը պահանջում է նաև լրացուցիչ փաստաթղթերի ներկայացում, որոնք կարող են առաջացնել լրացուցիչ ժամանակատար ընթացակարգեր, սակայն այս քայլերը պարտադիր են՝ հարկային պարտավորությունների համաչափ գնահատման համար: