Les enjeux du transfert des plus-values immobilières : un guide détaillé
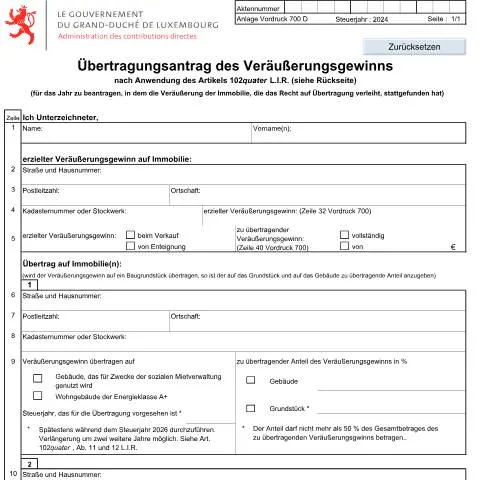
Le transfert des plus-values immobilières est une étape cruciale pour les contribuables au Luxembourg. Dans le cadre de la loi sur les plus-values (Article 102quater L.I.R.), le formulaire 700 (Übertragungsantrag des Veräußerungsgewinns) joue un rôle central pour ceux souhaitant réinvestir leurs bénéfices sur un ou plusieurs immeubles de remplacement. Qu'implique ce document ? Qui peut le déposer et dans quelles conditions ? Décryptons ensemble ce processus.Chronologie des démarches : délais et étapes clés
La première étape pour qu'un contribuable puisse procéder au transfert de sa plus-value est la cession d’un bien immobilier. Le formulaire 700 doit être déposé en même temps que la déclaration d'impôt pour l'année durant laquelle a eu lieu cette vente. Voici les étapes essentielles à suivre :- Vente de l'immeuble : Cette opération doit être réalisée entre le 1er janvier 2024 et le 30 juin 2025.
- Remplissage du formulaire 700 : Celui-ci doit inclure les détails relatifs à la plus-value réalisée (montants et informations sur les biens concernés).
- Dépôt auprès de l’Administration des contributions directes : Ce dépôt est à effectuer lors de la déclaration d'impôt de l'année de la vente.
- Réinvestissement des fonds : Les contribuables doivent prouver qu'ils réinvestissent un montant au moins équivalent à la plus-value d’ici la fin de l'année d'imposition suivant la vente.
- Suivi du dossier : Les contribuables doivent veiller à conserver les pièces justificatives et données associées pour toute vérification ultérieure.
Compréhension des sections du formulaire 700 : décryptage des informations requises
Le formulaire 700 comprend plusieurs sections qui nécessitent une attention particulière lors de leur remplissage. Voici un aperçu des rubriques et de leur importance :| Section | Description | Points clés |
|---|---|---|
| Informations personnelles | Nom, prénom, et adresse du contribuable. | Doivent être exacts pour éviter des problèmes de traitement. |
| Plus-value réalisée | Montant de la plus-value issue de la vente de l'immeuble. | Indiquer le montant exact tel qu'il figure sur le formulaire 700. |
| Détails sur les biens de remplacement | Adresse et informations sur les nouveaux biens concernés. | La quote-part de la plus-value transférée ne doit pas excéder 50 % du montant total. |
| Engagement de réinvestissement | Confirmation que le contribuable s'engage à réinvestir la plus-value. | Une signature est nécessaire, respectant les délais impartis. |
Distinction entre le formulaire 700 et d'autres démarches fiscales
Il est courant de confondre le formulaire 700 avec d'autres documents liés aux plus-values ou à la fiscalité immobilière. Pour bien naviguer dans ce processus, voici quelques distinctions essentielles :- Formulaire 700 : Spécifique au transfert des plus-values immobilières, il doit être déposé en même temps que la déclaration d'impôt.
- Formulaire 901bis : Utilisé pour déclarer des plus-values d'immeubles sans transfert de bénéfices, soumis à d'autres règles de taxation.
- Déclaration d’impôt annuelle : Bien que lié, ce document ne concerne pas spécifiquement les plus-values, mais englobera tous les revenus du contribuable.
Que se passe-t-il en cas de refus ou d'incompletude du dossier ?
Il est crucial d'anticiper les éventuels problèmes lors du dépôt du formulaire 700. En cas de refus, plusieurs éléments doivent être pris en compte :- Notification du refus : L’Administration des contributions directes enverra une notification expliquant les motifs du refus. Il est important de garder cette communication.
- Corrections nécessaires : Selon le motif, le contribuable devra corriger les erreurs ou fournir des informations manquantes.
- Nouvelle soumission : Une fois les corrections effectuées, il est possible de soumettre à nouveau le formulaire, en respectant les délais de réévaluation.
- Recours : Si le refus semble injustifié, le contribuable a le droit de contester la décision en suivant les procédures administratives définies.
Canaux de dépôt : en ligne ou en personne, quelles différences ?
Le Luxembourg offre plusieurs moyens pour soumettre le formulaire 700, chacun ayant ses propres avantages :- Dépot en ligne : Via MyGuichet.lu, ce canal est sécurisé et permet un suivi en temps réel de l'état de la demande. Une authentification par eID ou LuxTrust est requise.
- Dépot papier : Envoyer le formulaire par courrier ou le déposer directement à l'Administration des contributions directes. Cela peut retarder le traitement en raison du temps postal.
- Guichet physique : Visiter l'administration permet d'obtenir des conseils sur le remplissage et de poser des questions en temps réel, mais les horaires d'ouverture peuvent être limités.
Suivi et traitement de la demande : comment rester informé ?
Une fois le formulaire soumis, il est essentiel de pouvoir suivre l'évolution de la demande. Voici quelques étapes pour s'assurer que tout se déroule correctement :- Conservation des preuves de dépôt : Gardez une copie du formulaire soumis ainsi qu'une preuve d'envoi ou de dépôt.
- Contact avec l’administration : Il est possible de joindre par téléphone ou par email pour des mises à jour, en ayant à portée de main le matricule national d'identification.
- Délai de traitement : Le traitement peut prendre plusieurs semaines, mais il est utile de savoir que la loi prévoit une réponse dans un délai réglementaire.
- Documentation complémentaire : En cas de demande de pièces supplémentaires, répondez rapidement pour ne pas retarder le processus.
Conclusion : anticiper pour mieux naviguer dans les démarches fiscales
Le formulaire 700 est un outil stratégique pour les contribuables souhaitant transférer des plus-values immobilières au Luxembourg. Comprendre le rôle de ce document, les délais associés et les étapes clés permettent d’éviter des erreurs coûteuses et facilite l’accès aux bénéfices fiscaux prévus par la législation. En étant informé et préparé, chaque usager peut naviguer avec succès dans les méandres des démarches administratives, tout en respectant les obligations légales qui l’incombent.Conditions d'éligibilité pour le Übertragungsantrag des Veräußerungsgewinns
Avant de soumettre une demande de transfert du gain de cession, il est crucial de vérifier si vous remplissez les conditions d'éligibilité. Pour prétendre à cette procédure, vous devez être un résident fiscal au Luxembourg. Cela signifie que vous devez avoir votre domicile principal dans le pays ou y séjourner de manière permanente. En outre, la cession doit concerner des actifs immatriculés au Grand-Duché, qu'il s'agisse de biens immobiliers ou de participations dans des sociétés luxembourgeoises.
Il est également important de noter que le gain en question ne doit pas avoir été déjà exonéré d'impôt dans le cadre d'une précédente déclaration fiscale. Les biens concernés doivent avoir été détenus pendant une période minimum, généralement de 5 ans, sauf exceptions lorsque la cession est motivée par des raisons personnelles telles que des problèmes de santé ou des changements de situation personnelle favorisant une liquidation anticipée.
Les documents requis pour prouver votre éligibilité incluent, mais ne se limitent pas à, votre carte d'identité ou passeport, un justificatif de domicile ainsi que des copies des documents d'achat et de vente des actifs concernés. Assurez-vous de préparer ces éléments pour éviter tout retard dans la gestion de votre demande.
Procédure de soumission du Übertragungsantrag
La procédure de soumission de la demande de transfert du gain de cession suit plusieurs étapes bien définies. Tout d'abord, vous devez vous connecter à votre compte sur MyGuichet.lu, en utilisant votre eID ou LuxTrust pour un accès sécurisé. Une fois connecté, vous pouvez naviguer vers le formulaire approprié, souvent référencé sous le nom “Formulaire 901bis” pour cette demande spécifique.
Après avoir rempli les informations demandées, vous devrez télécharger les pièces justificatives requises au format PDF. Cela inclut les preuves d'achat et de vente des biens, les déclarations fiscales antérieures, ainsi que toute document qui pourrait appuyer votre demande. Notez que chaque fichier doit être clairement nommé pour faciliter le traitement par les autorités fiscales.
Une fois votre dossier complet, vous soumettez la demande en ligne. Il est conseillé de conserver une copie de votre demande soumise, ainsi que de l'accusé de réception qui vous sera envoyé par email. Cela servira de preuve de votre demande et peut être indispensable dans le cadre de suivis ultérieurs.
Conséquences fiscales et impacts sur votre déclaration d'impôt
Le transfert du gain de cession a des implications significatives sur votre situation fiscale au Luxembourg. En effectuant cette demande, vous pourriez bénéficier d'une réduction de votre base imposable pour l'année fiscale en cours, ce qui pourrait entraîner une diminution de votre imposition. Toutefois, il est crucial de bien comprendre que le transfert n'implique pas une exonération totale des impôts, mais plutôt un report des bénéfices à une année ultérieure.
Il est également conseillé de consulter un expert-comptable ou un conseiller fiscal pour évaluer les impacts potentiels de cette opération sur votre déclaration d'impôt. En effet, le report de l'impôt peut influencer votre situation financière future, en fonction de l'évolution de votre situation personnelle ou professionnelle.
Enfin, lors de la déclaration de revenus, il faut veiller à mentionner correctement le transfert effectué. Une omission pourrait entraîner des pénalités ou des révisions fiscales. Assurez-vous de faire preuve de rigueur dans la mise à jour de vos données fiscales pour éviter tout malentendu ou complication avec l’Administration des Contributions Directes (ACD).