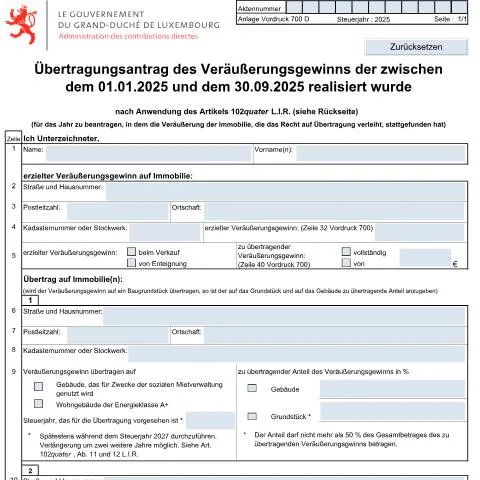
Le cœur de l’opération : Pourquoi le transfert de plus-value d’immeuble est crucial pour l’usager
Lorsque vous vendez un bien immobilier au Luxembourg, il est non seulement essentiel de connaître le montant de la plus-value réalisée, mais également de comprendre les implications fiscales de cette vente. Le formulaire 700_Anlage, intitulé Übertragungsantrag des Veräußerungsgewinns, est un document clé qui permet aux contribuables de transférer la plus-value d’un bien immobilier vers un ou plusieurs nouveaux biens. Ce processus n'est pas qu'une simple formalité ; il engendre des droits, des obligations et des conséquences potentielles en cas de non-respect des délais ou des procédures. Ainsi, il est essentiel de bien saisir sa portée avant de s’engager dans la démarche.
Qui doit déposer le formulaire 700_Anlage ?
Le dépôt de ce formulaire est principalement réservé aux contribuables ayant réalisé une plus-value suite à la vente d'un bien immobilier, et qui envisagent de réinvestir cette plus-value dans un autre bien. Voici les profils concernés :
- Propriétaires: Les particuliers qui ont vendu leur résidence principale ou un bien locatif.
- Successeurs: En cas de décès du contribuable avant le dépôt, les héritiers peuvent déposer la demande.
- Conjoints mariés sous le régime de la communauté: Chacun peut demander le transfert pour sa part de la plus-value réalisée.
Il est important de noter que le transfert peut être limité à 50 % de la plus-value totale réalisée, ce qui nécessite une attention particulière lors de la planification de l’opération.
Le calendrier : De la vente à la réinvestissement
Le temps est un facteur essentiel lors de la gestion de la plus-value immobilière. Les délais pour le dépôt du formulaire 700_Anlage sont encadrés par la législation fiscale luxembourgeoise :
Délai de dépôt
Le formulaire doit être soumis au bureau d’imposition compétent lors de la déclaration d’impôt pour l’année au cours de laquelle a eu lieu la vente. Les plus-values réalisées entre le 1er janvier 2024 et le 30 septembre 2025 peuvent être transférées. Voici un aperçu des délais :
| Année de vente | Date limite de dépôt pour le transfert |
|---|---|
| 2024 | Déclaration d’impôt de 2026 |
| 2025 | Déclaration d’impôt de 2027 |
Il est crucial de respecter ces délais pour éviter toute imposition indésirable de la plus-value non transférée.
Canaux de dépôt : Choisir le bon moyen
Le dépôt du formulaire peut être effectué par différents moyens, chacun ayant ses propres spécificités :
Dépôt en ligne
Le dépôt en ligne via MyGuichet.lu est recommandé pour sa simplicité et son efficacité. Pour accéder à cette plateforme, vous devez vous authentifier à l’aide de votre eID ou de LuxTrust. Ce canal offre plusieurs avantages :
- Accès direct aux formulaires électroniques.
- Confirmation immédiate de réception.
- Simplification de la gestion des documents.
Dépôt papier
Le dépôt papier est également possible, bien que moins pratique. Il vous faudra imprimer le formulaire 700_Anlage, le compléter et l’envoyer par courrier postal à votre bureau d’imposition local. Ce processus peut allonger le délai de traitement.
Délais de traitement
En général, le traitement des demandes peut prendre plusieurs semaines. En cas de dépôt en ligne, vous recevrez souvent une réponse plus rapide qu’avec le dépôt papier.
Conséquences d’un oubli ou d’une erreur : Savoir rectifier le tir
Les erreurs ou les oublis lors du dépôt du formulaire 700_Anlage peuvent avoir des conséquences financières importantes. Voici comment gérer ces situations :
Oubli de dépôt
Si vous omettez de déposer le formulaire dans les délais impartis, vous risquez d’être imposé sur l’intégralité de la plus-value réalisée. Dans ce cas, il est recommandé de contacter immédiatement votre bureau d’imposition pour explorer les options disponibles pour corriger la situation.
Erreurs dans le formulaire
En cas d’erreur dans le formulaire rempli, il est crucial de le signaler rapidement. Voici les étapes à suivre :
- Contactez votre bureau d’imposition pour signaler l’erreur.
- Fournissez les documents justificatifs nécessaires.
- Soumettez une version corrigée du formulaire si demandé.
Notez que des pénalités peuvent s'appliquer en cas de fausse déclaration intentionnelle.
Scénarios particuliers : Que faire en cas de situation complexe ?
Il existe des cas particuliers qui peuvent influencer la procédure de transfert de la plus-value, notamment pour les étrangers, les mineurs ou les situations d’urgence.
Transfert pour un étranger
Les contribuables étrangers qui réalisent des plus-values au Luxembourg peuvent également déposer le formulaire 700_Anlage, sous réserve de remplir certaines conditions spécifiques. Ils doivent disposer d’une résidence fiscale au Luxembourg et fournir des pièces justificatives supplémentaires.
Situation de mineurs
Dans le cas de transactions immobilières impliquant des mineurs, les parents ou tuteurs légaux doivent agir en leur nom. Il est essentiel de fournir des documents légaux prouvant la tutelle lors du dépôt du formulaire.
Urgences et circonstances exceptionnelles
En cas de décès du contribuable avant la vente, les héritiers peuvent demander le transfert de la plus-value. Dans de telles situations, il est primordial de fournir tous les documents nécessaires pour prouver la succession et le droit au transfert.
Les implications financières : Comprendre les enjeux du réinvestissement
Le réinvestissement de la plus-value est une obligation qui peut sembler complexe, mais elle est cruciale pour bénéficier des avantages fiscaux attachés au transfert. Voici ce qu'il faut savoir :
Montant à réinvestir
Pour que la plus-value puisse être transférée, un montant au moins égal à la plus-value à transférer doit être réinvesti dans un bien immobilier au plus tard à la fin de l'année d'imposition qui suit la vente. Ce montant doit être réinvesti en fonds propres et ne peut pas être financé par des emprunts.
Conséquences du non-réinvestissement
Si vous ne réinvestissez pas dans le délai imparti, la partie de la plus-value non transférée deviendra imposable au titre de l'année d'imposition au cours de laquelle la vente a été réalisée. Il est donc impératif de planifier soigneusement le réinvestissement pour minimiser les impacts fiscaux.
La vérification postérieure : Conserver les preuves
Il est impératif de conserver tous les documents et pièces relatifs à la vente et au réinvestissement des biens immobiliers. En effet, plusieurs exigences doivent être respectées pour justifier le transfert de la plus-value :
- Documents de vente : Conservez les contrats de vente et les preuves de paiement.
- Preuves d’achat : Gardez tous les documents relatifs à l’acquisition des nouveaux biens.
- Historique des biens : Maintenez une traçabilité sur l'évolution de la propriété des biens.
Ces documents devront être présentés en cas de contrôle fiscal, pour prouver la légitimité du transfert de plus-value.
Conclusion : L'importance d'une préparation adéquate
Le processus entourant le formulaire 700_Anlage et le transfert de plus-value immobilière au Luxembourg est complexe, mais essentiel pour maximiser les bénéfices fiscaux liés à la vente de biens. Les contribuables doivent s’assurer de respecter les délais, de fournir des informations précises, et de bien comprendre leurs droits et obligations. Une préparation adéquate et une bonne connaissance des procédures peuvent grandement faciliter cette démarche et optimiser le réinvestissement des plus-values.
Conditions préalables au dépôt d'un Übertragungsantrag
Avant de se lancer dans la préparation d'un Übertragungsantrag pour le transfert des plus-values, il est essentiel de vérifier certaines conditions préalables. Tout d'abord, il est primordial que l'opération de cession de patrimoine immobilier soit pleinement conforme aux dispositions légales en vigueur. Cela inclut la nécessité d'avoir respecté les délais de déclaration de la plus-value, ainsi que de fournir tous les documents requis concernant l'immeuble à céder.
Par ailleurs, l'identité du cédant et de l'acquéreur doit être clairement établie. En effet, le plus-value d'immeuble peut être exonérée d'impôt sous certaines conditions, notamment lorsque les parties concernées sont des membres d'une même famille ou si l'immeuble a été détenu durant une période déterminée. À cet égard, il convient de se référer au Code fiscal luxembourgeois et aux instructions fournies par l'Administration des contributions directes (ACD) pour s'assurer que toutes les spécificités sont bien respectées.
Enfin, il est recommandé de conserver une trace de toutes les communications et documents échangés, tant avec l’ACD que tout autre organisme impliqué, car cela pourrait s'avérer crucial en cas de contrôle ou d'audit ultérieur.
Démarches pour la préparation du dossier de transmission
La préparation du dossier de demande de transmission des plus-values peut sembler complexe, mais en suivant une méthode structurée, vous pouvez naviguer cette procédure de manière efficace. Tout d'abord, il est indispensable de rassembler l'ensemble des documents nécessaires. Ceux-ci incluent, sans s'y limiter : l'acte de vente, les preuves de paiement des droits d'enregistrement, les évaluations fiscales antérieures de l'immeuble ainsi que les documents d'identité des parties impliquées.
Après avoir collecté tous les documents requis, il est conseillé de les organiser de manière chronologique et par catégorie afin de faciliter leur présentation lors du dépôt de la demande. De surcroît, il peut être utile de rédiger un résumé explicatif qui synthétise les étapes de la transaction, les montants et les dates, et qui pourrait aider les agents de l’ACD à comprendre rapidement le contexte de la demande.
Une fois le dossier complet, il est impératif de le soumettre via le portail sécurisé MyGuichet.lu. Ce portail permet non seulement de garantir la sécurité des données, mais également d’accélérer le traitement de votre demande par l'administration. Assurez-vous de respecter toutes les étapes d'authentification requises, incluant l'utilisation de votre eID ou de votre certificat LuxTrust, pour finaliser l'envoi du dossier.
Suivi de la demande et recours en cas de désaccord
Une fois votre Übertragungsantrag déposé, il est crucial de rester attentif au suivi de votre demande. L'Administration des contributions directes (ACD) dispose de délais réglementaires pour traiter les demandes, mais ceux-ci peuvent varier en fonction de la complexité du dossier. Il est donc conseillé de consulter régulièrement votre espace personnel sur MyGuichet.lu pour vérifier l'état d'avancement de votre demande.
Si, après un certain temps, vous ne recevez pas de retour, ou si votre demande est rejetée, il est possible de demander des éclaircissements à l’ACD. En cas de désaccord persistant, vous avez également la possibilité de contester la décision en suivant les voies de recours prévues par la législation. Cela inclut le dépôt d'une réclamation formelle ou, le cas échéant, la saisie d'un tribunal administratif. Il est recommandé de se faire accompagner par un conseiller fiscal ou un avocat spécialisé en droit fiscal pour naviguer ces démarches de manière optimale.
En conclusion, bien que le processus de demande de transmission des plus-values puisse sembler laborieux, une bonne préparation et une attention particulière aux détails peuvent considérablement simplifier votre expérience. En restant informé et diligent, vous augmentez vos chances de succès dans cette démarche administrative.