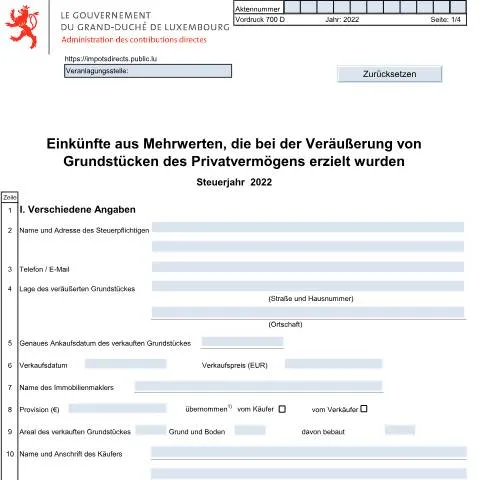
Compréhension du Formulaire 700 D : Un Outil Clé pour la Déclaration des Plus-Values Immobilières
Remplir le formulaire 700 D, intitulé *Einkünfte aus Mehrwerten, die bei der Veräußerung von Grundstücken des Privatvermögens erzielt wurden*, représente une étape incontournable pour les contribuables au Luxembourg qui souhaitent déclarer les plus-values réalisées lors de la vente de biens immobiliers appartenant à leur patrimoine privé. Il est essentiel de bien comprendre le rôle de ce document et les implications de son contenu pour s'assurer d'une déclaration conforme.Les Différentes Sections du Formulaire 700 D : Analyse Détaillée
Le formulaire 700 D se divise en plusieurs sections qui doivent toutes être remplies correctement pour éviter des complications lors de la déclaration. Chaque rubrique a son importance, et un simple oubli peut entraîner une modification significative de la déclaration fiscale.- Informations Générales : Les lignes 1 à 12 demandent des informations personnelles, telles que le nom, l'adresse et les coordonnées du contribuable. Il est crucial de s'assurer de l'exactitude de ces données, car toute erreur pourrait retarder le traitement de la déclaration.
- Détails sur la Transaction : Les lignes 20 à 39 portent sur les détails de la vente elle-même, y compris le prix de vente, les coûts d'acquisition et les autres coûts associés. Il est important de bien différencier les coûts d'acquisition des coûts de vente pour une évaluation précise du bénéfice imposable.
- Spécificités des Plus-Values : Les sections traitant des plus-values sont particulièrement délicates. Il est essentiel de bien comprendre les périodes de détention des biens et les conditions d'exonération possibles. Par exemple, les plus-values peuvent être exonérées si le bien a été la résidence principale du contribuable pendant une certaine période.
Le Rôle du Formulaire 700 D dans la Procédure Fiscale
Ce formulaire ne se limite pas à être un simple document de déclaration. Il joue un rôle central dans l'évaluation fiscale des plus-values immobilières. En fournissant des informations précises à l’administration fiscale, le contribuable facilite le calcul de l’impôt dû et évite les redressements ultérieurs. Lors de l’évaluation, l’Administration des Contributions Directes (ACD) examine les données fournies pour déterminer si des plus-values doivent être imposées. Le respect des délais de dépôt et la précision des informations fournies peuvent avoir des conséquences majeures sur le montant de l'impôt dû.Canaux de Dépôt : Choisir la Méthode la Plus Adaptée
Lorsque vous êtes prêt à soumettre votre formulaire 700 D, il est important de choisir le canal de dépôt qui convient le mieux à votre situation. Voici un aperçu des options disponibles :| Méthode | Description | Avantages | Inconvénients |
|---|---|---|---|
| En ligne via MyGuichet.lu | Dépôt numérique sécurisé avec authentification eID ou LuxTrust. | Rapidité, suivi immédiat, moins de risque de perte. | Besoin d’un accès numérique, connaissances techniques requises. |
| Par courrier postal | Envoi du formulaire complété par voie postale. | Facilité d'utilisation pour ceux qui ne sont pas à l'aise avec le numérique. | Risque de perte, pas de suivi immédiat. |
| Au guichet de l'ACD | Remise en main propre du formulaire. | Possibilité de poser des questions directement. | Temps d'attente potentiel, horaires limités. |
Préparer les Justificatifs : Anticiper les Exigences Administratives
Avant de soumettre le formulaire 700 D, une préparation minutieuse des justificatifs est indispensable. Ceux-ci peuvent varier en fonction de votre situation, mais les documents suivants sont généralement requis :- Contrat de vente : Une copie du contrat qui prouve la transaction immobilière.
- Acte d'achat : Pour confirmer les coûts d'acquisition du bien.
- Factures des travaux : Si des améliorations ont été apportées au bien, elles doivent être justifiées.
- Justificatifs de résidence : Dans le cas où le bien a été votre résidence principale, des preuves telles que des factures de services publics peuvent être nécessaires.
Traitement par l'Administration : Un Suivi Proactif de Votre Dossier
Une fois le formulaire 700 D soumis, il est important de se préparer à l'éventualité d'un suivi. L'ACD traite les déclarations et peut demander des éclaircissements ou des documents supplémentaires. Voici comment naviguer dans cette phase :- Suivre son dossier : Grâce à MyGuichet.lu, il est possible de suivre l'évolution de votre déclaration. Cela vous permet de réagir rapidement si des informations complémentaires sont demandées.
- Être proactif : En cas de non-réponse dans un délai raisonnable, il peut être utile de contacter l'ACD pour vérifier l'état de votre dossier.
- Réponse aux demandes : Si des documents supplémentaires sont requis, assurez-vous de les fournir dans les plus brefs délais pour éviter des retards dans le traitement de votre dossier.
Distinction avec d'Autres Formulaires Fiscaux : Ne Pas Confondre
Il est fondamental de distinguer le formulaire 700 D d'autres documents fiscaux souvent confondus. Par exemple, le formulaire 100 est utilisé pour déclarer d'autres types de revenus. Voici quelques différences clés :| Formulaire | Utilisation | Public Cible |
|---|---|---|
| 700 D | Déclaration des plus-values sur la vente de biens immobiliers du patrimoine privé. | Propriétaires ayant réalisé des plus-values lors de la vente de biens immobiliers. |
| 100 | Déclaration annuelle des revenus, salaires et autres gains. | Tous les contribuables, indépendants ou salariés. |
| Sous-formulaire 901 bis | Utilisé pour déclarer les revenus d'entreprise. | Indépendants et sociétés. |
Cas Particuliers : Que Faire en Situation Complexe ?
Certaines situations peuvent rendre le remplissage du formulaire 700 D plus complexe. Par exemple, si vous êtes un contribuable étranger, ou si plusieurs propriétaires sont impliqués dans la transaction, la procédure peut nécessiter des étapes supplémentaires. Voici quelques cas particuliers :- Contribuables étrangers : Les non-résidents doivent fournir des documents supplémentaires pour prouver leur statut fiscal, ce qui peut inclure des déclarations fiscales de leur pays d'origine.
- Co-propriété : Si le bien a été vendu par plusieurs propriétaires, chacun doit remplir la section appropriée du formulaire et fournir des justificatifs pour leur part respective des plus-values.
- Situations d’urgence : Si la vente d'un bien immobilier est due à une urgence (ex. : décès, divorce), il est recommandé de consulter un expert fiscal pour s'assurer que toutes les exonérations possibles sont prises en compte.
L'Importance de la Précision et de la Conformité dans la Déclaration des Plus-Values Immobilières
La rigueur dans la déclaration des plus-values immobilières est primordiale. Un simple oubli ou une inexactitude peut conduire à des redressements fiscaux. Il est donc conseillé de prendre le temps nécessaire pour bien remplir le formulaire 700 D et de se faire accompagner si besoin. En respectant les exigences administratives et en fournissant tous les documents justificatifs nécessaires, vous vous assurez de naviguer efficacement dans le processus fiscal luxembourgeois. Que vous soyez un vendeur expérimenté ou un novice dans le domaine immobilier, bien comprendre les spécificités du formulaire 700 D vous permettra de gérer vos obligations fiscales avec sérénité.Les plus-values immobilières : Comprendre le cadre fiscal luxembourgeois
Au Luxembourg, la vente d'un bien immobilier appartenant au patrimoine privé peut engendrer des plus-values qui sont soumises à l'impôt. La compréhension de ce cadre fiscal est essentielle pour toute personne souhaitant vendre un bien immobilier. En effet, les plus-values réalisées sur la vente d'immeubles sont généralement considérées comme des revenus imposables, sauf si certaines conditions sont remplies.
Pour déterminer si une plus-value est imposable, il est crucial de considérer le type de bien, la durée de détention et l'utilisation de l'immeuble. Par exemple, si vous vendez un bien immobilier que vous avez occupé comme résidence principale pendant au moins deux ans avant la vente, il se peut que vous bénéficiez d'une exonération sur la plus-value. Cette exonération est également applicable si le bien a été vendu pour un prix inférieur à 500 000 euros, sous certaines conditions.
Il est important de noter que la plus-value est calculée comme la différence entre le prix de vente et le prix d'achat, ajusté en fonction des frais d’acquisition et des travaux effectués sur le bien. Les contribuables doivent donc conserver tous les documents justificatifs tels que les factures pour travaux, les actes d'achat et les preuves de paiement des frais d'acquisition pour justifier le montant de la plus-value.
Les obligations déclaratives : Comment remplir votre déclaration d'impôt
Lorsque vous réalisez une plus-value sur la vente d'un bien immobilier, vous devez en faire part à l'administration fiscale à travers votre déclaration d'impôt. Au Luxembourg, cette déclaration est effectuée via le formulaire fiscal annuel, généralement le Formulaire 100, où vous devez indiquer l'ensemble de vos revenus, y compris les plus-values.
La procédure commence par l'accès à votre dossier via MyGuichet.lu, où vous devrez vous authentifier avec votre eID ou LuxTrust. Une fois connecté, il est essentiel de sélectionner la bonne section concernant les revenus de capitaux et les plus-values. Vous y trouverez un espace dédié pour renseigner les montants relatifs à la vente de votre bien.
Dans le cas où la plus-value serait imposable, vous devrez également joindre des documents justificatifs prouvant l’achat et la vente du bien, ainsi que les dépenses engagées lors de la transaction. La date limite de soumission de votre déclaration d'impôt est généralement fixée au 31 mars de l'année suivant celle où la vente a eu lieu, mais il est conseillé de vérifier les dates exactes sur le site de l’Administration de l’Enregistrement et des Domaines (AED).
Les exonérations et réductions fiscales : Quelles possibilités pour les contribuables
Il existe plusieurs exonérations et réductions fiscales qui peuvent alléger la charge fiscale des contribuables luxembourgeois lors de la vente d'un bien immobilier. L'exonération la plus connue est celle relative à la vente d'une résidence principale, comme mentionné précédemment. Cependant, d'autres exonérations peuvent s'appliquer selon les circonstances entourant la vente.
Par exemple, si la vente d'un bien immobilier est réalisée dans un contexte de succession ou de donation, les obligations fiscales peuvent être différentes. Dans certains cas, des exonérations spécifiques peuvent s'appliquer, notamment si le bien est vendu dans le cadre d'un litige successoral ou si le bien a été détenu dans la famille pendant plusieurs générations.
De plus, les contribuables peuvent également bénéficier de la possibilité d'imputer des pertes sur d'autres plus-values. Si vous avez vendu un bien immobilier en perte, cette perte peut être compensée avec des gains réalisés sur d'autres transactions immobilières, permettant ainsi de réduire le montant total imposable.
Enfin, il est recommandé de consulter un conseiller fiscal pour explorer toutes les options disponibles et maximiser les avantages fiscaux liés à la vente d'un bien immobilier. Un professionnel du secteur pourra vous aider à naviguer à travers les règles complexes et à vous assurer que vous respectez toutes les obligations déclaratives tout en bénéficiant des exonérations auxquelles vous avez droit.