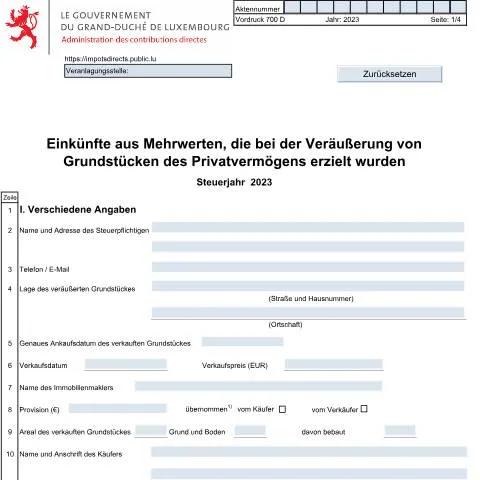
Une étape essentielle : le formulaire 700 D sur la cession d'immeubles
La cession d'un bien immobilier peut être un événement aussi exaltant que complexe, tant d'un point de vue émotionnel que financier. Dans le cadre de la fiscalité au Luxembourg, la déclaration des plus-values réalisées lors de cette opération est régie par des règles précises. Le formulaire 700 D, ou « Einkünfte aus Mehrwerten, die bei der Veräußerung von Grundstücken des Privatvermögens erzielt wurden », entre ici en scène. Ce document est crucial pour toute personne ayant vendu un bien immobilier dans le cadre de son patrimoine privé, car il joue un rôle clé dans le calcul de l'imposition applicable sur les plus-values.Les obligations déclaratives et leur implication
La cession d'un bien immobilier entraîne souvent des obligations déclaratives. En effet, tout contribuable qui a vendu un terrain ou un immeuble doit, dans un délai déterminé, faire état de cette transaction à l'Administration des contributions directes (ACD). Le formulaire 700 D est le document par lequel le contribuable déclare les plus-values réalisées sur la vente de son bien. Mais qui est concerné exactement par cette obligation ?- Tout propriétaire d'un bien immobilier vendu dans le cadre de son patrimoine privé.
- Les héritiers qui réalisent la vente d'un bien acquis par succession.
- Les personnes ayant acquis un bien en démembrement de propriété qui en font la cession.
Un guide étape par étape pour compléter le formulaire 700 D
La bonne compréhension du formulaire est essentielle pour éviter des erreurs qui pourraient entraîner des complications fiscales. La déclaration se déroule en plusieurs étapes.- Identification du contribuable : Dans la première section, vous devez renseigner vos coordonnées personnelles, notamment nom, adresse et contact.
- Informations sur le bien : Indiquez l'adresse du bien vendu, la date d'acquisition et la date de vente.
- Prix de vente : Mentionnez le prix de vente tel qu'il figure sur l'acte notarié.
- Coûts associés : Listez les frais que vous avez engagés lors de la vente, tels que les commissions d'agents immobiliers, qui peuvent être déduits.
- Calcul des plus-values : Cette étape finale consiste à calculer les plus-values imposables, en tenant compte des exonérations éventuelles.
Les différents canaux de dépôt du formulaire 700 D
La manière dont ce formulaire est déposé peut influencer le traitement de votre dossier. Plusieurs canaux sont à votre disposition :| Canal de dépôt | Avantages | Inconvénients |
|---|---|---|
| En ligne via MyGuichet.lu | Accès rapide, suivi facile, moins de risque de perte | Nécessite une authentification eID/LuxTrust |
| Par voie postale | Accessible à tous, pas besoin de connexion internet | Risque de perte, délai de traitement plus long |
| Dépot en guichet | Assistance immédiate, possibilité de poser des questions | Temps d'attente, horaires limités |
À quoi s'attendre après le dépôt du formulaire ?
Suite à la soumission du formulaire 700 D, plusieurs scénarios sont envisageables. L’ACD procède alors à l’analyse de votre dossier, et il se peut que :- Vous receviez une notification indiquant le montant à payer, s'il y a lieu.
- Des documents supplémentaires vous soient demandés pour compléter votre déclaration.
- Vous soyez contacté pour clarifier certains points de votre déclaration.
Cadre réglementaire : compréhension des enjeux
Le formulaire 700 D s'inscrit dans un cadre légal bien défini, régit par le Code de l'Impôt Luxembourgeois. Les articles spécifiques de la L.I.R. précisent les modalités de calcul des plus-values et les exonérations possibles. En effet, la loi luxembourgeoise prévoit différentes exceptions dans le cas de la vente d'immeubles. Par exemple, les plus-values réalisées sur la vente de la résidence principale d'un contribuable sont généralement exonérées si certaines conditions sont remplies.Les nuances à connaître : cas particuliers
Certains contribuables peuvent se retrouver dans des situations complexes lors de la vente de leur bien immobilier. Voici quelques cas particuliers à considérer :- Résidence secondaire : La vente d'une résidence secondaire ne bénéficie pas de la même exonération que la résidence principale. Il est crucial de bien évaluer le temps de détention pour déterminer l'imposition.
- Propriétés en démembrement : Lors de la cession d'un bien en démembrement de propriété, les modalités de déclaration peuvent nécessiter des précisions supplémentaires dans la déclaration.
- Héritiers : Les héritiers d'un bien immobilier doivent également prendre en compte les délais et les valeurs d’acquisition pour évaluer les plus-values, ce qui peut parfois être source de confusion.
Le refus, l'erreur ou la pièce manquante : que faire ?
Il est fréquent de faire face à des refus, erreurs de déclaration ou pièces manquantes lors du traitement de votre formulaire. Dans de telles situations, il est essentiel de suivre des étapes claires :- Contactez l’ACD : Dès que vous recevez une notification de refus, il est important de contacter rapidement l'ACD pour comprendre la nature de l'erreur.
- Apportez les corrections nécessaires : Si des pièces manquantes sont signalées, fournissez-les dans les plus brefs délais pour éviter des pénalités.
- Formez un recours : Si vous contestez la décision de l'ACD, vous devez formuler un recours par écrit, en respectant les délais légaux.
Conclusion : le formulaire 700 D, un enjeu fiscal indéniable
La cession de biens immobiliers au Luxembourg est un processus qui mérite toute votre attention. Le formulaire 700 D est un maillon essentiel de cette procédure, et chaque étape de sa complétion doit être entreprise avec soin. De l’identification des plus-values à la soumission du dossier, les enjeux sont non seulement fiscaux, mais également patrimoniaux. En étant conscient des spécificités et des exigences de ce document, vous vous assurez un contrôle optimal de votre situation fiscale et une meilleure préparation aux conséquences de votre transaction immobilière.Les différentes situations de cession d'immeubles et leurs implications fiscales
La cession d'immeubles du patrimoine privé au Luxembourg peut revêtir plusieurs formes, chacune ayant des implications fiscales distinctes. Il est essentiel de comprendre ces différentes situations pour optimiser ses obligations fiscales.
Par exemple, la cession d'un bien immobilier acquis en tant que résidence principale est souvent exonérée de l'impôt sur les plus-values, sous certaines conditions. En revanche, la vente d'une propriété acquise à des fins d'investissement ou de location peut entraîner des plus-values imposables. Il est donc crucial de tenir compte de l'historique d'acquisition du bien et de sa destination lors de la détermination des obligations fiscales.
Une autre situation commune se présente lorsque l'immeuble a été détenu pendant une durée prolongée. Au Luxembourg, la loi prévoit un régime d'imposition des plus-values sur les biens immobiliers, qui varie selon la durée de détention. Par exemple, les biens immobiliers détenus pendant plus de 5 ans peuvent bénéficier d'un abattement sur la plus-value réalisée, rendant leur cession moins coûteuse sur le plan fiscal.
De plus, les conditions spécifiques entourant la vente d'immeubles dans des zones géographiques particulières, comme les zones de développement urbain ou celles soumises à des réglementations spécifiques, peuvent également avoir un impact sur le régime fiscal applicable. Ainsi, une connaissance approfondie des règles fiscales en matière de cession d'immeubles est primordiale pour éviter des surprises lors de la déclaration des plus-values.
Les exonérations fiscales possibles lors de la cession d'immeubles privés
Le Luxembourg offre plusieurs exonérations fiscales qui peuvent réduire, voire annuler, la charge fiscale liée à la cession d'immeubles. Il est crucial pour les contribuables de bien comprendre ces exonérations afin d'en tirer parti.
Tout d'abord, comme mentionné précédemment, la vente d'une résidence principale est généralement exonérée d'impôt sur les plus-values si certaines conditions sont remplies. Ces conditions incluent la durée de résidence dans le bien, qui doit être d'au moins deux ans avant la vente. De plus, le bien doit avoir été effectivement utilisé comme résidence principale durant cette période.
Une autre exonération concerne les biens immobiliers cédés dans le cadre d'une donation. En effet, si un bien est transmis à un héritier ou à un donataire, la plus-value réalisée sur cette cession peut être exonérée d'impôt, sous certaines conditions. Cela peut constituer une stratégie intéressante pour les propriétaires souhaitant transmettre leur patrimoine sans engendrer de charges fiscales importantes.
Les propriétaires de biens immobiliers situés dans des zones de revitalisation urbaine ou des zones d'intervention gouvernementale peuvent également bénéficier d'exonérations spécifiques. Les autorités luxembourgeoises encouragent les investissements dans ces zones par le biais d'incitations fiscales, réduisant ainsi la pression fiscale sur les plus-values réalisées lors de la cession.
En outre, il convient d'examiner les conventions fiscales internationales que le Luxembourg a signées avec d'autres pays. Ces conventions peuvent offrir des opportunités d'exonération ou de réduction de l'impôt pour les résidents luxembourgeois cédant des biens immobiliers situés à l'étranger, et vice versa.
Le rôle des conseils fiscaux et des experts en immobiliers
Face à la complexité des réglementations fiscales en matière de cession d'immeubles, le recours à des conseillers fiscaux ou à des experts en immobilier s'avère souvent judicieux. Ces professionnels peuvent fournir des conseils personnalisés adaptés à votre situation spécifique et vous aider à naviguer dans le labyrinthe des lois fiscales luxembourgeoises.
Tout d'abord, un conseiller fiscal peut vous aider à évaluer la valeur de votre bien immobilier, ce qui est essentiel pour déterminer le montant de la plus-value. Ils peuvent également vous assister dans la préparation de votre déclaration d'impôts et l'identification des exonérations fiscales auxquelles vous pourriez avoir droit.
De plus, des experts en immobilier peuvent vous conseiller sur les tendances du marché et les meilleures stratégies de vente. Ils peuvent également vous aider à identifier le moment le plus opportun pour vendre votre bien, en tenant compte des fluctuations du marché immobilier luxembourgeois.
Un autre aspect à considérer est la planification successorale. Un consultant fiscal peut également vous accompagner dans la mise en place d'une stratégie visant à minimiser les taxes sur les plus-values lors de la transmission de votre patrimoine immobilier à vos héritiers.
Il est important de choisir des professionnels qualifiés et expérimentés, en vérifiant leurs références et leurs qualifications, afin de garantir que vous recevez des conseils de haute qualité. Le coût de leurs services est souvent compensé par les économies fiscales qu'ils peuvent vous aider à réaliser.