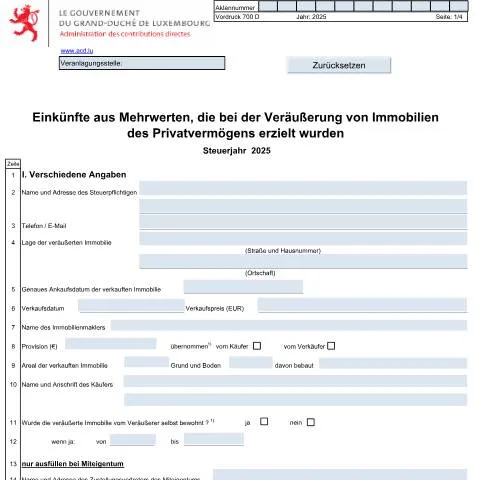
Déclaration des Plus-Value Immobilières : Naviguer dans le Formulaire 700 D
La cession d’un bien immobilier peut avoir des implications fiscales considérables, particulièrement lorsqu'il s'agit de la déclaration des plus-values réalisées. Le formulaire 700 D, intitulé Einkünfte aus Mehrwerten, die bei der Veräußerung von Grundstücken des Privatvermögens erzielt wurden, est l'outil officiel que tout vendeur d’un bien immobilier au Luxembourg doit manier avec soin. Cet article vous guide à travers les méandres de ce formulaire, afin de vous aider à comprendre son rôle, les subtilités de sa complétion, ainsi que la procédure à suivre après son dépôt.
Le Parcours de la Cession Immobilière : De la Vente à la Déclaration
Lorsqu’un particulier vend un bien immobilier qui fait partie de son patrimoine privé, il peut être confronté à une plus-value immobilière. C'est cette plus-value qui doit être déclarée via le formulaire 700 D. Voici un déroulé des différentes étapes qui vous amènent de la décision de vente à la déclaration :
- Décision de Vente : Avant toute chose, il est essentiel de déterminer si la vente générera une plus-value et si celle-ci est soumise à l’impôt.
- Signature de l’Acte de Vente : La vente doit être matérialisée par un acte notarié, et le prix de vente doit y être clairement stipulé.
- Délai de Déclaration : Vous disposez d'un an à compter de la vente pour déclarer la plus-value. Tout retard pourrait entraîner des pénalités.
- Remplissage du Formulaire 700 D : Le moment est venu de compléter le formulaire qui exigera des informations spécifiques sur la vente.
- Dépôt du Formulaire : Le formulaire doit être soumis à l’Administration des contributions directes (ACD) via les plateformes sécurisées comme MyGuichet.lu.
- Suivi de la Déclaration : Une fois le formulaire déposé, il est crucial de conserver une trace pour le suivi et s'assurer que votre déclaration a bien été prise en compte.
Décryptage des Rubriques du Formulaire 700 D
Le formulaire 700 D se compose de plusieurs sections, chacune jouant un rôle distinct. Voici un aperçu détaillé de ces rubriques et des conseils pour éviter les pièges courants :
Section I : Informations Générales
Dans cette première section, vous devez fournir des informations personnelles ainsi que les détails concernant la transaction immobilière. Voici les champs clés :
- Nom et Adresse : Indiquez vos coordonnées en tant que vendeur.
- Adresse du Bien : Précisez l'emplacement exact de l'immeuble vendu.
- Prix de Vente : Mentionnez le prix convenu lors de la vente.
- Date d'Acquisition et de Vente : Ces dates sont cruciales pour déterminer le délai de détention.
Section II : Calcul du Speculationsgewinn
Cette section est déterminante car elle permet de calculer le gain d'imposition :
- Prix de Vente : Remplissez ce champ avec le montant reçu à la vente.
- Coûts d’Acquisition : Incluez toutes les dépenses encourues pour l'acquisition et la mise en état du bien.
- Frais Associés : N'oubliez pas les coûts de notaire, les taxes et autres frais connexes.
Astuce : Conservez tous les justificatifs associés à ces dépenses, car ils peuvent être indispensables en cas de contrôle fiscal.
Section III : Détermination du Veräußerungsgewinn
Dans cette partie, le formulaire demande des informations plus détaillées si la vente a eu lieu plus de cinq ans après l’acquisition du bien :
- Gain de Cession : C’est ici que vous calculez le gain net après avoir soustrait le coût d'acquisition et les frais associés du prix de vente.
- Éventuels Abattements : Renseignez-vous sur les abattements possibles, notamment en cas d'héritage ou de résidence principale.
Les Profils des Contribuables : Qui Remplit le Formulaire 700 D ?
Le formulaire 700 D n'est pas réservé à un groupe spécifique ; différents profils peuvent être concernés :
Propriétaires Individuels
Les particuliers qui vendent leur résidence principale doivent remplir ce formulaire, surtout si la vente engendre une plus-value. Exemple : Un propriétaire ayant vendu son appartement après l'avoir habité pendant plusieurs années.
Co-Propriétaires
Si le bien est détenu en co-propriété, chaque propriétaire doit remplir la section correspondante pour déclarer sa part de plus-value. Astuce : Prenez soin de bien indiquer les parts respectives.
Situations Particulières
Des cas exceptionnels peuvent survenir, notamment en cas de vente dans le cadre d'une succession ou d’une donation. Dans ces situations, il peut y avoir des exonérations ou des abattements spécifiques à considérer, notamment les règles sur les biens hérités.
Échéancier : Des Dates Clés à Respecter
Le respect des délais est crucial lorsqu'il s’agit de déclarations fiscales. Voici un calendrier essentiel qui vous guidera :
| Événement | Date Limite |
|---|---|
| Signature de l'acte de vente | Immédiate |
| Dépôt du formulaire 700 D | Un an après la vente |
| Traitement par l'ACD | Variable, souvent quelques mois |
| Prolongation en cas de recours | À déterminer selon la situation |
Traitement Administratif : Suivi et Relance de Dossier
Une fois le formulaire 700 D déposé, il est important de suivre l’avancement de votre déclaration. Voici les étapes à suivre :
- Accusé de Réception : Vérifiez que vous avez bien reçu un accusé de réception de l’ACD, confirmant que votre dossier est en cours de traitement.
- Délais de Traitement : En général, le traitement peut prendre plusieurs mois. Restez attentif aux communications de l’administration.
- Relance : Si après trois mois vous n’avez pas de nouvelles, n’hésitez pas à contacter l’ACD pour obtenir des informations sur l’état d’avancement de votre dossier.
Que Faire en Cas de Refus ou d’Erreur ?
Il peut arriver que votre déclaration soit rejetée ou qu’une erreur soit détectée. Voici comment procéder :
- Notification de Refus : En cas de refus, l’ACD vous enverra une notification expliquant les raisons. Prenez-en connaissance attentivement.
- Correction des Erreurs : Si vous constatez une erreur dans votre déclaration, il est possible de la corriger en soumettant une nouvelle déclaration avec les informations corrigées.
- Recours : Si vous êtes en désaccord avec la décision de l’ACD, vous avez le droit de contester cette décision par voie de recours. Renseignez-vous sur les procédures à suivre dans ce cas.
Le chemin à suivre en matière de déclaration des plus-values immobilières peut sembler complexe, mais avec une connaissance approfondie du formulaire 700 D et une préparation minutieuse, vous pourrez naviguer à travers cette obligation fiscale sans encombre. En cas de doutes persistants, consulter un expert en droit fiscal peut se révéler utile pour vous orienter selon votre situation spécifique.
Les aspects fiscaux des plus-values immobilières : Comprendre la taxation selon la nature de la cession
Au Luxembourg, la taxation des plus-values issues de la vente de biens immobiliers dépend fortement de la nature de la cession. En fonction de votre situation, plusieurs scénarios et implications fiscales peuvent se présenter. Quand vous cédez un bien de votre patrimoine privé, il est crucial de déterminer si cette cession est considérée comme une opération spéculative ou une cession de long terme.
En règle générale, la plus-value réalisée sur la vente d'un bien immobilier n'est soumise à taxation que si la vente intervient dans les 2 ans suivant l'acquisition. Dans ce cas, la plus-value est considérée comme un revenu et donc imposable. En revanche, si le bien est détenu pendant plus de 2 ans, la plus-value peut être exonérée d'impôt, à condition que certaines conditions soient remplies. Il est donc important de garder une trace des dates d'acquisition et de vente.
À noter que ladite exonération ne s'applique que si le bien a été utilisé comme résidence principale pendant une durée minimale de 2 ans avant la vente. Il est également possible d'exonérer une partie de la plus-value en cas de vente d'une résidence secondaire, mais sous certaines conditions. Les intérêts d'emprunt et les frais de notaire peuvent être pris en compte pour diminuer l'assiette imposable.
Pour les investisseurs immobiliers, il est essentiel de bien comprendre ces nuances afin d’optimiser leur fiscalité sur la vente de biens. Les conseils d'un expert-comptable ou d'un conseiller fiscal peuvent s'avérer précieux pour naviguer dans ce cadre complexe.
Les démarches administratives à entreprendre en cas de plus-values : Étapes essentielles
La procédure à suivre lors de la vente d’un bien immobilier et de la déclaration des plus-values peut sembler complexe. Il est crucial de bien comprendre les étapes à réaliser pour assurer la conformité avec les réglementations fiscales luxembourgeoises. Voici un guide étape par étape à suivre :
- Préparation de la vente Avant même d’initier le processus de vente, il est conseillé de rassembler tous les documents nécessaires : titres de propriété, contrats de vente antérieurs, documents d'urbanisme, etc.
- Estimation de la plus-value Évaluez la plus-value potentielle en comparant le prix d'acquisition du bien à son prix de vente. N’oubliez pas d’inclure les dépenses admissibles, telles que les frais de notaire et les travaux réalisés.
- Notification à l’Administration des contributions directes (ACD) Dans le mois suivant la cession, informez l’ACD de la vente. Vous devrez soumettre le Formulaire 903, qui est spécifique aux plus-values immobilières.
- Remplissage et soumission du formulaire Remplissez le Formulaire 903 en fournissant tous les détails concernant le bien vendu, la date de la transaction, et les montants en jeu. L’envoi peut se faire par voie électronique via MyGuichet.lu ou par courrier.
- Conservation des documents justificatifs Gardez tous les justificatifs liés à la vente ainsi que les documents de déclaration pendant au moins 10 ans, car l’ACD peut demander des vérifications.
- Paiement de l’impôt Si la plus-value est imposable, le paiement de l’impôt devra être effectué dans le délai imparti par l’ACD. Vous recevrez un avis d'imposition précisant les montants dus.
Ces démarches sont essentielles pour éviter des complications fiscales à l’avenir. En cas de doute, n’hésitez pas à solliciter un professionnel pour vous assister dans ces procédures.
Régimes d'exonération : Conditions et cas particuliers
Il existe plusieurs régimes d'exonération concernant les plus-values immobilières au Luxembourg qui peuvent s'appliquer selon la situation personnelle de l'usager. Le principal est l'exonération pour la résidence principale, mais d'autres cas d'exonération existent.
Pour bénéficier de l'exonération de la plus-value sur la résidence principale, il faut satisfaire certaines conditions :
- Le bien doit avoir été votre résidence principale pendant au moins 2 ans avant la vente.
- Aucune partie du bien ne doit avoir été utilisée à des fins locatives pendant la période de détention.
- La vente doit être effectuée dans un délai de 2 ans suivant la cessation de votre résidence principale si vous avez changé de domicile.
En outre, des exonérations spécifiques peuvent s'appliquer aux personnes âgées ou aux personnes handicapées, qui peuvent bénéficier de conditions plus favorables sur la vente de leur résidence principale. De même, pour les successions, certaines exonérations sur les plus-values peuvent également être envisagées, à condition de respecter un cadre légal spécifique.
Pour les héritiers d'une propriété, il peut être utile de consulter un notaire afin de comprendre les implications fiscales et les éventuelles exonérations. Dans tous les cas, il est conseillé de consulter un expert fiscal qui saura vous guider selon votre situation personnelle et vous informer sur les éventuelles nouvelles législations en cours.