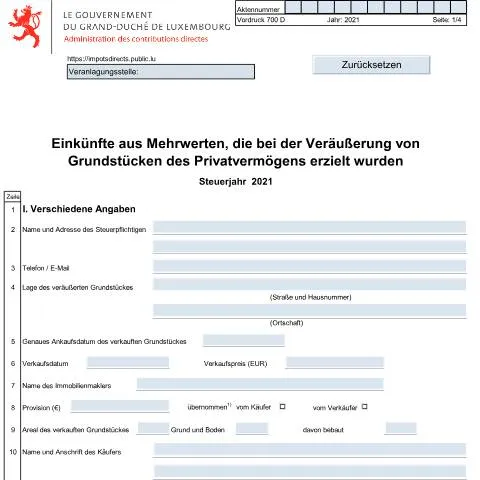
Établir le Formulaire 700 D : Une Étape Cruciale pour Gérer Vos Plus-Values Immo
Lorsque vous vendez un bien immobilier, la question des plus-values immo s'impose rapidement. En effet, la vente d'un bien de votre patrimoine privé peut engendrer une imposition pertinente, régie par la loi. Le formulaire 700 D, intitulé Einkünfte aus Mehrwerten, die bei der Veräußerung von Grundstücken des Privatvermögens erzielt wurden, est un document incontournable pour déclarer ces plus-values. Mais comment remplir ce document de manière adéquate ? Quels sont les détails à prendre en compte ? Explorons le sujet ensemble.
Une Plongée dans le Cadre Réglementaire des Plus-Values Immobilières
La législation luxembourgeoise en matière de plus-values immobilières est régie par le L.I.R. (Code de l'impôt sur le revenu). Les articles 99ter et 130 de ce code sont particulièrement pertinents pour comprendre comment les plus-values sont calculées et imposées. En effet, un bien est considéré comme générant des plus-values si sa vente se traduit par un gain financier, calculé comme la différence entre le prix de vente et le prix d'acquisition, ajusté des frais liés à l'achat, à la vente et des éventuelles plus-values accumulées.
Par ailleurs, la législation stipule que si le bien a été détenu moins de deux ans, le gain est généralement imposable. En revanche, si le bien a été détenu plus de deux ans, diverses exonérations peuvent s'appliquer, notamment si le bien a été occupé en tant que résidence principale par le propriétaire. Le cadre légal est donc essentiel pour définir vos obligations fiscales.
Les Obligations Fiscales Liées aux Plus-Values
Lors de la vente d'un bien immobilier, il est crucial de considérer les obligations suivantes :
- Déclaration des plus-values : Vous devez déclarer les gains réalisés lors de la vente dans votre déclaration de revenus.
- Calcul des coûts d'acquisition : Les coûts d’acquisition et d’amélioration peuvent être déduits pour déterminer le gain imposable.
- Respect des délais : Il est stipulé que la déclaration doit être faite dans les délais impartis par l'administration fiscale.
Remplir le Formulaire 700 D : Étape par Étape
Le formulaire 700 D se divise en plusieurs sections qu'il faut remplir avec précision. Voici un guide détaillé pour vous aider à naviguer à travers ce processus :
I. Informations Générales
La première section du formulaire requiert des informations de base sur le contribuable :
- Nom et adresse : Indiquez vos coordonnées personnelles.
- Numéro de téléphone et email : Ces informations peuvent aider l'administration à vous contacter, si nécessaire.
- Localisation du bien : Précisez l'adresse complète du bien vendu.
- Dates d'achat et de vente : Ces dates sont primordiales pour le calcul des plus-values.
- Prix de vente : Indiquez le montant total de la transaction.
II. Calcul des Plus-Values
Dans cette section, vous devez détailler le calcul des plus-values réalisées :
- Prix de vente : Saisissez le prix pour lequel vous avez vendu le bien.
- Coûts d'acquisition : Incluez tous les frais associés à l'achat du bien, tels que les frais notariaux, les commissions d'agent immobilier, etc.
- Coûts de vente : Les dépenses engagées pour la vente du bien doivent également être mentionnées.
Une attention particulière doit être portée ici, car des erreurs peuvent conduire à des complications administratives ou à des impôts supplémentaires. Il est conseillé de conserver tous les justificatifs liés aux transactions pour éviter d'éventuels litiges avec l’administration fiscale.
Les Canaux de Dépôt du Formulaire 700 D
La soumission du formulaire 700 D peut se faire par différents canaux, chacun ayant ses propres caractéristiques :
1. Dépôt en ligne via MyGuichet.lu
Le moyen le plus recommandé est le dépôt en ligne, qui s'effectue via le portail MyGuichet.lu. Ce système sécurise le processus grâce à des méthodes d'authentification robustes telles que eID ou LuxTrust. Entre autres avantages, le dépôt en ligne permet une rapidité de traitement et un suivi de votre dossier.
2. Dépôt par courrier postal
Si vous préférez la méthode traditionnelle, vous pouvez imprimer le formulaire et l'envoyer par courrier postal à l'Administration des contributions directes (ACD). Assurez-vous que le document soit dûment signé et accompagné de tous les justificatifs nécessaires. Attention cependant à la lenteur des délais de traitement par voie postale.
3. Dépôt en personne
Enfin, il est possible de se rendre directement au guichet de l’ACD pour y déposer votre formulaire. Cela peut être utile si vous avez des questions ou des préoccupations concernant votre déclaration. N’oubliez pas de prendre rendez-vous au préalable pour éviter les longues attentes.
Préparer les Justificatifs : Une Étape Indispensable
Un bon dossier de déclaration ne se limite pas à remplir le formulaire. La préparation des justificatifs est cruciale. Voici une liste de documents que vous devez rassembler en fonction de votre situation :
| Situation | Documents Nécessaires |
|---|---|
| Vente d'un bien immobilier | Contrat de vente, relevé bancaire de la transaction, documents relatifs à la propriété |
| Propriétaire occupant | Preuve de résidence, certificats d’occupation, ancienne déclaration d’impôts |
| Coûts d’acquisition élevés | Factures et reçus des travaux d'amélioration, documents notariaux |
Les Suites Après Soumission : Que Prendre en Compte ?
Une fois le formulaire 700 D soumis, plusieurs résultats peuvent en découler :
- Réception d’un accusé de réception : Une fois votre dossier traité, vous recevrez un accusé de réception de l’ACD, confirmant la bonne prise en compte de votre déclaration.
- Notification de l’impôt à payer : Si des plus-values sont reconnues, vous recevrez un avis d'imposition vous indiquant le montant à régler.
- Possibilité de contestation : En cas de désaccord sur les montants ou les décisions administratives, vous avez la possibilité de contester dans un délai déterminé. Les modalités de contestation sont précisées dans le courrier d'avis.
En Cas de Refus ou d'Erreur : Que Faire ?
Il est possible que vous rencontriez des obstacles lors du traitement de votre formulaire. Si vous recevez un refus ou une demande de documents supplémentaires, voici les étapes à suivre :
- Analyse du refus : Prenez connaissance des raisons du refus. Cela peut être dû à un document manquant, à une erreur dans le calcul des plus-values ou à un problème de réglementation.
- Préparation des corrections : Rassemblez les pièces manquantes ou corrigez les erreurs dans le formulaire selon les indications fournies par l’ACD.
- Dépôt des documents manquants : Soumettez les nouvelles informations, soit en ligne, soit par courrier, en veillant à respecter les délais impartis.
Il est conseillé de garder une trace de toutes les communications avec l'administration fiscale pour toute référence future.
Le Calendrier des Déclarations : Ne Pas Oublier les Dates Clés
La gestion des dates est primordiale pour éviter des pénalités ou des complications. Voici un calendrier à suivre :
| Date | Événement |
|---|---|
| 1er janvier | Début de l'année fiscale, commencement des déclarations. |
| 31 mars | Date limite pour la déclaration des plus-values de l'année précédente. |
| 30 juin | Notifications des impôts à payer envoyées par l'ACD. |
Respecter ces échéances vous permettra d'éviter des pénalités et de gérer au mieux vos obligations fiscales.
En conclusion, le formulaire 700 D est bien plus qu'un simple document administratif ; il représente une étape cruciale pour assurer la conformité de vos transactions immobilières au Luxembourg. En suivant les étapes décrites et en vous préparant soigneusement, vous contribuerez à une gestion efficace de vos plus-values immobilières.
Conditions d'imposition des plus-values immobilières
Pour qu'une plus-value issue de la vente d'un bien immobilier soit imposable au Luxembourg, il convient de respecter certaines conditions précises. En premier lieu, le bien immobilier doit être considéré comme un actif du patrimoine privé. Cela signifie que les biens utilisés à des fins professionnelles, comme des bureaux ou des locaux commerciaux, ne sont pas concernés par le régime de taxation des plus-values personnelles.
En outre, la durée de détention du bien joue un rôle crucial. Si le propriétaire a détenu le bien pendant plus de deux ans avant la vente, la plus-value réalisée peut bénéficier d'une exonération d'imposition, sous certaines conditions. Cela inclut des situations telles que la vente de la résidence principale du contribuable. Pour bénéficier de cette exonération, il est impératif que le bien ait effectivement été occupé comme résidence principale pendant la période de détention. Les autorités fiscales exigent également que le contribuable s’engage à ne pas acquérir un autre bien en vue de le revendre dans un délai d’un an suivant la vente pour qualifier cette opération d’exonérée.
À noter que la notion de plus-value est définie comme la différence entre le prix de vente du bien et son prix d'acquisition, ajusté des coûts associés, tels que les frais d'acquisition (honoraires notariaux, droits d'enregistrement, etc.) et des dépenses de rénovation ou d'amélioration du bien. Il est donc essentiel de conserver toutes les factures et documents prouvant ces dépenses pour justifier le montant de la plus-value nette imposable.
Les exceptions à la taxation des plus-values
Malgré le cadre général d'imposition des plus-values sur la vente de biens immobiliers privés, plusieurs exceptions existent. Ces cas d'exonération peuvent réduire significativement la charge fiscale du contribuable.
Tout d'abord, la vente d'une propriété qui a été utilisée principalement comme domicile principal par le vendeur est exonérée d'imposition, à condition que le bien ait été occupé comme résidence principale pendant une période d'au moins deux ans au cours des cinq années précédant la vente. Ce principe protège les propriétaires qui font face à des circonstances personnelles, telles que le divorce ou la nécessité de déménager pour des raisons professionnelles.
Ensuite, il existe également des exonérations pour certaines ventes dans le cadre de la transmission du patrimoine familial. Les biens hérités ou donnés peuvent, sous certaines conditions, être exonérés de taxation si le donateur ou le défunt a respecté les périodes de détention requises. Cette mesure vise à encourager la transmission intergénérationnelle de biens immobiliers sans alourdir la charge fiscale des héritiers.
Enfin, il faut mentionner le cas spécifique des ventes de terrains non bâtis. Lorsqu'un terrain est vendu après avoir été détenu pendant plus de 10 ans, la plus-value réalisée peut également bénéficier d'une exonération. Cela encourage les propriétaires à conserver leurs biens à long terme, favorisant ainsi un développement immobilier plus équilibré dans le pays.
Procédures administratives pour la déclaration des plus-values
Une fois la vente d'un bien immobilier réalisée, le contribuable a l'obligation de déclarer la plus-value éventuelle dans sa déclaration de revenus annuelle. Cette étape est cruciale pour se conformer aux exigences fiscales luxembourgeoises.
La première démarche consiste à rassembler tous les documents nécessaires pour établir le montant de la plus-value. Il s'agit notamment des contrats de vente, des preuves d'achat du bien, ainsi que des factures des dépenses effectuées pour l'entretien, la rénovation ou l'amélioration du bien. La documentation doit être claire et précise, car elle pourra être requise lors d'un audit fiscal ou d'une vérification par l'Administration des contributions directes (ACD).
Une fois tous les documents en main, le contribuable devra remplir le formulaire adéquat, généralement le Formulaire 902, dédié à la déclaration des plus-values de biens immobiliers. Ce formulaire peut être téléchargé en format PDF ou rempli directement en ligne via MyGuichet.lu, après avoir effectué l'authentification à l'aide de l'eID ou de LuxTrust. Il est important de noter que les délais de soumission de la déclaration coïncident avec ceux de la déclaration de revenus générale, souvent fixés entre le 1er mars et le 31 mai de l’année suivante.
Après l’envoi de la déclaration, le contribuable devra conserver une copie de tous les documents et du formulaire soumis, car l’Auditeur Fiscal pourrait effectuer des contrôles ultérieurs. En cas de non-respect des obligations déclaratives, des pénalités peuvent être appliquées.