La Déclaration de Plus-Values sur la Vente de Biens Immobiliers au Luxembourg : Un Outil Indispensable
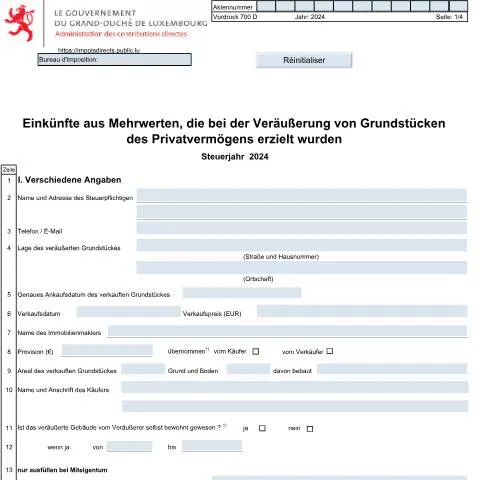
La cession d'un bien immobilier est souvent une étape marquante dans la vie d'un propriétaire. Si cette vente génère un profit, elle engendre des obligations fiscales, notamment la déclaration des plus-values. Le formulaire 700 D, intitulé Einkünfte aus Mehrwerten, die bei der Veräußerung von Grundstücken des Privatvermögens erzielt wurden, est essentiel pour formaliser cette démarche. Cette déclaration, bien qu'apparemment technique, joue un rôle clé dans le respect des obligations fiscales au Luxembourg. Comprendre son fonctionnement est crucial pour tout vendeur immobilier.
Historique et Cadre Réglementaire du Formulaire 700 D
Le cadre légal régissant la fiscalité des plus-values immobilières a évolué au fil des ans, notamment à travers la loi modifiée du 4 décembre 1967 concernant l’impôt sur le revenu. Le formulaire 700 D s'inscrit dans ce cadre, permettant d'encadrer la taxation des plus-values réalisées lors de la vente de biens immobiliers faisant partie du patrimoine privé.
Les plus-values sont définies comme la différence entre le prix de vente et le coût d'achat d'un bien immobilier. La loi luxembourgeoise prévoit différents traitements fiscaux, selon que la vente intervient dans un délai de deux ans ou au-delà. Par conséquent, le formulaire 700 D permet non seulement de déclarer ces plus-values, mais également de bénéficier éventuellement d'exonérations, selon la situation personnelle du vendeur.
Qui est Concerné par le Formulaire 700 D ?
Le formulaire 700 D s'adresse principalement aux particuliers qui réalisent une plus-value lors de la vente de leur bien immobilier. Toutefois, il existe des nuances à considérer :
- Propriétaires de biens résidentiels : Ceux qui vendent leur résidence principale peuvent prétendre à des exonérations spécifiques s'ils ont occupé le bien pendant une certaine période.
- Investisseurs immobiliers : Les personnes ayant acheté des biens dans un but lucratif doivent également remplir ce formulaire, mais leurs plus-values peuvent être soumises à un régime fiscal légèrement différent.
- Cas particuliers : Les successions ou donations peuvent impliquer des règles spécifiques pour la déclaration des plus-values.
Exemples de Situations Particulières
Il est important de noter que certaines situations peuvent influencer l'application du formulaire 700 D :
- Vente d'un bien hérité : Si le bien a été hérité, la date d'acquisition est généralement celle du décès du précédent propriétaire, ce qui peut influencer le calcul des plus-values.
- Biens vendus après rénovation : Les coûts de rénovation peuvent être déduits des plus-values, mais le vendeur doit prouver ces dépenses avec des factures.
Le Processus de Remplissage du Formulaire 700 D
Le remplissage du formulaire 700 D est une étape critique et doit être effectué avec soin. Il se compose de plusieurs parties, chacune ayant ses spécificités. Voici un guide étape par étape pour sa complétion :
- Identification du contribuable : Remplissez les informations personnelles, y compris votre nom, adresse, numéro de téléphone et email.
- Informations sur le bien vendu : Indiquez l'emplacement du bien (adresse complète), ainsi que la date d'achat et la date de vente.
- Prix de vente : Mentionnez le prix de vente convenu, qui doit correspondre aux documents de vente.
- Coûts associés : Détaillez les coûts d'acquisition (frais notariaux, etc.) et les coûts de vente (frais d'agence immobilière, par exemple).
- Calcul des plus-values : Indiquez les résultats des calculs de plus-values sur le formulaire, en tenant compte des périodes spécifiques.
Précisions sur la Déclaration des Plus-Values
Le formulaire 700 D se divise en deux sections principales pour la déclaration des plus-values :
- Section I : Informations diverses sur le contribuable et le bien immobilier.
- Section II : Calcul du spéculation gain et des plus-values, où il est crucial de bien justifier les montants déclarés.
La Dépôt du Formulaire : Une Étape Cruciale
Une fois le formulaire rempli, il est impératif de le déposer auprès de l'administration fiscale compétente. Ce dépôt doit se faire dans les délais impartis pour éviter des pénalités. Le dépôt se fait généralement via MyGuichet.lu, plateforme sécurisée d’échanges avec l’administration publique luxembourgeoise.
Modalités de Dépôt
Les modalités de dépôt incluent :
- Dépôt électronique : Le formulaire 700 D peut être téléchargé en format HTML ou PDF et soumis en ligne.
- Authentification : L'accès à MyGuichet.lu nécessite une authentification via eID ou LuxTrust.
- Conservation des justificatifs : Il est conseillé de conserver tous les documents justificatifs pour une éventuelle vérification par l'administration.
Le Traitement Administratif et le Suivi du Dossier
Après le dépôt du formulaire 700 D, il est important de comprendre comment l'administration fiscale traite votre dossier. Généralement, voici les étapes à suivre :
- Accusé de réception : Vous recevrez un accusé de réception confirmant le dépôt de votre déclaration.
- Instruction du dossier : L’administration vérifiera les informations fournies et pourra demander des pièces complémentaires si nécessaire.
- Notification d'imposition : Une fois le traitement terminé, une notification vous sera envoyée concernant le montant de l'impôt à payer (s'il y a lieu).
Que faire en cas de litige ?
Si des désaccords surgissent concernant le montant des plus-values déclarées, il est possible de contester la décision de l'administration, en suivant la procédure de réclamation officielle. Il convient d'agir rapidement, car des délais sont imposés pour déposer une contestation.
Cas Spécifiques et Exonérations Possibles
Le Luxembourg prévoit également certaines exonérations fiscales, qui peuvent alléger la charge fiscale lors de la vente d'un bien immobilier. Voici quelques cas notables :
- Résidence principale : Si le bien vendu est la résidence principale du vendeur et qu'il a été occupé pendant au moins cinq ans, la plus-value peut être exonérée d'impôt.
- Propriétés héritées : Dans certains cas, si la propriété a été héritée, des exonérations spécifiques peuvent s'appliquer.
Exemples de Calcul des Exonérations
Pour mieux comprendre, voici un tableau simplifié des exonérations possibles :
| Type de Propriété | Conditions d'Exonération | Montant Maximum d'Exonération |
|---|---|---|
| Résidence Principale | Occupée pendant 5 ans minimum | 100 % de la plus-value |
| Biens Hérités | Documenter la propriété | Variable selon les cas |
Conclusion : L'Importance d'une Bonne Préparation
La déclaration des plus-values immobilières via le formulaire 700 D est un processus qui nécessite attention et rigueur. Une préparation minutieuse et une bonne compréhension des exigences administratives peuvent non seulement éviter des erreurs pénalisantes, mais également ouvrir la voie à des exonérations fiscales significatives. Pour garantir que les droits et obligations sont respectés, il est souvent conseillé de se rapprocher d'un conseiller fiscal ou d'un notaire, qui pourra apporter une aide précieuse dans ce processus.
Les aspects fiscaux liés aux plus-values immobilières privées
Lorsqu'un citoyen luxembourgeois ou un résident réalise une vente de propriété, il est important d'appréhender les implications fiscales qui en découlent. Selon l’Administration des contributions directes (ACD), les plus-values réalisées sur la vente de biens immobiliers peuvent être soumises à l'impôt sur le revenu, sauf si certaines conditions spécifiques sont remplies. Par conséquent, il est essentiel de savoir quels critères permettent d'éviter l'imposition de ces plus-values.
En règle générale, une plus-value est réalisée lorsque le prix de vente d’un bien est supérieur à son prix d’acquisition. Cependant, pour les biens immobiliers, plusieurs exceptions peuvent s'appliquer. Par exemple, si le bien a été détenu pendant plus de deux ans dans le patrimoine privé du contribuable, il peut bénéficier d'une exonération. De plus, si le bien immobilier a servi de résidence principale pour le vendeur pendant une période minimale de 12 mois avant la vente, cela peut également permettre d'exclure la plus-value de l'imposition.
À noter également que les travaux effectués sur le bien peuvent influencer le calcul de la plus-value. Les dépenses liées à des rénovations ou à des améliorations substantielles peuvent être déduites du prix de vente, augmentant ainsi le coût d'acquisition et réduisant la base imposable. Il est donc primordial de garder une trace de toutes les factures et documents relatifs à ces travaux.
Déclaration et paiements des plus-values immobilières
La déclaration des plus-values immobilières doit être faite dans le cadre de la déclaration annuelle des revenus. Les contribuables doivent s'assurer de remplir le formulaire adéquat, souvent désigné comme Formulaire 902, qui permet de renseigner les plus-values réalisées. Ce document doit être complété avec attention et soumis via la plateforme sécurisée MyGuichet.lu, où les utilisateurs doivent s'authentifier à l'aide de leur eID ou LuxTrust. Il est conseillé de commencer cette démarche dès que la vente est conclue, afin de respecter les délais impartis par l'ACD.
Concernant le paiement de l'impôt, il est important de noter que les plus-values sont généralement imposées dans l'année fiscale où la vente est réalisée. En cas de plus-value imposable, le contribuable devra régler l'impôt correspondant dans les délais fixés par l'ACD. Le non-respect de ces délais peut entraîner des pénalités ou des intérêts de retard. Par conséquent, il est conseillé de prévoir ce paiement dans son budget afin d'éviter des surprises désagréables.
Les recours en cas de désaccord avec l'ACD
Il peut arriver qu'un contribuable ne soit pas d'accord avec l'évaluation de la plus-value imposable par l'Administration des contributions directes. Dans ce cas, plusieurs recours sont possibles. Tout d'abord, il est conseillé de prendre contact directement avec l'ACD pour discuter de l'évaluation. Cette première approche peut souvent permettre de résoudre le problème sans avoir besoin d'aller plus loin.
Si le dialogue avec l'ACD n'apporte pas de solution satisfaisante, le contribuable peut introduire une réclamation formelle. Ce recours doit être déposé dans les 30 jours suivant la notification de la décision contestée. Il est crucial que la réclamation soit accompagnée de toutes les pièces justificatives pertinentes, telles que des évaluations immobilières, des actes de vente, ou toute autre documentation pouvant étayer la position du contribuable.
Enfin, si la réclamation est rejetée, il existe la possibilité d'intenter un recours devant la Commission de recours administratifs. Cette procédure peut être plus longue et nécessite souvent le soutien d'un expert (avocat ou conseiller fiscal) pour maximiser les chances de succès. Il est donc conseillé de bien se renseigner sur les implications juridiques et fiscales avant de s'engager dans cette voie.