Yhteisöselvityksen merkitys ja taustat
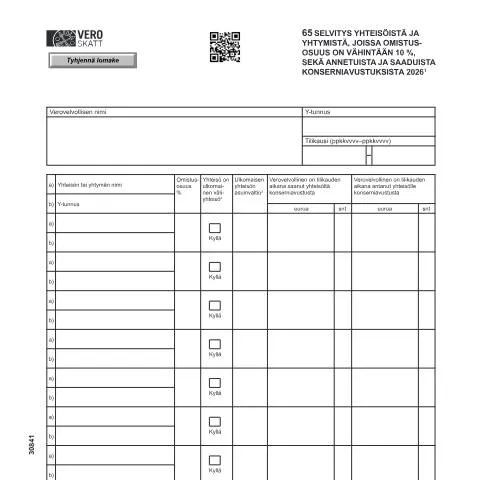
Kun puhutaan yritysten omistusosuuksista ja konserniavustuksista, on tärkeää ymmärtää, kuinka nämä asiat vaikuttavat verotukseen Suomessa. 65 Selvitys yhteisöistä ja yhtymistä, joissa omistusosuus on vähintään 10 % sekä annetuista ja saaduista konserniavustuksista (Vero 3084) on asiakirja, jonka täyttäminen on välttämätöntä tietyissä tapauksissa.
Aloitetaan tarkastelemalla, miksi tämä lomake on syntynyt ja mitä lainsäädäntöä se palvelee. Suomessa verovelvollisten on annettava ilmoitus yhtiöistä, joissa heillä on yli 10 % omistusosuus, sekä konserniavustuksista, joita on annettu tai saatu. Tämä auttaa Veroa arvioimaan verovelvollisten veroja tarkemmin ja estämään veronkiertoa.
Historia ja sääntelyn kehitys
Verotuksen läpinäkyvyys ja oikeudenmukaisuus ovat olleet Suomen veropolitiikan peruspilareita jo vuosikymmeniä. 65 Selvitys lomakkeen kehitys on osa tätä laajempaa kehitystä, jossa pyritään varmistamaan, että kaikki verovelvolliset noudattavat lakeja ja sääntöjä.
Vuonna 2003 voimaan tullut Hallintomenettelylaki (434/2003) asettaa vaatimuksia hyvälle hallinnolle, mikä näkyy myös tässä asiakirjassa. Verojen sääntely on tiukentunut, ja selvityksellä pyritään myös kansainvälisiin verosopimuksiin ja EU-direktiiveihin.
Rooli verotuksessa ja prosessissa
65 Selvitys toimii tärkeänä välineenä, kun tarkastellaan konsernien sisäisiä rahavirtoja ja omistussuhteita. Verovelvollisten on annettava tämä lomake, jos he ovat omistaneet yli 10 % jostakin yhteisöstä tilikauden aikana.
Tämä tarkoittaa käytännössä sitä, että mikäli omistusosuus ylittää tämän rajan, on yrityksen toimitettava selvitys Veroon, jotta veroviranomaiset voivat arvioida verotuksen oikeudenmukaisuutta ja läpinäkyvyyttä.
Selvityksen eri osat
Lomake koostuu useista osista, jotka on täytettävä huolellisesti. Esimerkiksi on ilmoitettava kaikki yhteisöt, joissa omistusosuus on yli 10 %, sekä konserniavustusten summat. Tämä tieto on olennaista, jotta Vero voi kohdistaa verotuksen oikein.
| Osio | Kuvaus |
|---|---|
| Yhteisön nimi | Ilmoita yhtiön tai yhteisön virallinen nimi, jossa omistusosuus on yli 10 %. |
| Y-tunnus | Yhteisön Y-tunnus, joka on tärkeä tunnistusnumero. |
| Omistusosuus | Prosenttimäärä, joka osoittaa omistuksesi laajuuden. |
| Konserniavustukset | Yhteisöltä saatujen ja annettujen konserniavustusten summat. |
Kanavat ja menettelyt lomakkeen toimittamiseksi
Lomakkeen toimittaminen voidaan tehdä joko sähköisesti tai paperiversiona. Sähköinen toimittaminen on suositeltavaa, sillä se nopeuttaa prosessia ja vähentää virheitä. Verovelvolliset, jotka käyttävät Suomi.fi-sähköistä tunnistamista, voivat täyttää ja lähettää lomakkeen suoraan verkossa.
Paperiversio ja sen toimittaminen
- Täytä lomake huolellisesti ja varmista, että kaikki vaaditut tiedot on merkitty.
- Allekirjoita lomake, sillä se vaatii virallisen vahvistuksen.
- Lähetä lomake postitse Verohallintoon. Varmista, että käytät riittävän aikaa toimitukseen, jotta se ehtii perille määräaikaan mennessä.
Asiakirjan täyttöohjeet ja haasteet
Täytettäessä 65 Selvitys -lomaketta on tärkeää kiinnittää huomiota yksityiskohtiin. Monet verovelvolliset kohtaavat haasteita erityisesti ulkomaisten yhtiöiden tietojen ilmoittamisessa.
Ulkomaisten yhteisöjen osalta
Ulkomaisten yhtiöiden osalta on ilmoitettava niiden kotivaltio. Tämä vaatii juridiikan tuntemusta, erityisesti kansainvälisiä vero-oikeudellisia kysymyksiä käsiteltäessä. Käytä ISO 3166 -standardia, jotta ilmoituksesi on oikein.
- Esimerkki: Mikäli ilmoitat belgialaisesta yrityksestä, käytä koodia BE.
Oikeudet ja velvollisuudet verovelvollisille
Verovelvolliset ovat vastuussa siitä, että he noudattavat kaikkia ilmoitusvelvoitteita ajallaan. Mikäli lomake toimitetaan myöhässä tai virheellisesti, voi se johtaa seuraamuksiin, kuten veronkorotuksiin.
Oikeus oikaisemiseen
Jos huomaat virheen jo lähetetyssä lomakkeessa, on tärkeää korjata se mahdollisimman nopeasti. Oikaisuprosessi voidaan käynnistää täyttämällä uusi lomake ja lisäämällä liite, jossa kerrot virheestä ja sen syistä.
Verotukselliset seuraukset ja päätöksenteko
Kun 65 Selvitys -lomake on toimittu Veroon, veroviranomaiset käsittelevät sen ja tekevät päätöksiä verovelvollisen verotuksesta. Tämä voi vaikuttaa mm. verotettavan tulon määrään ja mahdollisiin veronpalautuksiin.
Päätöksen saaminen ja sen sisältö
Päätös lähetetään verovelvolliselle kirjallisesti, ja siinä kerrotaan, millä tavalla ilmoitetut tiedot on otettu huomioon. Jos päätöksessä on epäselvyyksiä tai verovelvollinen on erimielinen, on tärkeää ryhtyä tarvittaviin toimiin.
Toimenpiteet mahdollisessa hylkäämisessä
Mikäli 65 Selvitys -lomake hylätään, verovelvollisella on oikeus saada perustelut hylkäykselle. Tämä vaatii perusteellista tietoa asiasta.
Hylkäysprosessin vaikutukset
Hylkäyksen vuoksi verovelvolliselle voi aiheutua ylimääräisiä maksuja tai seuraamuksia. On tärkeää analyysoida tilanne ja tarvittaessa hakea asiantuntevaa apua, jotta asia voidaan hoitaa asianmukaisesti.
Erityistapaukset ja neuvonnan merkitys
Erityistapauksissa, kuten ulkomaisilla omistajilla tai monimutkaisilla konsernirakenteilla, on suositeltavaa kääntyä asiantuntevien veroneuvojien puoleen. He pystyvät tarjoamaan henkilökohtaista apua ja varmistamaan, että kaikki ilmoitusvelvoitteet täytetään asianmukaisesti.
Yhteenvetona, 65 Selvitys yhteisöistä ja yhtymistä on olennainen osa Suomalaisen verotuskäytännön kokonaisuutta. Sen oikeaoppinen täyttäminen ja ajallaan toimittaminen ovat ensiarvoisen tärkeitä, jotta voidaan välttää mahdollisia ongelmia ja varmistaa verovelvollisten oikeudet ja velvollisuudet.
Yhteisöjen ja yhtymien omistusosuuksiin liittyvät velvollisuudet
Kun omistusosuus yhteisössä tai yhtymässä ylittää 10 %, on velvollisuus laatia selvitys, joka sisältää perusteellista tietoa omistajista, tytäryhteisöistä sekä konserniavustuksista. Tämä selvitys on tärkeä osa tilinpäätöstä ja se auttaa viranomaisia ymmärtämään omistussuhteita ja niiden vaikutuksia taloudelliseen raportointiin. Omistusosuuden määrittämisessä on huomioitava, että kaikki osuus on laskettava yhteen, mukaan lukien epäsuorat omistukset. Esimerkiksi, jos yrityksellä A on 5 % osuus yrityksestä B, ja yrityksellä B on puolestaan 30 % osuus yrityksestä C, yrityksellä A on epäsuorasti 1,5 % omistusosuus yrityksestä C.
Selvityksessä on myös ilmoitettava konserniavustusten saajien ja antajien tiedot. Konserniavustusten tarkoitus on tukea tytäryhteisöjä taloudellisesti ja varmistaa konsernin sisäinen tasapaino. Omistajiin kohdistuvat vaatimukset voivat vaihdella sen mukaan, ovatko he yksityishenkilöitä vai yrityksiä, mikä voi vaikuttaa myös ilmoitettaviin tietoihin.
Konserniavustusten vaikutus verotukseen
Konserniavustukset voivat merkittävästi vaikuttaa verotukseen. Suomessa konserniavustuksilla tarkoitetaan tytäryhteisöjen välistä taloudellista tukemista, joka on usein verovähennyskelpoista. On tärkeää, että konserniavustuksen myöntämistä ja vastaanottamista koskevat tiedot ilmoitetaan oikein, jotta verotuksessa ei synny ongelmia. Kun konserniavustus myönnetään, se tulee merkitä asianmukaisesti tilinpäätökseen ja veroilmoitukseen.
Verohallinto (Vero) vaatii, että konserniavustusten antamiseen liittyvät ehdot ja perustelut esitetään selkeästi. Mikäli avustus on myönnetty, tulee sen käyttöä tarkastella verotuksellisesti, koska se voi vaikuttaa myös muiden tulojen verotukseen. Erityisesti on huomattava, että konserniavustusten saaminen tai antaminen ei saa vaikuttaa yhtiöiden taloudelliseen asemaan tavalla, joka voisi johtaa verovelvollisuuden kiertoon.
Selvityksen toimittaminen ja seuranta
Selvityksen toimittaminen on pakollista määräajassa, ja se tulee tehdä sähköisesti Suomi.fi -palvelun kautta. Tietojen oikeellisuus ja ajantasaisuus ovat ensisijaisen tärkeitä, sillä viranomaiset voivat tarkistaa toimitettuja tietoja ja tehdä tarvittaessa lisäkysymyksiä. Viranomaisten tekemä valvonta voi johtaa tarkastuksiin, jos epäilyksiä herää omistusosuuksista tai konserniavustusten käytöstä.
Selvityksen toimittamisen jälkeen on tärkeää seurata mahdollisia muutoksia omistusosuuksissa tai konserniavustuksissa. Mikäli omistusosuus muuttuu tai uusi konserniavustus myönnetään, on ilmoitusvelvollisuus uusista tiedoista. Tämä seuraaminen on osa hyvää hallintotapaa ja se auttaa välttämään tulevia ongelmia esimerkiksi verotuksessa tai yrityksen sisäisessä taloushallinnossa.