Aloitus: Konsernisuhteet verotuksessa – Miksi lomake on keskeinen?
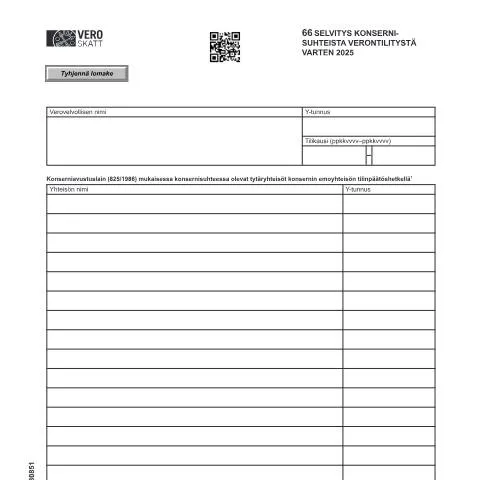
Kun yritykset muodostavat konserneja, ne joutuvat navigoimaan monimutkaisessa verotusmaailmassa. 66 Selvitys konsernisuhteista verontilitystä varten (3085) on yksi kriittisistä asiakirjoista, joka liittyy konserniverotukseen Suomessa. Tämä lomake ei ainoastaan täytä lainsäädännön vaatimuksia, vaan se myös varmistaa, että konsernin jäsenet saavat oikeudenmukaisen ja läpinäkyvän verokohtelun. Konserniavustuslain (825/1986) mukaan emoyhteisöjen on raportoitava omistussuhteet tytäryhteisöihin, ja tämä lomake on keskeinen väline tässä prosessissa.
Kuka toimittaa lomakkeen ja mihin aikaan?
Yleisesti ottaen 66 Selvitys konsernisuhteista verontilitystä varten toimitetaan tytäryhteisöjen toimesta, jotka kuuluvat konserniin. Tämä koskee erityisesti niitä yrityksiä, joiden emoyhteisö omistaa vähintään 90 prosenttia niiden osakkeista. Lomake tulee täyttää ja toimittaa yhdessä tuloveroilmoituksen, eli veroilmoituslomakkeen 4, 6 tai 6B kanssa.
Lomakkeen jättöaika on sama kuin tuloveroilmoituksen, joka on yleensä 30. huhtikuuta seuraavana vuonna tilikauden päättymisestä. On tärkeää huomata, että vaikka tytäryhteisö toimittaisi myös lomakkeen 65 liitteenä, lomake 3085 on edelleen pakollinen. Tämä on erityisen tärkeää, sillä viranomaiset käyttävät lomakkeen tietoja määrittäessään, kuinka paljon yhteisöveroa jaetaan kunnille verontilityslain mukaan.
Käytännön vaikutukset ja velvoitteet käyttäjille
Jokaisen konsernissa toimivan yhtiön on ymmärrettävä lomakkeen 3085 merkitys ja sen täyttämisen seuraukset. Mikäli lomake jää täyttämättä tai toimitetaan myöhässä, se voi johtaa seuraamuksiin, kuten verosanktiot tai myöhästymismaksut. Lisäksi täyttämällä lomakkeen oikein, yhtiöt voivat varmistaa, että niiden verotus tapahtuu oikein ja että kaikki verotukseen liittyvät edut otetaan huomioon.
Lomakkeen rakenne: Yksityiskohtainen tarkastelu
66 Selvitys konsernisuhteista verontilitystä varten koostuu useista kentistä, ja jokainen niistä on tärkeä. Seuraavassa on lueteltu lomakkeen keskeiset osat sekä huomioitavat seikat jokaisessa kohdassa:
- Verovelvollisen nimi ja Y-tunnus: Täytä tämä tietoja huolellisesti, sillä virheelliset tiedot voivat viivästyttää käsittelyä.
- Tilikausi: Merkitse tilikausi muodossa ppkkvvvv-ppkkvvvv, jotta verotus voidaan kohdistaa oikealle ajanjaksolle.
- Konsolidointisuhteet: Ilmoita, mitkä tytäryhteisöt kuuluvat konserniin ja millä tavalla ne ovat yhteydessä emoyhteisöön.
Lisäksi on tärkeää varmistaa, että kaikki tarvittavat liitteet ovat mukana ja että ne tukevat lomakkeella annettuja tietoja. Huomaa, että virheelliset tiedot tai puuttuvat liitteet voivat johtaa käsittelyn viivästymiseen tai jopa hylkäämiseen.
Vertailu: 66 Selvitys konsernisuhteista vs. muut lomakkeet
On tärkeää ymmärtää, miten 60 Lomake 65 eroaa 66 Selvitys konsernisuhteista -lomakkeesta. Vaikka molemmat liittyvät konserniavustuksiin, niiden käyttötarkoitukset ja vaatimukset ovat erilaisia.
| Lomake | Käyttötarkoitus | Vaadittavat tiedot |
|---|---|---|
| 65 | Ilmoitus konsernin sisäisistä avustuksista | Yksityiskohtainen kuvaus avustuksista ja niistä saatujen etujen jakamisesta |
| 66 | Selvitys konsernisuhteista verontilitystä | Yhteisön omistussuhteet, omistuksen määrä, tilikausi |
Ymmärtämällä näiden lomakkeiden väliset erot, verovelvolliset voivat varmistaa, että he toimittavat oikeat asiakirjat oikealla tavalla ja oikeaan aikaan.
Prosessi alusta loppuun: Lomakkeen täyttämisestä päätökseen
Lomakkeen 66 täyttämisprosessi alkaa liikkeellepanosta, kun tytäryhteisö arvioi omistussuhteet ja mahdolliset avustukset. Täytä lomake huolellisesti ja tarkista kaikki tiedot ennen lähettämistä:
- Kerää kaikki tarvittavat tiedot emoyhtiöstä ja tytäryhtiöistä.
- Täytä lomake 3085 kaikkien tarvittavien kenttien osalta.
- Liitä mukaan tarvittavat asiakirjat ja valmistelut, kuten lomake 65, jos tarpeen.
- Toimita lomake yhdessä tuloveroilmoituksen kanssa määräaikaan mennessä.
- Seuraa käsittelyä ja ole valmis toimittamaan lisätietoja, jos veroviranomaiset pyytävät niitä.
Prosessin aikana on tärkeää olla tarkkaavainen. Mikäli viranomainen havaitsee poikkeamia, se voi johtaa verotuksen tarkistamiseen tai muihin seuraamuksiin.
Vaikutukset virhetapauksissa: Mitä tehdä, jos asiat menevät pieleen?
Jos huomaat virheitä lomakkeessa tai saat hylkäävän päätöksen veroviranomaisilta, on tärkeää toimia nopeasti:
- Ota yhteyttä Veroon: Selvitä, mikä meni pieleen ja miten voit korjata asian.
- Korjaa lomake: Mikäli virhe on itsestään korjattavissa, täytä lomake oikein ja toimita se uudelleen.
- Pidä tallessa kaikki viestintä: Kaikki kirjeet ja sähköpostit veroviranomaisten kanssa voivat olla hyödyllisiä mahdollisissa riitatilanteissa.
On hyvä muistaa, että virheen korjaaminen voi kestää aikaa, joten varaudu odottamaan vastauksia ja päätöksiä veroviranomaisilta. Mikäli tilanne on monimutkainen, voidaan harkita asiantuntija-apua.
Lopuksi: Lomake 66 ja sen merkitys konserniverotuksessa
66 Selvitys konsernisuhteista verontilitystä varten -lomake on tärkeä asiakirja, joka auttaa konsernien jäseniä navigoimaan verovelvollisuuksissaan. Oikean ja ajankohtaisen tiedon toimittaminen varmistaa, että konsernit voivat optimoida verotuksensa ja välttää mahdolliset ongelmat viranomaisten kanssa. Lomakkeen huolellinen täyttäminen ja palauttaminen oikeaan aikaan ovat avainasemassa, jotta voidaan varmistaa sujuva ja ongelmaton verotuskäytäntö.
66 Selvitys konsernisuhteista verontilitystä varten: Yhteys konsernitilinpäätökseen
Kun yritys laatii konsernitilinpäätöksen, on tärkeää ymmärtää, miten 66 Selvitys konsernisuhteista verontilitystä varten (3085) liittyy kokonaisuuteen. Tämä selvitys tarjoaa syvällisen tarkastelun konsernin suhteista ja niiden vaikutuksesta verotukseen. Konsernin sisäiset suhteet, kuten sisäiset liiketoimet, voivat vaikuttaa verotettavaan tulokseen ja siten myös veron määräytymiseen.
Konsernitilinpäätöksessä on otettava huomioon konsolidointiperiaatteet, ja 66 Selvitys on yksi työkalu, joka auttaa varmistamaan, että kaikki konsernin osat ovat mukana verotuksessa oikealla tavalla. Tällöin on tärkeää eritellä konsernin sisäiset velvoitteet ja oikeudet, sekä varmistaa, ettei verotuksessa tapahdu vääristymisiä. Erityisesti, jos konsernissa on tytäryhtiöitä ulkomaisissa oikeudellisissa muodossa, voi verotuksen käsittely vaatia lisäselvityksiä ja -analyysiä.
Veroviranomaisen rooli ja ohjeistus
Veroviranomainen, eli Vero, on keskeinen toimija 66 Selvitys konsernisuhteista verontilitystä varten prosessissa. Veroviranomaisen ohjeistus on ratkaisevaa, jotta yritykset voivat noudattaa sääntöjä ja menettelyjä oikein. Vero julkaisee säännöllisesti ohjeita ja oppaita, jotka auttavat yrityksiä ymmärtämään, miten 66 Selvitystä ja muita verotukseen liittyviä asiakirjoja tulee käsitellä.
On hyvä huomata, että veroviranomaisen antamat ohjeet voivat muuttua. Siksi yritysten on tärkeää seurata aktiivisesti Vero.fi -sivustoa ja olla yhteydessä veroviranomaisiin, mikäli on epäselvyyksiä. Erityisesti uusille yrittäjille ja pienille yrityksille voi olla hyödyllistä osallistua veroviranomaisen järjestämiin koulutuksiin ja seminaareihin, joissa käsitellään käytännön esimerkkejä ja parhaita käytäntöjä 66 Selvityksen laatimiseksi.
Haasteet ja mahdolliset ongelmat 66 Selvityksen täyttämisessä
66 Selvityksen laatiminen ei ole aina ongelmatonta. Usein yritykset kohtaavat haasteita, kuten puutteellista tietoa konsernin sisäisistä suhteista tai vaikeuksia arvioida sisäisten liiketoimien arvoja. Näiden haasteiden voittamiseksi on suositeltavaa käyttää asiantuntijapalveluja, kuten tilintarkastajia tai verokonsultteja, jotka voivat tarjota asiantuntevaa neuvontaa ja varmistaa selvityksen oikeellisuuden.
Lisäksi yritysten tulisi olla tietoisia siitä, että veroviranomainen voi vaatia lisäselvityksiä tai tarkastuksia, mikäli selvityksessä on epäselvyyksiä tai puutteita. Tällöin yrityksen on oltava valmis toimittamaan tarvittava dokumentaatio ja tukea vaatimuksiaan. Tämä voi aiheuttaa ylimääräistä työtä ja resursseja, mikä on syytä ottaa huomioon jo selvityksen valmisteluvaiheessa.