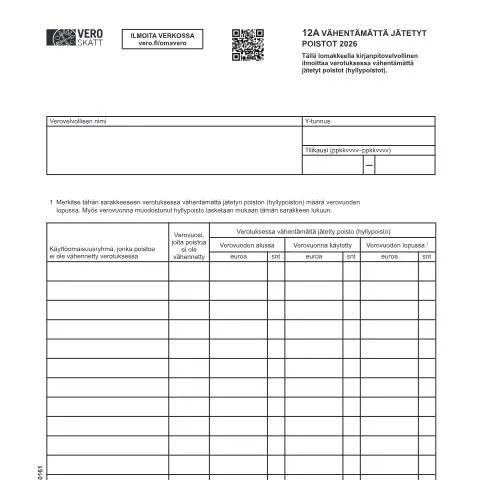
Verotuksen ja hyllypoistojen yhteys: Miksi 12A Selvitys on keskeinen?
Kun yrityksesi tilikausi päättyy, yksi tärkeimmistä tehtävistäsi on varmistaa, että verotuksesi on kunnossa. 12A Selvitys verotuksessa vähentämättä jätetyistä poistoista (3016) on avainasiakirja, johon sinun on kiinnitettävä erityistä huomiota. Tämä lomake antaa sinulle mahdollisuuden ilmoittaa verottajalle hyllypoistot, joita et ole vielä vähentänyt verotuksessa. Hyllypoistot voivat vaikuttaa yrityksesi verotettavan tulon määrään, joten on elintärkeää ymmärtää, miten ja miksi tämä lomake on täytettävä.
Hyllypoistot ja niiden vaikutus yrityksen verotukseen
Hyllypoisto tarkoittaa verovelvollisen kirjanpidossa olevia poistoja, joita ei ole vielä vähennetty verotuksessa. Ne voivat johtua esimerkiksi investoinneista, jotka ovat tuottaneet tuloa, mutta joista ei ole vielä tehty verovähennyksiä. Hyllypoistojen ilmoittaminen 12A-lomakkeella on tärkeää, koska se vaikuttaa suoraan yrityksesi verotettavaan tuloon ja siten myös verovelvoitteeseesi.
- Oikea ilmoittaminen: Varmista, että ilmoitat kaikki vähentämättä jätetyt poistot tarkasti, sillä virheet voivat johtaa verotuksen oikaisuihin.
- Verovelvoitteiden hallinta: Ilmoittamalla hyllypoistot oikein voit mahdollisesti pienentää tulevia verotuksellisia velvoitteita.
12A-lomakkeen täyttäminen: Askeleet kohti tarkkuutta
Lomakkeen täyttäminen voi tuntua monimutkaiselta, mutta oikeilla ohjeilla se on täysin hallittavissa. Aloita keräämällä kaikki tarvittavat tiedot ja asiakirjat ennen kuin siirryt itse täyttämään lomaketta.
Tarvittavat tiedot ja dokumentit
Ensinnäkin, varmista, että sinulla on seuraavat tiedot käytettävissäsi:
- Yrityksen nimi ja Y-tunnus: Nämä tiedot löytyvät yrityksesi rekisteröintiasiakirjoista.
- Tilikausi: Ilmoita selkeästi, minkä tilikauden poistoista on kyse, esimerkiksi muodossa ppkkvvvv–ppkkvvvv.
- Verovuosi: Määritä verovuosi, jolta poistoa ei ole vähennetty, ja säännöllisesti päivitä tietoja.
Työskentelylomakkeen parissa
Kun kaikki tiedot ovat valmiina, voit alkaa täyttää 12A-lomaketta. Lomakkeessa on useita sarakkeita, joihin sinun on syötettävä hyllypoistojen summat. Muista, että myös verovuonna syntyneet hyllypoistot lasketaan mukaan.
| Käyttöomaisuusryhmä | Verovuosi | Vähentämättä jätetty poisto verovuoden alussa | Vuonna käytetty poisto | Vuoden lopun poisto |
|---|---|---|---|---|
| Esimerkki 1 | 2023 | 5000 € | 1000 € | 4000 € |
| Esimerkki 2 | 2023 | 3000 € | 500 € | 2500 € |
Missä ja miten lomake toimitetaan?
Kun olet täyttänyt lomakkeen, seuraava askel on sen toimittaminen verottajalle. Lomakkeen voi toimittaa sähköisesti tai paperiversiona, mutta nykyään suositaan sähköistä ilmoittamista.
Sähköinen ilmoittaminen
Sähköinen ilmoittaminen tapahtuu Omavero-palvelun kautta, joka on verohallinnon tarjoama digitaalinen palvelu. Varmista, että sinulla on Suomi.fi eID käytössäsi, jotta voit tunnistautua palveluun. Näin voit helposti lähettää lomakkeesi ja seurata sen käsittelyä.
Paperinen toimittaminen
Jos päätät lähettää lomakkeen paperiversiona, käytä vain vero.fi -sivustolta tulostettuja lomakkeita. Kopioiden käyttäminen voi heikentää lomakkeen laatua ja johtaa optisen lukemisen epäonnistumiseen, joten varmista, että lähettämäsi lomake on selkeä ja oikein täytetty.
Käsittely ja seuranta: Miten varmistat, että lomake on vastaanotettu?
Kun olet lähettänyt lomakkeen, on tärkeää seurata sen käsittelyä. Omavero-palvelussa voit tarkistaa, onko lomake vastaanotettu ja mitä käsittelyvaiheita se kulkee läpi.
Vastaanoton vahvistus
Kunnollinen hallinta edellyttää, että varmistat lomakkeen vastaanoton. Omaverosta löydät tiedot siitä, onko lomake kirjattu ja käsitelty. Jos et saa vahvistusta, kannattaa olla yhteydessä verohallintoon.
Mitä tehdä, jos hyllypoistoja ei hyväksytä?
Jos verohallinto hylkää lomakkeesi tai havaitsee virheitä, saat yleensä ohjeita virheiden korjaamiseen. On tärkeää toimia nopeasti ja tarkasti korjataksesi ilmoituksesi ja toimittaa se sitten uudelleen.
- Ota yhteyttä asiantuntijaan: Jos et ole varma, miten edetä, voi olla hyvä idea keskustella kirjanpitäjän tai verovalmistajan kanssa, jotka voivat auttaa sinua.
- Valmistaudu toimitukseen: Kerää kaikki tarvittavat asiakirjat ja tiedot, jotta voit täydentää hakemustasi ajantasaisesti.
Oikeus oikaisuun: Mitä tehdä, jos huomaat virheen jälkikäteen?
Jos havaitsit virheen jo toimitetussa lomakkeessa, on tärkeää toimia viipymättä. Verohallinnolla on menettelytapoja virheiden oikaisemiseksi, ja voit pyytää oikaisua lähettämällä uusia tietoja.
Oikaisuvaatimus
Oikaisuvaatimuksen tekeminen vaatii, että toimitat selkeät perustelut virheellesi ja liität mukaan kaikki tarvittavat asiakirjat. Verohallinto arvioi vaatimuksesi ja voi hyväksyä tai hylätä sen.
Hyödyllisimmät käytännöt oikaisuvaatimuksessa
- Ole ajoissa: Oikaisuvaatimukset kannattaa tehdä mahdollisimman pian virheen havaitsemisen jälkeen.
- Dokumentointi: Varmista, että kaikki toimittamasi asiakirjat ovat täydellisiä ja selkeitä.
Verovelvollisen oikeudet ja velvollisuudet
12A Selvitys verotuksessa vähentämättä jätetyistä poistoista -lomake liittyy suoraan verovelvollisen oikeuksiin ja velvollisuuksiin. Oikein täytetty lomake antaa sinulle oikeuden vähentää hyllypoistot tulevissa verotuksissa ja siten hallita verovelvoitteitasi tehokkaasti.
Verovelvollisen velvollisuudet
Verovelvollisena sinulla on velvollisuus:
- Ilmoittaa kaikki vähentämättä jätetyt poistoja ajallaan ja tarkasti.
- Seurata kaikkia verotukseen liittyviä asiakirjoja ja varmistaa, että ne ovat kunnossa.
Oikeudet
Sinulla on myös oikeus:
- Saada selkeät ohjeet verottajalta kaikissa verotukseen liittyvissä kysymyksissä.
- Pyytää verohallinnolta oikaisua ja selvityksiä, jos koet, että verotuksesi ei ole oikeudenmukainen.
Yhteenveto: Hyllypoistot, verovelvollisuus ja 12A-lomake
12A Selvitys verotuksessa vähentämättä jätetyistä poistoista (3016) on keskeinen asiakirja, joka vaikuttaa yrityksesi verotukseen ja taloudelliseen tilanteeseen. Huolellinen valmistelu, tarkka täyttö ja ajankohtainen toimitus ovat kaikkien avaintekijöiden onnistuneen hallinnan kannalta. Hyvin toimimalla voit vähentää verovastuitasi ja varmistaa, että yrityksesi talous pysyy kunnossa.
12A Selvitys verotuksessa: Vähentämättä jätetyt poistot ja niiden käsittely
12A Selvitys verotuksessa vähentämättä jätetyistä poistoista (3016) on tärkeä asiakirja, jonka avulla verovelvolliset voivat ilmoittaa vähentämättä jääneitä poistoja verotuksessaan. Tämä asiakirja mahdollistaa verovelvolliselle maksamisen täsmällisemmän arvioinnin ja varmistaa, että kaikki lailliset vähennykset on otettu huomioon. On kuitenkin tärkeää ymmärtää erilaiset vähennysmahdollisuudet ja niiden vaikutus verotettavan tulon laskentaan.
Poistot ovat investointien kustannusten vähentämistä verotuksessa, ja niiden tarkoituksena on jakaa investoinnin kustannuksia useammalle vuodelle, mikä voi parantaa verovelvollisen taloudellista tilannetta pitkällä aikavälillä. Vähentämättä jätetyt poistot voivat syntyä muun muassa, jos verovelvollinen ei ole käyttänyt täysimääräisesti hyväksyttyjä poistoja tai jos poistoja on jäänyt käyttämättä edellisinä vuosina. Tämä voi johtaa verovelvollisen korkeampaan verotettavaksi tulleeseen tuloon ja siten suurempiin veromaksuihin.
Verovelvollisen oikeudet ja velvollisuudet 12A selvityksen yhteydessä
Verovelvollisilla on oikeus saada selkeä ja kattava käsitys siitä, mitkä heidän oikeutensa ja velvollisuutensa ovat, kun he täyttävät 12A Selvityksen. Ensinnäkin, verovelvollisen on ymmärrettävä, että heillä on oikeus esittää vähentämättä jääneitä poistoja joko oma-aloitteisesti tai Verohallinnon pyynnöstä. Tämä tarkoittaa, että verovelvollisen on seurattava tarkasti omia taloudellisia asioitaan ja varmistettava, että kaikki mahdolliset poistot on ilmoitettu.
Toisaalta verovelvollisten on myös oltava tietoisia seuraamuksista, jos he eivät ilmoita vähentämättä jääneitä poistoja. Tällöin Verohallinto voi periä verotettavan tulon, joka olisi voitu vähentää, ja tuloksena voi olla huomattavat veroseuraamukset. Verovelvollisilla on velvollisuus säilyttää kaikki asiakirjat ja todisteet, jotka liittyvät poistojen laskentaan, vähennysoikeuteen ja muihin verotukseen liittyviin asioihin.
Poistoihin liittyvät erityistilanteet ja niiden vaikutus verotukseen
Erityistilanteita, jotka voivat vaikuttaa vähentämättä jätettyjen poistojen käsittelyyn, ovat muun muassa omaisuuden luovuttaminen, yrityksen vaihtaminen tai liiketoiminnan lopettaminen. Kun omaisuutta myydään, verovelvollisen on otettava huomioon myyntihinta ja se, ovatko aikaisemmin ilmoitetut poistot oikeanlaisia. Mikäli poistojen määrä on ilmoitettu virheellisesti, se voi johtaa verovelvollisen maksamaan liikaa veroja tai saamaan takaisin väärän määrän palautuksista.
Yrityksen vaihtuessa on tärkeää, että uusi omistaja tunnistaa kaikki aiemmat vähentämättä jääneet poistot ja ilmoittaa ne asianmukaisesti, jotta siirto verotuksessa saadaan toteutettua asianmukaisesti. Liiketoiminnan lopettamisen yhteydessä verovelvollinen voi myös tehdä yhteenveto vähentämättä jääneistä poistoista ja varmistaa, että kaikki mahdolliset vähennykset on otettu huomioon ennen lopullista verotusta.
Kaiken kaikkiaan on tärkeää, että verovelvolliset ymmärtävät vähentämättä jätettyjen poistojen vaikutuksen omaan verotukseensa ja käyttävät kaikkia heille tarjottuja mahdollisuuksia järjestelmän hyväksi. Selkeät asiakirjat ja asianmukaiset toimet auttavat hallitsemaan verotusta ja parantamaan taloudellista tilannetta.