Verotuksen hyllypoistojen ilmoittaminen: Tärkeyden ymmärtäminen
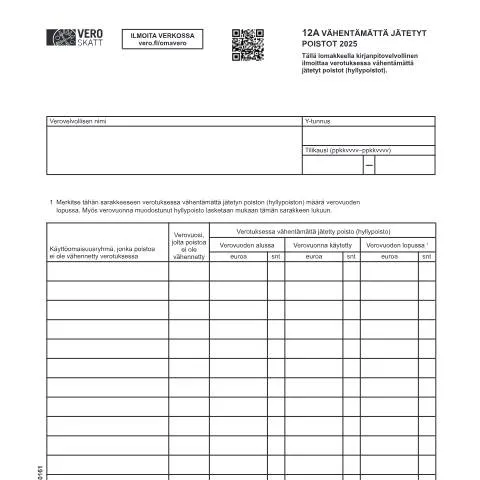
Kun puhutaan verotuksesta ja kirjanpidosta, erityisesti yrityksille, on äärimmäisen tärkeää ymmärtää, mitkä erät jäävät vähentämättä ja miten niitä ilmoitetaan. 12A Selvitys verotuksessa vähentämättä jätetyistä poistoista (3016) on asiakirja, joka auttaa yrityksiä ilmoittamaan verotuksessa vähentämättä jääneet poistot, tunnetaan myös nimellä hyllypoistot. Tämä prosessi on tärkeä, jotta verotuksen läpinäkyvyys ja tarkkuus voidaan ylläpitää.
Formulaarin rakenne: Yksityiskohtainen tarkastelu
Lomakkeen täyttäminen vaatii huolellisuutta ja tarkkuutta, sillä jokaisella kentällä on oma merkityksensä. Tässä osiossa käydään läpi lomakkeen kentät yksi kerrallaan ja annetaan vinkkejä niiden täyttämiseen.
Verovelvollisen nimi ja Y-tunnus
Ensimmäiseksi on tärkeää ilmoittaa verovelvollisen nimi sekä Y-tunnus. Tämä tieto on elintärkeä, sillä se yhdistää ilmoituksen oikeaan yritykseen. Varmista, että tiedot ovat oikein, sillä virheelliset tiedot voivat aiheuttaa ongelmia myöhemmin.
Tilikausi
Tilikausi merkitään muodossa ppkkvvvv–ppkkvvvv. Tässä on tärkeää huomioida, että tilikauden tulee kattaa ne ajanjaksot, joilta poistot ilmoitetaan. Virheellinen aikaraja voi johtaa ilmoituksen hylkäämiseen.
Vähentämättä jätetyt poistot
Kenttä, johon merkitään verotuksessa vähentämättä jätetyt poistoerät, on yksi kriittisimmistä. Kaikkien hyllypoistojen tulee näkyä tässä. Varmista, että lasket sekä verovuoden alussa olevat että verovuonna syntyneet hyllypoistot mukaan.
Vertailu muihin lomakkeisiin: 12A ja sen erikoisuus
Monet saattavat sekoittaa 12A Selvitys verotuksessa vähentämättä jätetyistä poistoista (3016) -lomakkeen muihin verolomakkeisiin. On tärkeää ymmärtää, mikä tekee tästä lomakkeesta ainutlaatuisen, sekä mitkä ovat sen erottuvat piirteet.
Erityiset ominaisuudet
- Kohdistus hyllypoistoihin: Tämä lomake keskittyy yksinomaan vähentämättä jääneiden hyllypoistojen ilmoittamiseen, kun taas muut lomakkeet saattavat kattaa laajempia verotuksellisia kysymyksiä.
- Optinen luku: Lomakkeen täyttämisessä on käytettävä vain vero.fi:stä tulostettuja lomakkeita, sillä optinen luku vaatii erityisiä tulosteita.
- Yksinkertaisuus: Lomakkeessa on rajoitettu määrä kenttiä, mikä helpottaa sen täyttämistä verrattuna monimutkaisempaan verokoodistoon.
Kuka täyttää lomakkeen? Erilaiset käyttäjäprofiilit
Formulaarin täyttäminen ei rajoitu ainoastaan isoihin yrityksiin. Usein pienemmät yritykset tai jopa yksinyrittäjät voivat olla velvollisia täyttämään tämän lomakkeen. On tärkeää tunnistaa, kuka kuuluu osapuolten piiriin ja missä tilanteissa lomake on pakollinen.
Yrittäjät ja pienyritykset
Pienyritykset, jotka tekevät kirjanpitovelvollisuutta, ovat myös velvollisia ilmoittamaan vähentämättä jääneet poistot. Jos yrityksellä on vähäisiä hyllypoistoja, se voi kuitenkin käyttää yksinkertaistettuja menettelytapoja.
Poikkeusolosuhteet
Erityistapauksissa, kuten lamakausina tai kriisitilanteissa, yritys voi saada vapautuksen ilmoittamasta joitakin poistoja. On tärkeää tarkistaa, onko yrityksellä erityisiä ehtoja, jotka voivat vaikuttaa lomakkeen täyttämiseen.
Ilmoitusprosessi: Askel askeleelta
Prosessi 12A-lomakkeen täyttämisestä sen lähettämiseen voi tuntua monimutkaiselta. Seuraavassa vaiheittaisessa oppaassa esitellään, miten prosessi etenee alusta loppuun.
1. Lomakkeen täyttäminen
Aloita täyttämällä lomake huolellisesti edellä käyden läpi jokainen kenttä. Varmista, että kaikki tarvittavat tiedot ovat mukana ja tarkista mahdolliset virheet ennen lähettämistä.
2. Lomakkeen tarkistus
Ennen lomakkeen lähettämistä on suositeltavaa tarkistaa se kolmannen osapuolen, kuten kirjanpitäjän, avulla. He voivat auttaa varmistamaan, että kaikki tiedot ovat oikein.
3. Lomakkeen lähettäminen
Lomake voidaan lähettää joko sähköisesti vero.fi-verkkopalvelun kautta tai perinteisesti postitse. Sähköinen lähetys on nopeaa ja tarjoaa varmuuden siitä, että lomake on perillä oikeaan aikaan.
4. Vahvistus ja seuranta
Kun lomake on lähetetty, on tärkeää seurata sen tilaa. Verohallinto toimittaa vahvistuksen lomakkeen vastaanottamisesta sekä mahdollisista lisäkysymyksistä.
Kanavat ja vaihtoehdot: Sähköinen vs. paperinen ilmoitus
Ilmoittamiskanavat voivat vaikuttaa lomakkeen käsittelyaikaan ja mukavuuteen. Vertailussa sähköisen ja paperisen ilmoituksen välillä on omat etunsa ja haittansa.
Sähköinen ilmoitus
- Etuna nopeus: Sähköinen ilmoitus on yleensä nopeampi ja kätevämpi vaihtoehto. Tiedot saadaan suoraan vero.fi-järjestelmään, mikä nopeuttaa käsittelyaikaa.
- Vahvistuksen saaminen: Sähköisesti lähetetyistä lomakkeista saadaan heti vahvistus, mikä vähentää epävarmuutta ja mahdollisia virheitä.
Paperinen ilmoitus
- Perinteinen tapa: Joissakin tapauksissa paperinen ilmoitus voi tuntua turvallisemmalta, erityisesti vanhemmille yrittäjille, jotka eivät ole tottuneet sähköisiin palveluihin.
- Postitusaika: Lomakkeen lähettäminen postitse voi kuitenkin ottaa aikaa, ja on tärkeää huomioida postin käsittelyaika.
Yhteenveto: Tietoa ja valmistautumista vaaditaan
12A Selvitys verotuksessa vähentämättä jätetyistä poistoista (3016) on keskeinen asiakirja, joka vaatii huolellista valmistautumista ja tarkkuutta. Täyttämällä lomake oikein ja ajallaan, voit varmistaa, että yrityksesi verotukselliset velvoitteet täytetään asianmukaisesti. Muista tarkistaa lomakkeen oikeellisuus huolellisesti ja hyödyntää tarvittaessa asiantuntija-apua, jotta kaikki menee sujuvasti.
12A Selvitys verotuksessa vähentämättä jätetyistä poistoista (3016) – Mitä tarvitset tietää?
12A Selvitys verotuksessa vähentämättä jätetyistä poistoista (3016) on tärkeä lomake, jota käytetään Suomessa verotuksessa tilanteissa, joissa verovelvollinen haluaa esittää vähennettävät poistot. Poistot voivat liittyä esimerkiksi kiinteistöjen, koneiden tai laitteiden hankintaan ja käyttöön. Verovelvollisten on tunnettava omat oikeutensa ja velvollisuutensa, jotta he voivat hyödyntää näitä vähennyksiä tehokkaasti.
Poistot määritellään verolainsäädännössä ja niiden käyttö voi vaikuttaa merkittävästi verotettavan tulon määrään. Jos vähennettävät poistot eivät ole kunnolla selvitettyjä tai ne on jätetty ilmoittamatta, verovelvollinen voi menettää mahdollisuuden saada näitä vähennyksiä. Tästä syystä on tärkeää kerätä kaikki tarvittavat asiakirjat ja tiedot ennen lomakkeen täyttämistä.
Selvityksessä on ilmoitettava muun muassa poistojen laskentaperusteet, käyttöaika ja poistojen suuruus. Lomake tulee täyttää huolellisesti ja oikein, jotta siihen ei tule virheitä, jotka voisivat johtaa verotuksen tarkistuksiin tai lisäselvityksiin.
Verovelvollisen oikeudet ja velvollisuudet poistojen osalta
Verovelvollisilla on sekä oikeuksia että velvollisuuksia liittyen vähennettäviin poistoon. Oikeudet sisältävät mahdollisuuden vähentää liiketoimintaan liittyviä poistoja verotuksessa. Tämän lisäksi verovelvollisilla on velvollisuus pitää kirjaa kaikista liiketoimintaan liittyvistä hankinnoista ja niiden poistamisesta. Kirjanpidon tulee olla ajantasaisesti hoidettua ja asianmukaisesti dokumentoitua, jotta verotarkastuksessa voidaan esittää kaikki vaaditut asiakirjat.
On myös tärkeää huomioida, että tietyissä tilanteissa verovelvollinen voi olla oikeutettu erityisiin verovapautuksiin tai -helpotuksiin, jotka voivat vaikuttaa poistojen käsittelyyn. Esimerkiksi investointituet tai muut avustukset voivat vaikuttaa siihen, miten poistot ilmoitetaan ja miten ne voidaan vähentää verotuksessa.
Verovelvollinen voi myös pyytää ennakkoratkaisua Vero-virastolta, mikäli on epävarma siitä, miten tietyt poistot tulee käsitellä. Ennakkoratkaisu on hyödyllinen työkalu, erityisesti silloin, kun kyseessä on monimutkaisempia taloudellisia kysymyksiä tai tilanteita, joissa lainsäädäntö voi olla tulkinnanvaraista.
Poistojen laskeminen ja ilmoittaminen – käytännön ohjeet
Poistojen laskeminen ja ilmoittaminen verotuksessa voi olla haastava prosessi, mutta tietyillä käytännön ohjeilla, voit helpottaa itse prosessia. Ensinnäkin, varmista että sinulla on kaikki tarvittavat asiakirjat valmiina, mukaan lukien ostokuitit ja laskut, jotka todistavat hankinnat. Jos poistot liittyvät kiinteistöön, tarvitse myös rakennuksen tai tilan hankintaan liittyvät asiakirjat.
Poistojen laskemiseen liittyy useita erilaisia laskentamalleja, kuten tasapoisto, nopea poisto tai menetysvähennys. On tärkeää ymmärtää, mikä malli on sinulle ja liiketoiminnallesi sopivin. Tasapoistossa poistot jakautuvat tasaisesti koko käyttöajan yli, kun taas nopeassa poistossa suurempi osa poistetaan heti ensimmäisinä vuosina. Huomioi myös, että eri omaisuuserille on omat sääntönsä ja aikarajansa, joten tarkista nämä huolellisesti ennen laskelmien tekemistä.
Kun olet laskenut poistot, täytä lomake 12A huolellisesti. Varmista, että tietosi ovat oikein, ja tarkista vielä kerran, että olet liittänyt kaikki tarvittavat asiakirjat. Virheellisten tai puutteellisten tietojen ilmoittaminen voi johtaa lisäselvityksiin tai veronkorotuksiin, joten huolellisuus on avainasemassa tässä prosessissa.