Récupération des fonds déposés en garantie : quand un accord Part 36 trouve son dénouement
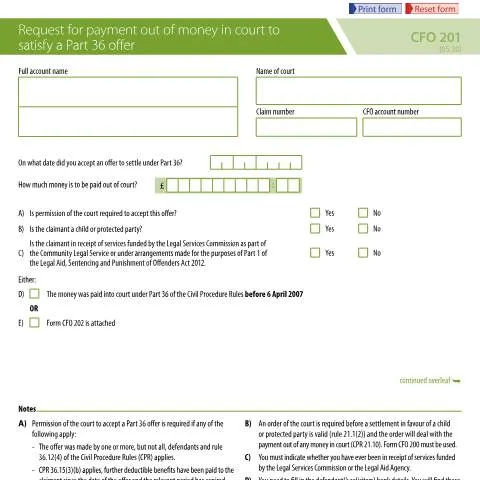
Dans l'écosystème complexe des procédures civiles anglaises, certains mécanismes permettent aux parties de sécuriser financièrement leurs engagements avant même qu'un jugement ne soit rendu. Le Part 36 offer constitue l'un de ces dispositifs stratégiques : une proposition de règlement amiable assortie de conséquences procédurales précises, souvent accompagnée du dépôt de fonds auprès du tribunal. Lorsque cette offre aboutit à un accord, la récupération des sommes consignées nécessite une démarche formelle auprès du Court Funds Office, matérialisée par le formulaire CFO 201.
Cette procédure, bien qu'apparemment technique, revêt une importance cruciale pour les parties civiles. Elle marque le passage de la phase contentieuse à l'exécution effective de l'accord, transformant une créance théorique en versement concret. La complexité administrative qui l'entoure reflète les enjeux financiers considérables et la nécessité de protéger les intérêts de toutes les parties, particulièrement lorsque des mineurs ou des personnes vulnérables sont impliqués.
Architecture procédurale du Part 36 : comprendre l'environnement juridique
Le Part 36 offer s'inscrit dans la philosophie des Civil Procedure Rules (CPR) qui privilégient le règlement amiable des différends. Cette procédure permet à une partie de formuler une proposition de transaction assortie de conditions spécifiques concernant les coûts de procédure. Lorsque le défendeur accompagne son offre d'un dépôt de fonds auprès du tribunal, ces sommes demeurent bloquées jusqu'à l'acceptation formelle ou le rejet définitif de la proposition.
Le mécanisme de consignation présente plusieurs avantages stratégiques. Pour le demandeur, il offre une garantie tangible de la solvabilité de son adversaire. Pour le défendeur, il démontre sa bonne foi et peut influencer favorablement l'appréciation judiciaire des coûts en cas de refus déraisonnable de l'offre. Cette dynamique incitative explique pourquoi de nombreuses affaires civiles importantes comportent des dépôts substantiels.
La transition entre l'offre et son acceptation déclenche automatiquement l'obligation de libérer les fonds consignés. Toutefois, cette libération ne s'opère pas automatiquement : elle requiert une demande expresse via le formulaire CFO 201, accompagnée des justificatifs appropriés. Cette étape administrative, loin d'être une simple formalité, constitue un verrou de sécurité essentiel pour prévenir les erreurs ou les fraudes.
Conditions d'éligibilité et situations particulières nécessitant une autorisation judiciaire
L'acceptation d'un Part 36 offer n'ouvre pas systématiquement un droit automatique au retrait des fonds. Plusieurs situations requièrent une autorisation préalable du tribunal, créant une procédure à deux niveaux selon la complexité du dossier.
| Situation | Autorisation requise | Formulaire alternatif |
|---|---|---|
| Offre acceptée par un défendeur unique | Non | CFO 201 |
| Offre émanant de certains défendeurs seulement (CPR 36.12(4)) | Oui | Procédure judiciaire préalable |
| Déduction de prestations sociales après expiration (CPR 36.15(3)(b)) | Oui | Procédure judiciaire préalable |
| Répartition sous Fatal Accidents Act 1976 (CPR 41.3A) | Oui | Procédure judiciaire préalable |
| Acceptation après ouverture des débats | Oui | Procédure judiciaire préalable |
Les offres antérieures au 6 avril 2007 constituent un cas particulier complexe. Le régime procédural ayant évolué à cette date, ces anciennes consignations nécessitent généralement une autorisation judiciaire, sauf si les parties ont ultérieurement convenu des modalités de répartition des coûts ou formulé de nouvelles propositions sous l'empire des règles actuelles.
La protection des mineurs et personnes vulnérables introduit une dimension supplémentaire de complexité. Conformément à la règle 21.1(2) des CPR, tout accord impliquant un mineur ou une personne sous protection judiciaire requiert une validation tribunalière préalable. Dans ces circonstances, le formulaire CFO 200 remplace le CFO 201, et l'ordonnance d'homologation définit précisément les modalités de libération des fonds.
Décryptage des sections critiques du formulaire CFO 201
Le formulaire CFO 201 s'articule autour de plusieurs sections dont la complétude conditionne le traitement de la demande. Chaque élément répond à une logique de vérification et de traçabilité propre au système judiciaire britannique.
La section d'identification comprend des champs apparemment redondants mais juridiquement distincts. Le nom du tribunal correspond à la juridiction ayant statué sur la consignation initiale, tandis que le claim number fait référence au dossier procédural principal. Le numéro de compte CFO constitue l'identifiant unique attribué lors du dépôt initial et figure sur tous les documents de notification envoyés aux parties.
La date d'acceptation de l'offre Part 36 revêt une importance cruciale pour le calcul des intérêts éventuels et la détermination du régime de coûts applicable. Cette date correspond généralement à la réception de la notification d'acceptation par la partie offrante, non à la date de signature ou d'envoi de l'acceptation.
Les questions A, B et C constituent un filtre procédural destiné à orienter le traitement administratif. Une réponse positive à l'une de ces questions déclenche soit un renvoi vers d'autres formulaires, soit une suspension du traitement en attente d'éléments complémentaires. Cette architecture évite les erreurs de procédure et protège les droits des parties les plus vulnérables.
Particularités des dépôts antérieurs à avril 2007 et évolutions réglementaires
La réforme des Civil Procedure Rules entrée en vigueur le 6 avril 2007 a profondément modifié le régime des Part 36 offers, créant une césure temporelle aux conséquences pratiques durables. Les dépôts antérieurs à cette date demeurent soumis à l'ancien régime, plus restrictif en matière d'acceptation tardive et de calcul des coûts.
Pour les consignations pré-2007, l'option D du formulaire CFO 201 permet exceptionnellement un traitement simplifié, à condition que les parties aient résolu entre elles la question de la répartition des coûts de procédure. Cette solution pragmatique évite de soumettre au tribunal des dossiers anciens dont l'enjeu principal réside dans la libération de fonds plutôt que dans l'arbitrage de questions procédurales complexes.
Alternativement, l'option E renvoie vers le formulaire CFO 202, spécifiquement conçu pour les situations nécessitant une analyse approfondie du contexte procédural. Cette bifurcation administrative reflète la volonté du Ministry of Justice de traiter efficacement les demandes simples tout en préservant un contrôle renforcé sur les dossiers sensibles.
L'évolution réglementaire a également introduit des mécanismes de protection renforcés concernant les prestations sociales déductibles. Lorsque des allocations ou indemnités ont été versées au demandeur postérieurement à l'offre initiale, leur prise en compte peut nécessiter un recalcul judiciaire préalable à toute libération de fonds.
Mécanismes de vérification d'identité et exigences de signature
Le processus de signature du formulaire CFO 201 illustre parfaitement l'équilibre recherché entre accessibilité procédurale et sécurité financière. Le système distingue deux régimes selon que le demandeur dispose ou non d'une représentation juridique professionnelle.
Lorsqu'un solicitor est officiellement inscrit au dossier, sa signature suffit à authentifier la demande, à condition qu'elle émane d'un associé du cabinet. Cette règle reflète la responsabilité professionnelle des solicitors et leur obligation déontologique de vérifier l'identité de leurs clients. Elle simplifie considérablement la procédure pour les dossiers représentés, qui constituent la majorité des affaires impliquant des sommes importantes.
En revanche, la signature directe par le demandeur déclenche une procédure de certification renforcée. Le témoin doit non seulement connaître personnellement le signataire, mais également présenter des qualifications professionnelles ou un statut social reconnu. La liste des témoins acceptables, particulièrement détaillée, reflète une conception britannique spécifique de la respectabilité sociale et professionnelle.
Cette liste exclut explicitement les membres de la famille du demandeur, prévenant ainsi les complicités potentielles. Elle privilégie les professions réglementées (médecins, pharmaciens, solicitors) et les fonctions d'autorité (magistrats, officiers de police, fonctionnaires permanents), créant un réseau de garants socialement reconnus.
La certification par témoignage ne se limite pas à une simple vérification d'identité : elle engage la responsabilité personnelle du témoin sur la véracité de l'identité déclarée. Cette responsabilisation explique pourquoi certaines catégories professionnelles, habituées à ce type d'engagement, figurent en bonne place dans la liste officielle.
Coordination avec les services d'aide juridictionnelle et implications financières
La question C du formulaire CFO 201, relative aux services financés par la Legal Services Commission ou la Legal Aid Agency, ne constitue pas une simple formalité statistique. Elle déclenche potentiellement des obligations de remboursement qui peuvent affecter substantiellement le montant net perçu par le demandeur.
Le système d'aide juridictionnelle britannique fonctionne selon un principe de récupération sur les sommes obtenues en cas de succès procédural. Lorsqu'un demandeur bénéficiaire d'aide juridictionnelle accepte un Part 36 offer, l'organisme financeur dispose d'un droit de créance prioritaire sur les fonds récupérés, dans la limite des sommes avancées majorées des intérêts légaux.
Cette articulation complexe entre aide publique et récupération privée nécessite une coordination administrative précise. La Legal Aid Agency doit être informée de toute acceptation d'offre susceptible de générer une récupération, et peut s'opposer à la libération des fonds tant que ses droits ne sont pas préservés. Cette procédure protège l'intérêt public tout en évitant que les bénéficiaires d'aide juridictionnelle ne se trouvent ultérieurement débiteurs de sommes importantes.
La réforme du Legal Aid, Sentencing and Punishment of Offenders Act 2012 a durci ces mécanismes de récupération, étendant notamment les cas où l'aide accordée doit être intégralement remboursée. Cette évolution renforce l'importance de la déclaration précise des antécédents d'aide juridictionnelle lors de toute demande de libération de fonds.
Traitement administratif et délais de mise en paiement par le Court Funds Office
Le Court Funds Office de Sunderland centralise le traitement de l'ensemble des demandes de libération de fonds consignés en Angleterre et au pays de Galles. Cette centralisation, mise en place pour optimiser les contrôles et réduire les coûts de gestion, impose une logistique administrative spécifique que les demandeurs doivent intégrer dans leur planification financière.
Une fois le formulaire CFO 201 correctement complété et accompagné des pièces requises, le délai de traitement standard varie généralement entre 10 et 15 jours ouvrables pour les dossiers ne présentant pas de complexité particulière. Ce délai inclut la vérification de l'identité du demandeur, la validation des coordonnées bancaires et la génération de l'ordre de virement.
Les virements internationaux nécessitent des délais supplémentaires et l'indication précise des codes IBAN et SWIFT/BIC. Le Court Funds Office applique les réglementations de lutte contre le blanchiment d'argent, pouvant déclencher des vérifications complémentaires pour les transferts vers certaines juridictions ou dépassant certains seuils.
La notification de mise en paiement s'effectue par courrier postal adressé au demandeur ou à son représentant légal. Cette notification précise le montant exact versé, les éventuelles déductions opérées (frais de gestion, prélèvements d'aide juridictionnelle) et les références du virement bancaire. Elle constitue un justificatif comptable essentiel, notamment pour les déclarations fiscales ultérieures.
En cas d'incident de traitement (coordonnées bancaires erronées, opposition de tiers, problème d'identification), le Court Funds Office suspend la procédure et contacte le demandeur par courrier recommandé. La résolution de ces incidents peut considérablement allonger les délais, d'où l'importance d'un remplissage particulièrement soigneux du formulaire initial.
Managing Multiple Part 36 Offers and Court Fund Complications
When dealing with complex litigation involving several defendants or multiple claims, practitioners may encounter situations where numerous Part 36 offers exist simultaneously, each potentially requiring separate court fund payments. The Court Funds Office maintains distinct accounts for each offer, but administrative challenges can arise when offers overlap or when amendments create cascading payment requirements.
Fill in your form directly online
No printing: type your details into the boxes of the official form, tick, then download the PDF ready to send.
- 1Type into the form boxes
- 2Tick in one click
- 3Save and download the PDF
Where a claimant has made Part 36 offers against multiple defendants, each offer typically requires its own court fund deposit if the offeree requests security. However, the court may exercise discretion under CPR 36.23 to consolidate fund requirements where offers relate to substantially similar claims or where the total exposure exceeds the claimant's demonstrated means. Practitioners should be aware that consolidated funds don't automatically apportion payments if only some offers are accepted—specific allocation instructions must be provided to the Court Funds Office.
Sequential Part 36 offers present particular complications. When an initial offer is withdrawn and replaced with a revised offer, the original court fund deposit doesn't automatically transfer to secure the new offer. The offeror must make specific application to redirect the existing fund or, alternatively, provide fresh security. This can create temporary periods where no effective security exists, potentially allowing the offeree to challenge the revised offer's validity.
Group litigation scenarios require careful coordination with the Court Funds Office. Where representative claimants make Part 36 offers on behalf of multiple represented parties, the fund calculation must reflect the aggregate potential liability. However, individual represented parties cannot typically make separate fund applications—all applications must route through the appointed representative, creating potential delays if internal group coordination proves difficult.
Cross-Border Enforcement and International Court Fund Transfers
Part 36 offers with international elements present unique court fund challenges, particularly where enforcement may occur across multiple jurisdictions. While the Court Funds Office operates within England and Wales, practitioners dealing with cross-border disputes must consider how court fund payments interact with international enforcement mechanisms and foreign court requirements.
Where a Part 36 offer involves assets located outside England and Wales, the court fund payment serves as security for the domestic judgment, but additional security may be required in foreign jurisdictions where enforcement is anticipated. The Court Funds Office cannot directly transfer funds to foreign court systems, requiring practitioners to coordinate parallel security arrangements. This is particularly relevant in commercial disputes where defendants hold significant assets in multiple countries.
European enforcement mechanisms, despite Brexit changes, may still apply to certain pre-existing arrangements or specific treaty obligations. Practitioners should verify whether existing reciprocal enforcement agreements affect court fund requirements, as some foreign courts may recognise English court fund deposits as sufficient security for parallel proceedings, while others maintain entirely separate requirements.
Currency considerations become significant where Part 36 offers specify non-sterling amounts. The Court Funds Office typically requires sterling deposits, with exchange rate calculations made at the time of payment. However, where offers explicitly require foreign currency satisfaction, additional complexity arises in determining adequate fund amounts, particularly given potential currency fluctuation between the fund deposit date and any eventual enforcement action.
International arbitration awards that incorporate Part 36 offer principles may create hybrid security requirements. While arbitration proceedings fall outside the Court Funds Office's direct jurisdiction, subsequent court enforcement applications may trigger court fund requirements if the arbitral award is challenged or requires judicial enforcement assistance.
Court Fund Investment, Interest Accrual, and Long-Term Deposit Management
Extended litigation timescales mean court fund deposits may remain with the Court Funds Office for substantial periods, raising important questions about investment returns, interest accrual, and fund management during prolonged proceedings. Understanding these mechanisms is crucial for practitioners managing client expectations and calculating true litigation costs.
The Court Funds Office operates investment policies designed to preserve capital while generating modest returns. However, fund holders cannot direct specific investment strategies—all court fund monies are managed collectively according to established government investment principles. Current interest rates are published quarterly, but practitioners should note that returns typically remain below commercial investment rates due to the security-focused investment approach.
Interest accrual belongs to the party who provided the original deposit, regardless of the ultimate litigation outcome. This means that where a claimant deposits funds to secure a Part 36 offer, any interest earned remains with the claimant even if the offer is rejected and the case proceeds to trial. However, where offers are accepted, the interest may form part of the settlement calculation depending on the specific offer terms.
Long-term deposits may encounter administrative reviews by the Court Funds Office, particularly where funds remain untouched for extended periods without apparent case progression. The Court Funds Office maintains powers to investigate dormant accounts and may require updated case status information or court order confirmation before maintaining inactive deposits. This can create unexpected administrative burdens in cases experiencing significant delays.
Tax implications of court fund interest vary depending on the depositor's status and the ultimate case outcome. Individual claimants may need to declare court fund interest as income, while corporate entities must consider the interest within their broader tax calculations. The Court Funds Office provides annual statements showing interest earned, but practitioners should advise clients to consult appropriate tax advisors regarding treatment of court fund returns.
Fund withdrawal procedures require specific documentation, including court orders where appropriate. Simple withdrawal requests may be processed administratively, but disputed withdrawals or partial fund releases typically require judicial approval. Practitioners should anticipate potential delays in fund recovery, particularly where case outcomes are complex or where multiple parties claim entitlement to deposited funds.