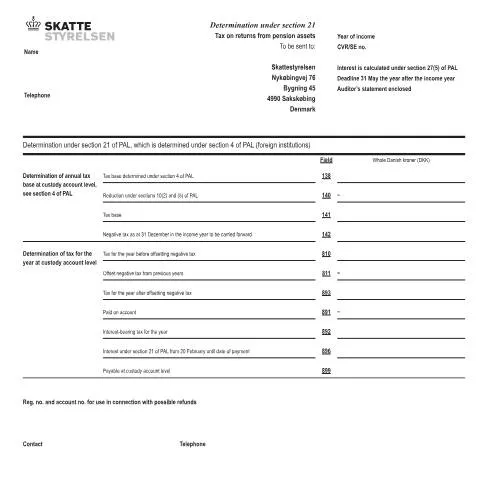
Naviguer dans le Labyrinthe Fiscal: Le Formulaire 07.067
Lorsqu'il s'agit de la fiscalité danoise, en particulier des taxes liées aux pensions et aux dons, le formulaire 07.067 revêt une importance capitale. Il sert à établir la base annuelle d'imposition au niveau des comptes de garde, conformément à l’article 21 de la loi sur l’imposition des pensions (PAL). Mais qui doit le déposer, et comment? Plongeons dans les détails.
Public Cible: Qui Devrait S'Intéresser au 07.067?
Le formulaire 07.067 s'adresse principalement aux institutions étrangères détenant des actifs de pension. Ces entités doivent s'assurer qu'elles respectent les obligations fiscales danoise. Voici quelques cas concrets :
- Institutions Pensions Étrangères: Si tu gères un fonds de pension en dehors du Danemark, tu es concerné.
- Gestionnaires d’Actifs: Les entités qui administrent des actifs pour le compte de sociétés ou d’individus doivent également soumettre ce formulaire.
- Comptables et Auditeurs: Ceux qui travaillent pour ces institutions doivent être au fait des exigences liées à la déclaration de la taxe annuelle.
Le Calendrier Taxable: Dates Clés à Retenir
Le respect des délais est essentiel dans les démarches administratives. Pour le formulaire 07.067, voici les dates importantes à ne pas manquer :
- Date de dépôt: Le formulaire doit être soumis avant le 31 mai de l'année suivant l'année de revenus concernée.
- Calcul des intérêts: Les intérêts commencent à s'accumuler à partir du 20 février jusqu'à la date de paiement.
Ne pas respecter ces délais peut entraîner des pénalités financières, donc reste vigilant.
Processus de Remplissage: Se Préparer pour le 07.067
Pour compléter correctement le formulaire 07.067, il est indispensable d’avoir certains documents à portée de main. Voici une liste des sections clés à remplir :
| Section | Informations Requises |
|---|---|
| Taxe Base selon l'article 4 de la PAL | Montant total des actifs de pension soumis à imposition. |
| Diminutions sous les sections 10(2) et (5) de la PAL | Montants déductibles en fonction des règles en vigueur. |
| Taxe pour l'année | Calcul de la taxe après compensation des pertes des années précédentes. |
| Déclaration de l'auditeur | Une validation par un auditeur certifié est requise. |
Prends soin d’être précis, car toute erreur pourrait entraîner des retards ou des complications supplémentaires.
Comment Soumettre le Formulaire: Étapes à Suivre
Après avoir rempli le formulaire, il est temps de le soumettre. Voici les étapes à suivre :
- Vérification: Relis bien le document pour t’assurer qu’il n’y a pas d’erreurs.
- Envoi: Adresse le formulaire à Skattestyrelsen, Nykøbingvej 76, Bygning 45, 4990 Sakskøbing, Danemark.
- Confirmation: Assure-toi de recevoir une confirmation de réception, cela peut te servir en cas de litige.
Gestion des Refus et Erreurs: Que Faire en Cas de Problèmes?
Dans le cadre de la fiscalité, il peut y avoir des erreurs ou des refus suite à la soumission du formulaire. Voici quelques conseils pratiques :
- Recours: Si ta demande est refusée, tu peux engager une procédure de réexamen. Contacte Skattestyrelsen pour plus d’informations.
- Documents Manquants: Si des pièces justificatives sont signalées comme manquantes, assure-toi de les envoyer rapidement pour éviter des pénalités.
- Corrections: Si tu identifies une erreur après soumission, contacte immédiatement l’administration fiscale pour rectifier la situation.
Les Conséquences de la Déclaration: Suivi et Impacts Financiers
Une fois que tu as soumis le formulaire, il est crucial de surveiller les conséquences financières :
- Base Taxable: La détermination de la base imposable se fera en fonction des informations fournies.
- Taxe à Payer: Le montant final de la taxe sera calculé et communiqué, incluant les éventuels ajustements dus aux pertes des années précédentes.
- Paiement des Intérêts: Les intérêts dus commenceront à s'accumuler à partir du 20 février de l'année suivante.
Il est conseillé de prévoir ces montants dans tes comptes pour éviter des surprises désagréables.
Comprendre le Cadre Légal: Règlementations Pertinentes
Le formulaire 07.067 est régi par des réglementations spécifiques qui garantissent une fiscalité équitable pour tous. Voici quelques points clés :
- Article 21 de la PAL: Cet article stipule les modalités d’imposition des retours d’actifs de pension.
- Section 4 de la PAL: Elle définit les règles applicables aux institutions étrangères concernant la déclaration de leurs actifs.
- Loi sur l’Administration Publique: Elle établit les processus administratifs que les citoyens et entités doivent suivre lors de leurs interactions avec l'État.
Comprendre ce cadre légal t'aidera non seulement à remplir le formulaire correctement, mais aussi à mieux naviguer dans le système fiscal danois.
Conclusion: L’Importance d’une Gestion Proactive
Le formulaire 07.067 est essentiel pour la conformité fiscale des institutions étrangères détenant des actifs de pension au Danemark. En suivant les étapes décrites et en restant informé des réglementations, tu peux t'assurer que ton dossier sera traité sans accroc. Sois proactif dans ta gestion fiscale pour éviter les complications futures.
Forhold vedrørende udenlandske institutioner under sektion 21 af Forvaltningsloven
Når man taler om bestemmelser i sektion 21 af Forvaltningsloven, er det væsentligt at forstå, hvordan udenlandske institutioner opererer i Danmark. Ifølge sektion 4 af Forvaltningsloven gælder der specifikke regler for udenlandske enheder, der ønsker at etablere sig eller operere i Danmark. Dette kan omfatte banker, forsikringsselskaber, eller virksomheder, der tilbyder finansielle tjenesteydelser.
For at en udenlandsk institution kan ansøge om at være forpligtet til under danske regler, skal den dokumentere sin juridiske status samt registrere sig hos de relevante danske myndigheder. Oftest vil det kræve en registrering hos Erhvervsstyrelsen for at kunne få et CVR-nummer, som er essentielt for alle virksomheder, der opererer inden for Danmarks grænser. Uden dette nummer kan institutionen ikke naturligt interagere med SKAT vedrørende skatteforpligtelser.
Det skal også bemærkes, at udenlandske institutioner kan være underlagt særlige skatteforhold alt afhængigt af deres hjemland. Måske er der indgået en skatteaftale mellem Danmark og institutionens hjemland, hvilket kan have indflydelse på beskatningen af indtægter genereret i Danmark. Det er derfor vigtigt at undersøge specifikke aftaler, der kan være gældende.
Skatteregler for udenlandske institutioner i Danmark
Når udenlandske institutioner er registreret i Danmark, skal de overholde danske skatteregler. Dette inkluderer både indkomstskat, moms og eventuelle andre relevante skatter. Indkomstskatten for udenlandske selskaber, der driver erhverv i Danmark, er generelt baseret på det danske skattegrundlag, som er fastsat i selskabsskatteloven.
Udenlandske institutioner skal også tage højde for, at de kan blive pålagt at indberette skatter og afgifter til SKAT. For eksempel, hvis en udenlandsk bank driver virksomhed i Danmark, skal den indberette gevinst- og tabstransaktioner, som den måtte have med danske kunder. Det er afgørende, at institutionerne har en god forståelse for danske regler, da overtrædelser kan medføre bøder eller andre sanktioner.
Derudover kan der være bestemte fradragsmuligheder, som kun gælder for udenlandske institutioner. For eksempel kan en udenlandsk virksomhed, der har etableret en filial i Danmark, muligvis fradrage omkostninger relateret til etableringen af filialen. Det anbefales, at institutioner søger rådgivning fra skatteeksperter for at optimere deres skatteforhold.
Digitalisering og indberetning for udenlandske institutioner
Digitalisering spiller en central rolle i danske myndigheders interaktion med udenlandske institutioner. Alle udenlandske virksomheder skal have et MitID, som er den digitale identifikationsmetode, der bruges til at indberette oplysninger til danske myndigheder og SKAT. Dette system er designet til at gøre processen mere effektiv og sikker.
Når en udenlandsk institution har oprettet MitID, kan den nemt indberette skatter, moms og andre relevante oplysninger online. Indberetning sker typisk via det elektroniske selvbetjeningssystem, hvor institutionen kan tilgå nødvendige formularer, såsom 07.067, til indberetning af skattepligtige forhold. Det er vigtigt, at institutioner holder deres oplysninger ajourført i systemet, da uoverensstemmelser kan føre til administrative problemer.
Desuden har Digitaliseringsstyrelsen udviklet en række digitale værktøjer, der kan hjælpe udenlandske virksomheder med at forstå de danske krav og regler. Disse værktøjer inkluderer vejledninger, webinarer og e-learningsessioner, som kan give dybere indsigt i, hvordan man navigerer i det danske skattesystem. At udnytte disse ressourcer kan være en stor fordel for institutioner, der ønsker at sikre deres compliance med danske love.