Úvod do přiznání k dani ve zvláštním režimu jednoho správního místa
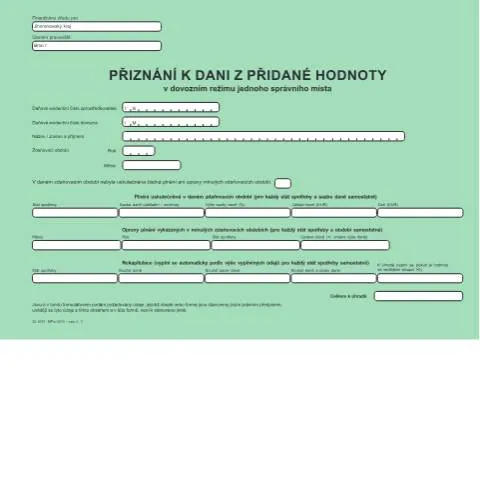
Přiznání k dani z přidané hodnoty ve zvláštním režimu jednoho správního místa, známé pod kódem 25 5570, hraje klíčovou roli v oblasti vyměřovacího řízení pro subjekty, které se zabývají dovozem zboží do České republiky. Tento formulář je určen přímo pro vývozce a dovozce, kteří chtějí vykonávat své aktivity v rámci specifického režimu, a to nejen z pohledu administrativních povinností, ale také z hlediska optimalizace daňových povinností v rámci Evropské unie.
Kontext a význam přiznání
Každý subjekt, který provádí dovoz zboží z jiných členských států EU, se musí řídit přísnými pravidly, která jsou daná jak českou legislativou, tak evropským právem. Přiznání k dani ve zvláštním režimu je nástroj, který umožňuje tímto subjektům deklarovat a vypočítat DPH, kterou jsou povinni odvést.
Bez správně vyplněného a podaného přiznání by se mohli dovozci dostat do problémů s finančními úřady, což může vést k pokutám nebo dalším administrativním komplikacím. Je důležité si uvědomit, že dodržení lhůt a správnost vyplnění formuláře může mít zásadní dopad na další podnikatelské operace.
Kdo je povinen přiznání podávat?
Přiznání k dani je určeno jak právnickým osobám, tak fyzickým osobám, které dovážejí zboží a mají povinnost zaregistrovat se pro účely DPH. To zahrnuje:
- Právnické osoby registrované v ČR jako plátci DPH.
- Fyzické osoby, které překročí limit pro povinnou registraci k DPH.
- Subjekty, které získávají zboží z jiných zemí EU.
Důležité je také, že i zahraniční subjekty, které provozují činnost v ČR, mohou být povinny podávat toto přiznání.
Postup podání přiznání k dani z přidané hodnoty
Podání přiznání k dani z přidané hodnoty v dovozním režimu se skládá z několika kroků, které je třeba důsledně dodržet. Tento postup je zásadní pro zajištění souladnosti s právními předpisy.
- Příprava dokumentace: Před samotným vyplněním formuláře je klíčové mít k dispozici všechny potřebné doklady, jako jsou faktury, dodací listy a další doklady o poskytovaných službách.
- Vyplnění formuláře: Formulář 25 5570 se vyplňuje elektronicky nebo v tištěné podobě. Je důležité sledovat přesné pokyny k vyplnění každé části formuláře, zejména se zaměřením na správnost údajů o dani a základu daně.
- Podání přiznání: Přiznání je třeba podat na příslušném finančním úřadu, což může být provedeno osobně, poštou nebo elektronicky prostřednictvím datové schránky.
- Úhrada daně: Pokud je výše daně kladná, je třeba ji uhradit do stanoveného termínu, který je uveden v přiznání.
Jak vyplnit formulář 25 5570
Správné vyplnění formuláře je klíčovou součástí celého procesu. Při vyplňování je třeba se řídit následujícími zásadami:
- Identifikace subjektu: Uveďte své daňové evidenční číslo a jméno nebo název společnosti.
- Detailní údaje o plnění: V sekci, kde se vykazují plnění uskutečněná v daném zdaňovacím období, je důležité uvést správně stát spotřeby, sazby daně a hodnoty zboží.
- Opravy minulých plnění: Pokud došlo k opravám plnění z minulých období, je nutné je samostatně uvést s příslušným odkazem na měsíce a roky, kterých se opravy týkají.
- Rekapitulace: Rekapitulace se vyplňuje automaticky podle předchozích údajů, ale dbejte na to, aby součty odpovídaly uvedeným částkám.
Jakmile je formulář kompletně vyplněn, je důležité jej zkontrolovat na případné chyby, které by mohly mít za následek problémy s podáním.
Termíny a lhůty spojené s podáním
Každý podnikatel by měl být obeznámen se zákonnými termíny pro podání přiznání. Tyto lhůty se mohou lišit podle zdaňovacího období a měly by být dodržovány, aby se předešlo sankcím.
| Typ podání | Termín podání |
|---|---|
| Měsíční přiznání | Do 25. dne následujícího měsíce po zdanitelném plnění |
| Čtvrtletní přiznání | Do 25. dne měsíce následujícího po skončení čtvrtletí |
| Roční přiznání | Do konce ledna následujícího roku |
Je důležité zkontrolovat, zda byly dodrženy všechny termíny podání, protože pozdní podání může vést k pokutám a dalším sankcím.
Speciální situace a výjimky
Některé situace vyžadují zvláštní pozornost při podávání přiznání. Například:
- Subjekty registrované v zahraničí: Tyto subjekty mohou mít odlišné povinnosti a měly by se informovat o specifických pravidlech platných v ČR.
- Opravy a dodatečná přiznání: Pokud dojde k chybám v přiznání, je nutné podat dodatečné přiznání, což může vyžadovat podrobnější dokumentaci.
- Situace s vícečlennými skupinami: Společnosti, které tvoří skupiny podle § 48 zákona o DPH, musí dodržovat specifická pravidla, která se liší od jednotlivých subjektů.
V každém případě je doporučeno konzultovat situaci s odborníkem na daně, aby se předešlo zbytečným komplikacím.
Co následuje po podání přiznání?
Po podání přiznání k dani z přidané hodnoty se spustí proces, který zahrnuje:
- Kontrola ze strany finančního úřadu: Finanční úřad může provést kontrolu podaného přiznání a vyžádat si dodatečné informace nebo dokumenty.
- Vydání rozhodnutí: Na základě podaného přiznání bude následně vydáno rozhodnutí o dlužné dani, případně o vrácení přeplatku.
- Možnost odvolání: V případě nespokojenosti s rozhodnutím má subjekt právo se odvolat v souladu s právními předpisy.
Je důležité být v kontaktu s finančním úřadem a reagovat na jakékoliv výzvy nebo požadavky, které mohou během kontroly přijít.
Povinnosti při přiznání k dani ve zvláštním režimu OSS
Přiznání k dani ve zvláštním režimu jednoho správního místa (OSS) je specifický proces, který se vztahuje na subjekty, jež dovážejí zboží do České republiky a chtějí využít zjednodušený postup pro účely DPH. Tento režim je určen pro podnikatele, kteří jsou registrováni jako plátci DPH a jejichž dodávky zboží zahrnují přeshraniční obchod v rámci EU. Klíčovým bodem pro úspěšné podání přiznání v rámci tohoto režimu je důkladné pochopení povinností a termínů, které jsou s tímto procesem spojeny.
Subjekty musí před podáním přiznání prokázat, že splňují všechny podmínky pro využití OSS, včetně evidence všech transakcí a jejich správného zaúčtování. Je rovněž nezbytné uchovávat dokumentaci, která potvrzuje místo dodání zboží, pro případ kontroly ze strany Finančního úřadu. Tyto dokumenty zahrnují například faktury, přepravní doklady a další relevantní podklady, které mohou být vyžadovány při ověřování správnosti vykazovaných údajů.
Specifika vztahu mezi OSVČ a OSS
Osoby samostatně výdělečně činné (OSVČ), které se rozhodnou pro režim OSS, čelí specifickým výzvám, které se liší od těch, které se týkají tradičních plátců DPH. Při využívání OSS musí OSVČ především zohlednit, že všechny služby nebo zboží, které dodávají, musí být správně klasifikovány a evidovány, aby se předešlo problémům s finančními úřady.
Dalším důležitým faktorem je, jakým způsobem OSVČ vykazují své příjmy. V rámci režimu OSS je důležité dodržovat pravidlo, které říká, že příjmy z přeshraničních dodávek musí být vykazovány samostatně. To znamená, že OSVČ musí mít k dispozici jasně strukturovaný systém pro sledování těchto příjmů, aby mohli včas a správně podávat přiznání k DPH. V případě nesrovnalostí nebo chyb v těchto vykazovaných údajích může dojít k dalšímu zdanění a penalizacím.
Kontrola a audity v rámci OSS
Kontrola a audity v rámci režimu OSS jsou nezbytné pro zajištění dodržování právních předpisů a pravidel spojených s DPH. Finanční úřady mají právo provádět kontroly, které se zaměřují na správnost a pravdivost vykazovaných údajů. V případě zjištění nesrovnalostí mohou být uvaleny pokuty nebo jiné sankce, které mohou mít negativní dopad na podnikání. Proto je důležité, aby subjekty dodržovaly stanovené lhůty a pravidla pro podání přiznání a uchovávaly potřebnou dokumentaci.
Subjekty by měly také zvážit možnost využití služeb odborníků na daňovou problematiku, kteří jim mohou poskytnout cenné rady a pomoci minimalizovat rizika spojená s audity. Mít na paměti, že transparentnost a řádné vedení účetnictví mohou v mnoha případech předejít nežádoucím komplikacím a problémům.