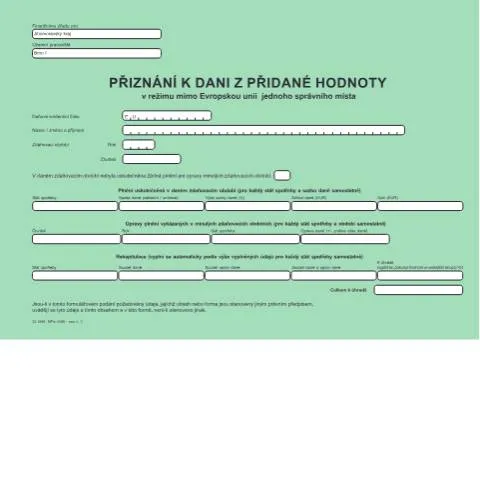
Úvod do přiznání k dani ve zvláštním režimu
V souvislosti s obchodními aktivitami mimo Evropskou unii se podnikatelé často setkávají s potřebou vyplnit a podat Přiznání k dani ve zvláštním režimu jednoho správního místa – OSS. Tento formulář, s kódem 25 5569, slouží k vyměření daně z přidané hodnoty (DPH) za plnění uskutečněná v daném zdaňovacím období. Správné vyplnění a včasné podání tohoto dokumentu je klíčové pro dodržování daňových povinností a zamezení případným sankcím.
Profil žadatele: Kdo a kdy podává?
Žádost o přiznání k dani OSS může podávat jak fyzická, tak právnická osoba, která uskutečňuje dodání zboží nebo poskytování služeb do členských států Evropské unie nebo mimo ni. Je důležité, aby žadatel měl řádně registrované daňové identifikační číslo a byl schopen doložit skutečné provedení dodání nebo poskytnutí služeb.
Specifické situace a výjimky
- Fyzické osoby podnikající: Musí mít platné rodné číslo a daňovou registraci.
- Právnické osoby: Potřebují být registrovány v obchodním rejstříku a mít přiděleno IČO.
- Výjimky: Může se na vás vztahovat zvláštní režim, pokud jste zaregistrováni v jiném členském státě pro DPH.
Jak správně vyplnit formulář 25 5569?
Vyplnění přiznání k dani OSS vyžaduje pečlivou přípravu. Formulář se skládá z několika částí, které musíte správně vyplnit, aby nedošlo k chybám.
Povinné údaje a jejich struktura
- Základní informace: V první části uveďte své daňové evidenční číslo a název či jméno a příjmení.
- Plnění uskutečněná v daném zdaňovacím období: Zde je nutné uvést stát spotřeby, sazbu daně, základ daně a výši daně v EUR.
- Opravy plnění: Pokud došlo k opravám v minulých obdobích, vyplňte tuto část pro každý stát spotřeby a období samostatně.
Dokumenty a přílohy: Co je potřeba mít po ruce?
Před podáním přiznání je důležité mít připraveny všechny potřebné dokumenty, které mohou podpořit údaje uvedené ve formuláři. Tyto dokumenty zahrnují:
- Potvrzení o provedených transakcích (faktury, doklady o dodání zboží).
- Doklady o úhradě DPH z předchozích období, pokud se jedná o opravy.
- Další relevantní doklady, které mohou doložit správnost údajů.
Termíny a lhůty: Kdy podat a co se stane dál?
Přiznání k dani OSS se podává na základě zdaňovacího období, které může být čtvrtletní nebo roční. Termíny pro podání se liší v závislosti na výběru zdaňovacího období:
| Zdaňovací období | Termín podání |
|---|---|
| Čtvrtletní | Do 25. dne po skončení čtvrtletí |
| Roční | Do 31. ledna následujícího roku |
Po podání přiznání dostanete potvrzení o jeho přijetí, které je důležité uchovávat pro případné kontroly.
Co dělat v případě nesrovnalostí nebo zamítnutí?
Pokud dojde k chybě v podaném přiznání nebo pokud finanční úřad odmítne váš dokument, je důležité okamžitě reagovat. Postupujte podle následujících kroků:
- Oprava chyb: Kontaktujte finanční úřad a zjistěte, jaké konkrétní údaje je nutné opravit.
- Žádost o objasnění: Pokud nesouhlasíte s rozhodnutím, máte právo požádat o přezkoumání rozhodnutí.
- Dodatečné podání: V případě potřeby můžete podat nové přiznání s opravenými údaji.
Rozdíly mezi OSS a jinými daňovými přiznáními
Je důležité rozlišovat mezi přiznáním k DPH v režimu OSS a jinými běžnými daňovými přiznáními. Zde jsou klíčové rozdíly:
| Aspekt | OSS | Běžné DPH přiznání |
|---|---|---|
| Územní působnost | Obchody mimo EU | Obchody v rámci EU a ČR |
| Formulář | 25 5569 | Formulář pro domácí DPH |
| Podání | Jedno správní místo | Podle místa sídla podnikatele |
Praktické rady pro úspěšné podání
Aby bylo podání přiznání k dani OSS co nejsnazší, zde je několik praktických doporučení:
- Předběžná kontrola: Před odesláním zkontrolujte všechny údaje, aby nedošlo k chybám.
- Uložení dokladů: Všechny doklady, které podporují vaše tvrzení, uložte v přehledném systému pro případnou kontrolu.
- Plánování: Nečekejte na poslední chvíli – podání by mělo proběhnout s dostatečným předstihem.
Závěr: Úloha přiznání k DPH v podnikání
Správné a včasné podání přiznání k dani OSS je zásadní pro zajištění souladu s daňovými předpisy a minimalizaci rizik spojených s neplněním daňových povinností. Tímto způsobem nejenom že vyhovíte legislativním požadavkům, ale také zabezpečíte vlastní podnikatelskou činnost proti možným problémům v budoucnu.
Praktické aspekty podání přiznání k dani v režimu OSS
Podání přiznání k dani ve zvláštním režimu jednoho správního místa (OSS) je proces, který vyžaduje nejen znalost legislativních požadavků, ale také pečlivé plánování a přípravu potřebných dokumentů. Ačkoli je tento režim určen především pro podnikatele, kteří prodávají zboží nebo poskytují služby zákazníkům v rámci Evropské unie, jeho aplikace pro subjekty mimo EU přináší specifické výzvy.
Prvním krokem je registrace k dani, která musí být provedena u příslušného správce daně. V rámci ČR je to zpravidla místně příslušný finanční úřad, kde je podnikatel registrován. Je důležité mít na paměti, že registrace do systému OSS je povinná pro všechny podnikatele, kteří chtějí využívat výhody tohoto režimu – tedy snížit administrativní zátěž spojenou s vícenásobným podáváním přiznání v různých členských státech.
Po registraci následuje samotné podání přiznání, které se vyžaduje nejpozději do posledního dne měsíce následujícího po skončení zdaňovacího období. U podnikatelů, kteří prodávají zboží, je toto období obvykle čtvrtletní. Zákon rovněž stanovuje povinnost podávat přiznání elektronicky, což se děje prostřednictvím datové schránky nebo elektronického portálu finanční správy.
Specifika pro podnikatele z třetích zemí
Podnikatelé, kteří pocházejí z třetích zemí, tj. zemí mimo EU, čelí dalším specifickým požadavkům, pokud chtějí využívat režim OSS. Je nezbytné, aby si byli vědomi povinnosti registrovat se k DPH v ČR, pokud plánují prodávat své zboží nebo služby na území EU.
Jednou z nejdůležitějších otázek je, jakým způsobem se stanoví místo plnění. U prodeje zboží se místo plnění určuje podle toho, kde se zboží nachází v okamžiku dodání. U poskytování služeb pak závisí na typu služby, ale v případě, že zákazníkem je konečný spotřebitel v EU, místo plnění je zpravidla v zemi spotřebitele.
Pro podnikatele z třetích zemí je dále klíčové mít na paměti i otázku celních a dovozních formalit, které mohou nastat při převozu zboží do EU. Tito podnikatelé mohou čelit dodatečným nákladům a administrativní zátěži, které je vhodné předem zohlednit ve svých obchodních plánech.
Odpovědnost a následky nesprávného podání
Nestačí pouze podat přiznání k dani v režimu OSS, ale je také důležité zajistit, aby bylo podáno správně a včas. Jakékoli chyby v přiznání, jako je nesprávně uvedená částka nebo chybný identifikátor, mohou vést k dodatečným sankcím a pokutám, které udělují správci daně.
Pokud dojde k chybě, podnikatel by měl okamžitě kontaktovat svůj místně příslušný finanční úřad a učinit kroky k opravě přiznání. Oprava může zahrnovat podání dodatečného přiznání, které jasně identifikuje chyby a uvádí správné údaje. V případě opakovaného porušení povinností může docházet k dalším administrativním sankcím, jako je ztráta možnosti podávat přiznání v režimu OSS.
Pokud podnikatelé čelí nejasnostem ohledně podání přiznání, je doporučeno využít konzultace s odborníky na daňovou problematiku nebo přímo se obrátit na pracovníky finanční správy, kteří mohou poskytnout potřebné informace a vysvětlení. Správná orientace v tomto procesu je klíčová pro úspěšné podnikání a minimalizaci rizika spojeného s administrativními povinnostmi.