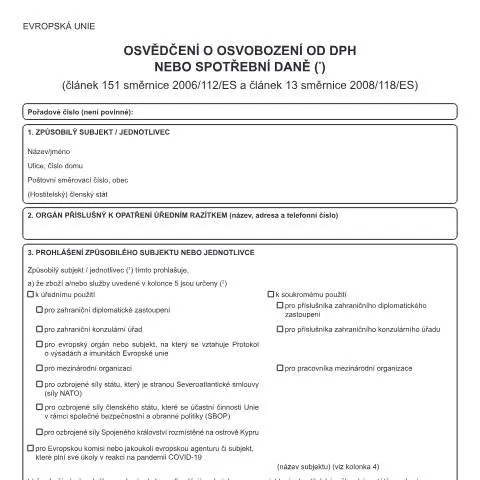
Účel a význam osvědčení o osvobození od DPH
Osvědčení o osvobození od daně z přidané hodnoty (DPH) nebo spotřební daně, typicky označované jako formulář 25 5242, hraje klíčovou roli ve světě mezinárodního obchodu a diplomatických transakcí. Tento dokument slouží jako oficiální potvrzení, že určité zboží nebo služby jsou osvobozeny od DPH při dodání, a to za specifických podmínek uvedených v evropských směrnicích.
K důvodu jeho využití se obracejí především organizace a jednotlivci, kteří se podílejí na transakcích spojených s vládními nebo diplomatickými aktivitami, což může zahrnovat zahraniční diplomatická zastoupení, mezinárodní organizace nebo ozbrojené síly. Bez tohoto osvědčení mohou být tyto subjekty vystaveny dodatečným nákladům na daních, což může ovlivnit jejich operace a hospodaření.
Proces podání a lhůty pro vyřízení
Podání osvědčení, jakým je formulář 25 5242, vyžaduje pečlivé dodržení konkrétních lhůt. Často je nezbytné, aby bylo podáno před samotným dodáním zboží nebo služeb, které mají být osvobozeny od DPH. K tomu je důležité dodržovat následující kroky:
- Stanovení termínů: Osvědčení by mělo být podáno v dostatečném předstihu před plánovaným dodáním, aby bylo možné zajistit, že všechny požadované informace a razítka budou k dispozici.
- Dokončení formuláře: Všechny části formuláře musí být pečlivě vyplněny, včetně údajů o zboží a poskytovatelských subjektech.
- Úřední razítko: Ověření a potvrzení ze strany příslušných orgánů je klíčové pro uznání osvědčení.
Po podání osvědčení následuje období vyřízení, během kterého může příslušný úřad provádět kontrolu poskytnutých informací. Je běžné, že tento proces trvá několik týdnů, v závislosti na komplexnosti žádosti a vytíženosti příslušného úřadu.
Jak vyplnit formulář 25 5242
Pečlivé vyplnění formuláře 25 5242 je zásadní pro úspěšné získání osvědčení o osvobození od DPH. Zde je přehled klíčových kroků a požadavků:
- Údaje o žadateli: Uveďte názvy a adresy všech relevantních subjektů. Je nezbytné uvést přesné informace, aby se předešlo zpožděním.
- Popis zboží/služeb: Každý popis musí být podrobný a jasný. Záznam o množství, hodnotě a měně je také povinný.
- Prohlášení: Odpovědná osoba musí podepsat prohlášení o správnosti údajů a ochotě splnit podmínky pro osvobození.
Je rovněž doporučeno formulář vyplňovat čitelně a bez možností výmazu. Jakékoli chyby mohou vést k zamítnutí žádosti, což by mohlo mít finanční důsledky pro žadatele.
Možnosti podání: elektronicky vs. papírově
Podání osvědčení o osvobození od DPH lze provádět několika způsoby. Každý způsob má své výhody a nevýhody:
| Typ podání | Výhody | Nevýhody |
|---|---|---|
| Papírově | Možnost osobního podání, což může usnadnit vyjednávání s úřady | Delší doba zpracování, nutnost fyzické návštěvy |
| Elektronicky | Rychlejší zpracování, pohodlnost, možnost sledování žádosti | Technické problémy, nutnost mít datovou schránku |
Volba mezi těmito metodami podání by měla být založena na individuálních potřebách a zkušenostech žadatele s administrativními postupy.
Legislativní rámec a historie osvědčení
Osvědčení o osvobození od DPH má svůj základ v legislativě Evropské unie, konkrétně ve směrnicích 2006/112/ES a 2008/118/ES. Tyto směrnice definují podmínky pro osvobození a zajišťují, že členské státy mohou ochránit své ekonomiky před nespravedlivou konkurencí.
Tento právní rámec se vyvíjel v čase, jak se měnily potřeby a výzvy, jimž čelí členské státy. Dnešní formulář 25 5242 tak odráží jak historické, tak moderní přístupy k osvobození od daně v rámci EU. Mezi klíčové změny patří zjednodušení procesu podání a zvýšení transparentnosti.
Postup v případě zamítnutí žádosti
Pokud je osvědčení o osvobození od DPH zamítnuto, je důležité přistoupit k situaci s rozmyslem. Prvním krokem by mělo být zjištění důvodů zamítnutí. Ty mohou zahrnovat:
- Chybějící nebo neúplné dokumenty
- Neprůhledné nebo nesprávné informace
- Nedodržení lhůt pro podání
Žadatel má právo na odvolání, což by mělo být učiněno v písemné formě. Je důležité přiložit veškeré potřebné doklady a vysvětlení, které mohou podpořit žádost. Mnozí úředníci jsou ochotni znovu posoudit situaci, pokud je prezentována dostatečná evidence.
Praktické tipy pro úspěšné podání osvědčení
Při vyplňování a podání formuláře 25 5242 by měli žadatelé vzít na vědomí následující doporučení:
- Pečlivost: Každý detail je důležitý. Ujistěte se, že všechny údaje jsou přesné a úplné.
- Komunikace s úřady: Neváhejte se obrátit na příslušné orgány s žádostí o radu nebo vyjasnění, pokud něčemu nerozumíte.
- Evidence dokumentace: Uchovávejte kopie všech podaných formulářů a komunikace s úřady pro případné budoucí kontroly.
Dodržení těchto rad může výrazně zvýšit šance na úspěšné vyřízení žádosti o osvobození od DPH a předejít tak zbytečným potížím.
Podmínky pro získání osvědčení o osvobození od DPH
Osvědčení o osvobození od daně z přidané hodnoty (DPH) je důležitým dokumentem, který mohou žadatelé potřebovat pro různé účely, včetně zajištění výhod pro obchodní činnost nebo pro účely dovozu. Aby bylo možné toto osvědčení získat, existují specifické podmínky, které musí žadatelé splnit. Tyto podmínky se týkají zejména obchodní činnosti, charakteru zboží či služeb a splnění administrativních povinností.
Podle článku 151 směrnice 2006/112/ES mohou být některé položky osvobozeny od DPH, pokud splňují definované kritéria. Žadatelé musí dokazovat, že jejich činnost spadá do kategorie osvobozených služeb, jako jsou zdravotní a sociální služby, školství, kulturní služby a některé finanční operace. Dále je nutné doložit, že zboží nebo služby nebudou určeny ke konečné spotřebě a budou využívány pro účely, které jsou v souladu s legislativou EU.
Žadatelé rovněž musí vyplnit formální žádost, která obsahuje údaje o podnikatelských aktivitách, případně i informace o minulých obchodech. Tyto informace jsou nezbytné pro posouzení, zda lze žadateli osvobození od DPH přiznat. Dále je potřeba mít na paměti, že každé osvobození je zpravidla podmíněno zajištěním transparentnosti a dodržování pravidel proti praní špinavých peněz.
Postup žádosti o osvobození od spotřební daně
Žádost o osvobození od spotřební daně je poněkud odlišná od žádosti o osvobození od DPH, a to z důvodu specifických právních rámců uvedených v článku 13 směrnice 2008/118/ES. Spotřební daň se vztahuje na zvláštní kategorie zboží, jako jsou alkohol, tabák a energetické produkty. Osvobození od této daně může být poskytnuto v případě, že zboží bude použito pro specifické účely, jako je například vývoz nebo výroba výrobků, které podléhají nižší sazbě daně.
Žadatelé musí vyplnit formulář, který se nazývá Žádost o osvobození od spotřební daně, a přiložit k němu všechny potřebné doklady potvrzující účel použití zboží. Mezi tyto doklady patří například exportní dokumenty, pokud je zboží určeno k vývozu, nebo dokumentace o zpracování zboží do výrobků, které nebudou podléhat spotřební dani. Je také nutné doložit, že žadatel je registrován jako plátce spotřební daně a splňuje všechny povinnosti, které vyplývají z legislativy.
V případě, že je žádost o osvobození zamítnuta, je žadatel oprávněn se proti rozhodnutí odvolat, a to prostřednictvím příslušné daňové správy. Je důležité mít na paměti, že veškerá komunikace musí probíhat v souladu s právními předpisy a do jednotlivých lhůt pro podání odvolání.
Specifika osvědčení v kontextu mezinárodního obchodu
Při obchodních aktivitách na mezinárodní úrovni se osvědčení o osvobození od DPH a spotřební daně stává klíčovým dokumentem, který může ovlivnit celkové náklady na obchodování. V případě dovozu zboží do České republiky musí být tato osvědčení správně aplikována, aby se předešlo dvojímu zdanění nebo nesprávnému uplatnění daně.
Pokud český podnikatel dováží zboží z jiného členského státu EU, má právo požadovat osvědčení o osvobození od DPH, pokud zboží splňuje stanovené podmínky. Jakmile je zboží dovezeno, musí být přihlášeno v celním řízení, kde se zohlední všechna osvobození a uplatněné daně. Zde je důležité, aby žadatelé měli k dispozici veškerou dokumentaci, která potvrzuje osvědčení, aby se zjednodušil celní proces a minimalizovaly se potenciální komplikace.
Na druhé straně, pokud český podnikatel vyváží zboží do jiného členského státu EU, může požádat o osvobození od DPH a spotřební daně. Tento postup zahrnuje vyplnění konkrétního formuláře a poskytnutí důkazů o tom, že zboží bylo skutečně vyvezeno. V případě, že se vše úspěšně doloží, podnikatel si může uplatnit nárok na vrácení DPH zaplacené v rámci České republiky.
Při mezinárodním obchodu je tedy zásadní znát nejen českou legislativu, ale i pravidla a předpisy ostatních členských států, aby se zajistila plná shoda a vyhnuli se častým chybám v administrativních procesech. V tomto kontextu je také dobré se obrátit na odborníky v oblasti daní a cel, kteří mohou poskytnout cenné rady a pomoci v orientaci v komplikovaných procedurálních otázkách.