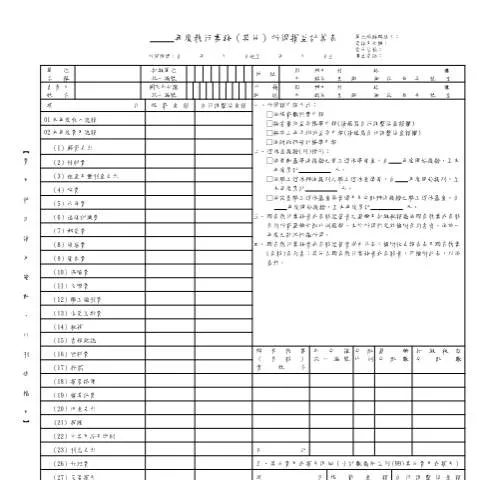
深度解析執行業務暨其他所得損益計算表的重要性
在台灣的稅務環境中,執行業務暨其他所得損益計算表(損益損益表-第1聯-空白)扮演著關鍵的角色,特別是對於商業活動的納稅人來說。無論是獨資經營者還是合夥企業,這份文件不僅是計算收入和支出的重要工具,更是確認稅務義務的基礎文件。
透過此表格理解收入與支出的平衡
利用這份表格,納稅人能夠清楚地列出所有與業務相關的收入與支出項目。這些項目通常包括:
- 銷售收入
- 業務相關的其他收入,例如利息或投資收益
- 直接成本,如材料和人工費用
- 間接費用,如租金和公用事業費用
正確填寫這些項目可以幫助納稅人更準確地計算其應納稅額,避免因為漏報而遭到稅務機關的處罰。
提交時間的關鍵與後續步驟
有關執行業務暨其他所得損益計算表的提交時間,通常依據每年的稅務申報期間而定。具體的時間範圍如下:
- 年度結算期:一般在每年的1月1日至5月31日之間。
- 特殊情況:如因故無法於規定期限內提交,納稅人需提前向稅務機關申請延遲提交。
提交後,稅務機關會對所提交的資料進行審核,通常會在30個工作日內完成。如果有需要補充文件或資訊,納稅人將會收到通知,必須在規定時間內補齊所需資料。
納稅人範疇與特殊情況
針對不同的納稅人群體,執行業務暨其他所得損益計算表的填寫方式可能會有所不同。具體情況包括:
- 獨資經營者:需全面報告所有業務收入及相應開支。
- 合夥企業:合夥人需共同填寫,並在表格中清楚標註各自的分配比例。
- 法人公司:需遵循更為複雜的會計準則,可能涉及到更多的附加文件及詳細的會計報表。
此外,對於一些特別行業,如農業或文化創意產業,稅務機關可能會有特別的規範與優惠政策,納稅人應當提前查詢相關規定。
執行業務暨其他所得損益計算表的角色與影響
這份表格作為台灣綜合所得稅的一部分,對於稅務計算的準確性至關重要。每一位納稅人都必須理解這份文件在整個納稅流程中的位置:
- 作為納稅申報的重要依據,稅務機關將根據此表格的內容來核定納稅義務。
- 在審計過程中,這份表格是檢查報告正確性的重要依據。
- 假若納稅人申請稅務減免或優惠政策,須提供這份表格作為支持證據。
此外,執行業務暨其他所得損益計算表的準確填寫可避免日後與稅務機關的衝突和糾紛,並保護納稅人的合法權益。
從填寫到提交的完整流程
了解如何正確填寫並提交執行業務暨其他所得損益計算表是納稅人必須掌握的技能。以下是從填寫到提交的具體步驟:
- 準備階段:蒐集所有必要的財務資料,包括收入憑證、開支單據等。
- 填寫表格:仔細按照指示填寫各項目,特別注意收入與支出的分類。
- 檢查資料:再次檢查填寫的內容,確保無誤後簽名。
- 提交表格:根據個人情況選擇線上或紙本提交,並保留一份副本作為未來的參考。
在提交後,建議納稅人定期檢查其申報狀態,確保稅務機關未要求任何補充資料。
選擇合適的提交方式
執行業務暨其他所得損益計算表的提交方式多樣,納稅人可以根據自己的需求選擇最適合的方式:
| 提交方式 | 優點 | 缺點 |
|---|---|---|
| 線上提交 | 快速便捷,隨時可查詢狀態 | 需有穩定的網絡及電子設備支持 |
| 紙本提交 | 適合不熟悉電子系統的納稅人 | 可能需排隊等候,耗時較長 |
| 透過代理人提交 | 專業代理人可提供諮詢及幫助 | 可能涉及額外的服務費用 |
選擇合適的提交方式能提高效率,減少潛在的錯誤與遺漏。
未來的稅務趨勢與電子提交系統的發展
隨著科技的進步,台灣的稅務系統也在不斷演進。未來電子提交系統將會更趨於普及,納稅人的便利性將大幅提升。政府會持續推動 My e-Gov 等數位服務,以便納稅人能夠更輕鬆地完成各項稅務申報。
因此,納稅人應當定期關注有關稅務的最新動態與技術發展,確保自己的申報流程符合當前的法律與技術需求。
執行業務暨其他所得損益計算表的目的與重要性
執行業務暨其他所得損益計算表(以下簡稱損益表)是企業在財務報表中必不可少的一部分。其主要目的是體現企業在特定期間內的經營成果,具體而言,它詳細列出了企業的收入、支出及淨收益,幫助企業主和管理層了解業務運行的狀況。由於該表格的數據可以直接影響企業的財務決策,因此正確填寫與呈現損益表對於企業的長期發展至關重要。
損益表的內容不僅影響企業的內部管理,還涉及到外部利害關係者的評估,例如投資者、銀行和稅務機關。這使得損益表在企業的資金籌集、財務規劃及稅務申報等方面發揮著舉足輕重的作用。因此,企業應對損益表中所列資訊進行嚴謹的管理和分析,以確保其所反映的實際業務狀況真實可靠。
填寫執行業務暨其他所得損益計算表的具體步驟
填寫執行業務暨其他所得損益計算表並不是一個簡單的過程,而是需要根據企業的實際運營狀況,按照一定的步驟進行。以下是具體的填寫流程:
- 準備資料:首先,企業需要收集與營業活動相關的所有財務資料,包括收入來源、各項支出、營業成本等。這些資料的準確性直接影響到損益表的可信度。
- 計算總收入:將所有收入來源加總,形成總收入。包括銷售商品所得、提供服務的收入、投資收益等。
- 計算營業成本:接著,企業需要計算營業成本,即為了產生銷售所必需的直接成本,這通常包括生產成本、人工成本等。
- 計算營業利潤:使用公式「營業利潤 = 總收入 - 營業成本」來計算。這一指標對於企業決策有著重要的參考價值。
- 計算其他收入與支出:除了營業利潤外,還需考慮其他收入與支出的影響,例如利息收入、利息支出、稅收等。
- 計算淨利潤:最後,使用公式「淨利潤 = 營業利潤 + 其他收入 - 其他支出」來獲得淨利潤,這個數據通常是企業最關心的結果。
完成上述步驟後,企業需要將計算結果整理至執行業務暨其他所得損益計算表中,並確保每一項數據都有據可依,具備充分的證明材料,以便於未來的審核與查詢。
執行業務暨其他所得損益計算表的法規依據
根據《所得稅法》及相關稅務規範,執行業務暨其他所得損益計算表的填寫不僅是一項企業自我管理的需求,也是法律規定的義務。根據《所得稅法》第三條,所有企業都需依據實際經營狀況,按照法定格式準備損益表及相關財務報表。
此外,《行政程序法》也對企業在提交財務報表時的程序及要求做出了具體規定,確保報表的透明度與公正性。這意味著,企業在填寫損益表時,必須遵循正確的法律程序,包括但不限於提供真實的財務數據、保持資料的完整性,以及按時提交相應的稅務申報文件。
不符合上述規範的企業,可能會遭遇罰款或其他法律後果,因此,企業主需提高對法規的重視程度,確保所有報表的準確性與合規性,以避免潛在的法律風險。