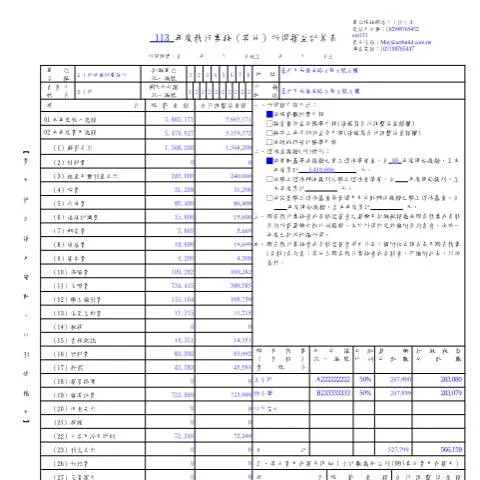
執行業務暨其他所得損益計算表的重要性
在台灣的稅務系統中,執行業務暨其他所得損益計算表(以下簡稱「計算表」)扮演著關鍵性角色。這份文件不僅是企業或個人報稅過程中的必要依據,更是確保所得正確計算及納稅義務遵守的重要工具。對於從事各類業務活動的納稅人而言,正確填寫此計算表能夠彰顯其經濟活動的真實性,並確保合法合規的稅務申報。
歷史背景與法規依據
計算表的設計源於台灣對於稅收公平與透明度的重視。根據行政程序法及綜合所得稅相關法規,此計算表的實施旨在清晰化所得計算方法,並為納稅人提供一個統一的報稅工具。透過此表格,政府期望能夠提高納稅人的遵法意識,進而促進整體稅收的公平性和稅務效率。
法律依據
執行業務暨其他所得損益計算表的使用依據主要來自於綜合所得稅法及相關稅務法規。這些法規為計算表的格式、內容以及填寫要求提供了明確指南,確保所有納稅人都在相同的法律框架下進行報稅。
計算表的填寫流程
填寫計算表並非易事,必須謹慎對待。每位納稅人在填寫此表時應細心檢查每一項資料,確保準確無誤,避免因小失誤而影響整體稅務計算。
填寫步驟概述
- 收集資料:準備與業務或所得相關的財務報表及證明文件。
- 了解各項目要求:逐項了解計算表的每一項內容,確保掌握填寫的具體要求。
- 逐步填寫:依序填寫每個項目,以確保資料的一致性與完整性。
- 檢查資料:填寫完畢後,仔細檢查所有數據的準確性。
- 提交計算表:按規定的方式提交,並保存提交的確認文件以備查詢。
提交方式與途徑
納稅人有多種途徑可以提交執行業務暨其他所得損益計算表。根據個人的需求和便利程度,選擇適合自己的方式將會影響整體報稅效率。
提交方式比較
| 提交方式 | 優點 | 缺點 |
|---|---|---|
| 線上提交 | 方便快捷,避免排隊。 | 需具備網路和相關帳號。 |
| 郵寄提交 | 可以隨時寄出,不受時間限制。 | 需考量郵寄時間,可能影響提交時限。 |
| 親自前往稅務局 | 可當場詢問相關問題,獲得即時幫助。 | 可能需排隊等候,浪費時間。 |
重要的申報時間表
執行業務暨其他所得損益計算表的申報時間是每位納稅人必須注意的重要事項。及時、正確地提交計算表能夠避免不必要的罰款及法律問題。
申報時間的具體規範
計算表的申報通常在每年的綜合所得稅申報期間進行,具體時間可能會因年份而異。納稅人應定期查詢最新的申報時間,並根據自己的業務狀況安排最佳的報稅時機。
必備的備查文件與其準備
提交計算表時,納稅人需要附上相應的備查文件,以支持其報稅資料的真實性。這些文件的準備應根據不同的業務情況而有所差異。
常見的備查文件類型
- 財務報表(如損益表、資產負債表)
- 銀行對帳單
- 業務合同或發票
- 其他與業務活動相關的證明文件
納稅人特徵與例外情況
執行業務暨其他所得損益計算表的適用對象主要為從事業務的個人或法人。然而,根據不同的業務型態及收入來源,其填寫要求及適用範圍可能存在差異。
不同納稅人類型的適用性分析
- 個人獨資商戶:需完全填寫計算表,報告其所有業務收入及支出。
- 法人企業:必須依法律要求提供詳細的財務報表,並填寫計算表以申報稅額。
- 非營利組織:依照不同的規範,可能不需提交計算表,但仍需遵循相關的稅務報告要求。
行政處理過程與進度追蹤
計算表提交後,納稅人需了解行政部門對其資料的處理過程。掌握進度、確認資料是否正確是納稅人的權利。
如何追蹤申報進度
納稅人可以透過以下途徑來追蹤其計算表的處理狀態:
- 在線查詢系統:多數稅務局提供線上查詢功能,納稅人可登入系統查看進度。
- 直接聯絡稅務局:可透過電話或親自到稅務局詢問處理狀態。
不當填寫的後果與納稅義務
一旦計算表填寫錯誤,可能會導致稅務處罰或缺失的納稅義務。而這些後果不僅影響到稅額,還可能對納稅人的信用紀錄造成影響。
錯誤填寫的潛在後果
- 罰款:根據錯誤的嚴重程度,稅務機關可能會對納稅人處以罰款。
- 法律責任:在極端情況下,可能會涉及法律責任,影響納稅人的商業運作。
- 信譽損失:不當的稅務行為可能影響納稅人的商業信譽,未來在貸款及交易中可能遭遇困難。
在填寫執行業務暨其他所得損益計算表時,納稅人應該對所有細節保持高度重視,確保資訊的準確性和完整性,從而保障自身的權益及合法性。遵循上述的步驟及建議,將有助於順利完成報稅義務,避免不必要的麻煩與損失。
執行業務暨其他所得損益計算表的定義與重要性
在台灣,執行業務暨其他所得損益計算表(以下簡稱為損益計算表)是一份非常重要的財務報表,主要用於反映企業在特定期間內的收入和支出狀況。此報表不僅是企業內部管理的工具,也是對外報告的重要依據。根據中華民國(ROC)的稅務法規,企業必須依據這份報表來計算應納的綜合所得稅,並確保報告的準確性與透明性。
損益計算表的主要功能在於提供企業經營的基本數據,這些數據能夠幫助企業制定未來的經營策略、預測市場動向及評估經濟狀況。企業透過該報表能清楚了解各項業務的獲利能力,並能針對不良表現的業務進行調整或改善。例如,若某項產品的銷售收入低於預期,企業可藉由損益計算表進一步分析其成本結構,進而採取適當的措施以改善盈虧情況。
損益計算表的構成要素及填寫注意事項
執行業務暨其他所得損益計算表的主要構成要素包括:營業收入、營業成本、營業毛利、營業費用、營業利益、其他收入及支出、稅前淨利及稅後淨利等。以下對每個要素進行詳細說明,並提供填寫時的注意事項:
- 營業收入:指企業在正常營業過程中所獲得的收入,如產品銷售收入、提供服務的報酬等。在填寫時,需確保所有資料的真實性,並且要與企業的發票及會計帳目相符。
- 營業成本:指為獲取營業收入而必須支付的直接成本,如材料費、人工費等。計算時必須精確列出各項成本,並須考量可能的隱性成本。
- 營業毛利:為營業收入減去營業成本的結果,反映企業的基本獲利能力。此項數據的準確計算對後續的財務分析非常關鍵。
- 營業費用:包含企業經營過程中發生的各項業務開支,包括行銷費用、管理費用等。合理編列及控制營業費用,對提高企業的淨利潤至關重要。
- 營業利益:為營業毛利減去營業費用,顯示企業的經營效益。此數據有助於評估企業的經營效率。
- 其他收入及支出:此項目包括非經常性收入與支出,如投資收益、資產處分損益等。在填寫時,應詳細列出所有相關項目,以避免未來的稅務爭議。
- 稅前淨利及稅後淨利:稅前淨利是企業在扣除所有成本和支出後的盈利額,而稅後淨利則是扣除應納稅額後的淨利。這兩項數據能夠反映企業的總體盈利情況,並對未來的發展有指導意義。
常見錯誤及如何避免
在填寫執行業務暨其他所得損益計算表的過程中,有些企業常會出現錯誤,這些錯誤可能導致稅務機關的查核或罰款。以下是一些常見錯誤及避免方法:
- 數據不一致:財務數據應與會計帳目及發票保持一致。企業需定期檢查帳目及資料,確保一致性。
- 漏報收入:有些企業可能因為各種原因漏報收入,這在稅務查核中會引起注意。建議企業建立完整的收入記錄系統,確保所有收入都得到妥善記錄。
- 錯誤的成本計算:在計算營業成本時,應詳細列出所有直接和間接成本,避免高估或低估成本的情況發生。定期檢討成本結構,確保計算準確。
- 不正確的稅務處理:各項收入與支出的稅務處理需根據最新的稅法規範來執行,企業應定期進行稅務培訓,確保稅務知識的更新。
此外,企業在面臨稅務挑戰時,建議尋求專業的會計或稅務顧問的協助,以確保損益計算表的準確性與合規性,避免未來潛在的法律風險。