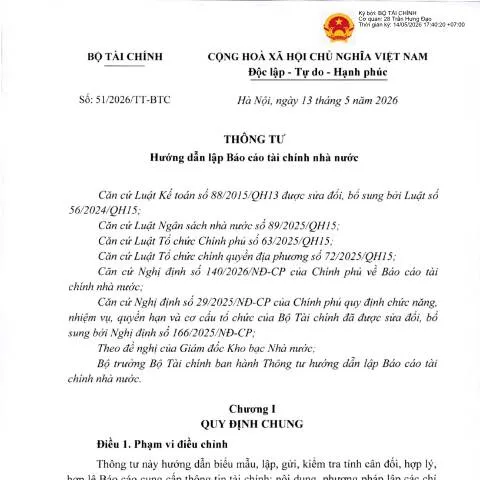
Rà Soát và Đảm Bảo Chất Lượng Khi Lập Báo Cáo Tài Chính Nhà Nước
Trong bối cảnh quản lý tài chính công ngày càng phức tạp, việc lập Báo cáo tài chính nhà nước theo Thông tư số 51/2026/TT-BTC trở nên vô cùng quan trọng nhằm đảm bảo tính minh bạch, trách nhiệm và hiệu quả trong việc sử dụng ngân sách.
Vai Trò Của Thông Tư Số 51/2026/TT-BTC
Thông tư này không chỉ quy định cách thức lập báo cáo tài chính mà còn được xem như là một công cụ chiến lược để các cơ quan nhà nước thực hiện trách nhiệm tài chính của mình. Đồng thời, nó cũng tạo ra một khung pháp lý vững chắc, hỗ trợ cho các tổ chức và cá nhân làm việc trong lĩnh vực kế toán.
Các Đối Tượng Phải Tuân Thủ Khi Lập Báo Cáo
Đối tượng áp dụng Thông tư này bao gồm:
- Bộ Tài chính
- Sở Tài chính các tỉnh, thành phố
- Ủy ban nhân dân các cấp
Các cơ quan này phải đảm bảo tuân thủ nghiêm ngặt các quy định trong thông tư để tránh những sai sót có thể ảnh hưởng đến báo cáo tài chính.
Trường Hợp Đặc Biệt
Các trường hợp có thể bao gồm:
- Các tổ chức nước ngoài có hoạt động tài chính tại Việt Nam.
- Các cơ quan nhà nước có thẩm quyền đặc biệt trong lĩnh vực tài chính.
Quy Trình Lập Báo Cáo Tài Chính: Các Bước Cụ Thể
Việc lập báo cáo tài chính theo Thông tư 51 yêu cầu thực hiện qua nhiều bước, bao gồm:
- Xác định nội dung cần báo cáo.
- Chọn mẫu báo cáo phù hợp (theo các Mẫu số đã quy định).
- Thực hiện kiểm tra, xác minh thông tin trước khi nộp.
Mẫu Báo Cáo Đặc Biệt
Các tổ chức cần nắm rõ các mẫu báo cáo tài chính cụ thể như:
- Mẫu số C01a/CCTT: Báo cáo tài chính tổng hợp.
- Mẫu số C02/CCTT: Báo cáo tài chính cho lĩnh vực doanh nghiệp nhà nước.
Phương Thức Nộp Báo Cáo
Các cơ quan có thể nộp báo cáo tài chính qua nhiều phương thức:
| Phương Thức | Mô Tả |
|---|---|
| Nộp trực tiếp | Đáp ứng các yêu cầu về thời gian và hình thức. |
| Nộp trực tuyến | Yêu cầu sử dụng VNeID để xác thực. |
| Nộp qua bưu điện | Cần đảm bảo tài liệu được gửi đúng địa chỉ và thời hạn. |
Chọn Kênh Nộp Phù Hợp
Việc chọn kênh nộp phù hợp có thể ảnh hưởng đến thời gian xử lý và độ chính xác của thông tin. Khuyến khích sử dụng hình thức nộp trực tuyến để tiết kiệm thời gian và công sức.
Quy Định Về Các Tài Liệu Kèm Theo
Khi nộp báo cáo tài chính, các tổ chức cần chuẩn bị đầy đủ các tài liệu kèm theo, bao gồm:
- Biên bản họp của cơ quan.
- Các tài liệu chứng minh nguồn thu, chi.
- Chứng từ liên quan đến hoạt động tài chính.
Cách Chuẩn Bị Tài Liệu
Mỗi tài liệu cần được chuẩn bị kỹ càng để giảm thiểu sai sót khi nộp. Đặc biệt, các thông tin phải được đối chiếu với kế toán và báo cáo tài chính trước khi hoàn tất thủ tục nộp hồ sơ.
Hệ Thống Theo Dõi và Kiểm Tra Dossier
Việc theo dõi và kiểm tra hồ sơ nộp rất quan trọng để đảm bảo tiến độ và chất lượng báo cáo tài chính. Các cơ quan nhà nước có trách nhiệm:
- Thường xuyên kiểm tra thời gian xử lý hồ sơ.
- Liên hệ với các đơn vị liên quan để cập nhật thông tin.
Cách Thức Liên Hệ và Đặt Lịch Hẹn
Các cơ quan có thể liên hệ để kiểm tra tình trạng đơn từ hoặc đặt lịch hẹn thông qua:
- Điện thoại: Liên hệ trực tiếp với bộ phận tiếp nhận hồ sơ.
- Email: Gửi yêu cầu kiểm tra qua email chính thức của cơ quan.
Các Hệ Lụy Của Việc Quên Nộp Hồ Sơ
Việc không nộp báo cáo tài chính đúng hạn có thể dẫn đến nhiều hậu quả nghiêm trọng:
- Chịu trách nhiệm hành chính đối với cơ quan nhà nước.
- Có thể bị phạt tiền hoặc cắt giảm ngân sách trong năm tiếp theo.
Bảo Vệ Quyền Lợi Chính Đáng Của Cơ Quan
Các cơ quan nên chú trọng đến việc bảo vệ quyền lợi chính đáng của mình bằng cách lên lịch nhắc nhở về thời hạn nộp hồ sơ và chuẩn bị kỹ càng trước khi nộp.
Tổng quan về Thông tư số 51/2026/TT-BTC
Thông tư số 51/2026/TT-BTC, được Bộ Tài chính ban hành, cung cấp hướng dẫn chi tiết về việc lập Báo cáo tài chính nhà nước. Văn bản này nhằm mục đích thống nhất quy trình và phương pháp lập báo cáo tài chính trong hệ thống tài chính công, đảm bảo tính minh bạch và chính xác trong việc báo cáo và quản lý tài chính từ các cơ quan nhà nước. Hướng dẫn này đặc biệt quan trọng trong bối cảnh Việt Nam đang cải cách hệ thống tài chính công, tăng cường các biện pháp kiểm soát tài chính và nâng cao trách nhiệm giải trình của các cơ quan nhà nước.
Thông tư cũng quy định rõ ràng các loại báo cáo tài chính mà các cơ quan phải lập, bao gồm Báo cáo tài chính tổng hợp, Báo cáo thu, chi ngân sách nhà nước, và các báo cáo đặc thù khác. Các cơ quan nhà nước cần nắm vững nội dung của thông tư này để thực hiện đúng và đầy đủ nghĩa vụ báo cáo tài chính của mình.
Các yêu cầu cụ thể trong việc lập Báo cáo tài chính
Các yêu cầu cụ thể trong việc lập Báo cáo tài chính theo Thông tư số 51/2026/TT-BTC bao gồm việc sử dụng các mẫu biểu báo cáo đã được quy định, cũng như thời hạn nộp báo cáo cho các cơ quan chức năng. Mỗi cơ quan cần phải tuân thủ các nguyên tắc kế toán và quy định về thời gian lập báo cáo, nhằm đảm bảo báo cáo tài chính phản ánh đúng và đủ tình hình tài chính của cơ quan.
Điểm quan trọng khác là việc áp dụng các chuẩn mực kế toán Việt Nam trong lập báo cáo tài chính nhà nước. Điều này bao gồm việc xác định các khoản thu, chi, cách phân loại, và trình bày các thông tin tài chính một cách hợp lý. Đặc biệt, các cơ quan nhà nước cần phải chú ý đến việc đánh giá tài sản và nợ phải trả để đảm bảo tính chính xác và minh bạch trong báo cáo tài chính.
Các vấn đề thường gặp và cách khắc phục
Trong quá trình lập Báo cáo tài chính theo Thông tư số 51/2026/TT-BTC, các cơ quan có thể gặp phải một số vấn đề như việc thu thập thông tin không đầy đủ, sai sót trong việc ghi chép số liệu, hoặc khó khăn trong việc áp dụng các chuẩn mực kế toán mới. Để khắc phục những vấn đề này, các cơ quan nhà nước cần tổ chức đào tạo và nâng cao năng lực cho cán bộ phụ trách lập báo cáo tài chính.
Bên cạnh đó, việc thiết lập một hệ thống thông tin quản lý tài chính hiệu quả sẽ giúp các cơ quan dễ dàng hơn trong việc thu thập và xử lý số liệu, từ đó nâng cao chất lượng báo cáo tài chính. Các cơ quan cũng nên thường xuyên rà soát và cập nhật quy trình lập báo cáo để phù hợp với những thay đổi của pháp luật và các quy định mới trong lĩnh vực tài chính.