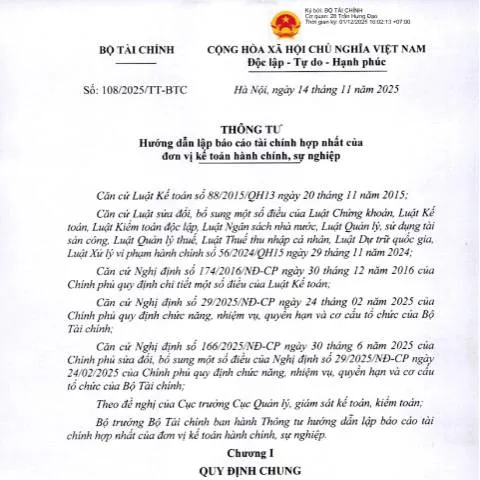
Những Điều Cần Biết Về Thông Tư Số 108/2025/TT-BTC
Trong lĩnh vực kế toán, việc lập báo cáo tài chính hợp nhất là một trách nhiệm quan trọng đối với các đơn vị hành chính và sự nghiệp. Thông tư số 108/2025/TT-BTC của Bộ Tài chính không chỉ quy định các nguyên tắc lập báo cáo mà còn hướng dẫn chi tiết quy trình thực hiện. Chính vì vậy, việc nắm vững nội dung của thông tư này sẽ giúp các đơn vị thực hiện đúng quy định pháp luật và đảm bảo tính minh bạch trong hoạt động tài chính.
Các Kênh Nộp Hồ Sơ: Thực Tế Và Khác Biệt
Có nhiều phương thức để nộp hồ sơ kê khai báo cáo tài chính, bao gồm nộp trực tiếp tại cơ quan có thẩm quyền, nộp qua bưu điện, và nộp trực tuyến. Mỗi hình thức nộp đều có những lợi ích và nhược điểm riêng:
- Nộp trực tiếp: Cho phép giải quyết nhanh chóng các thắc mắc, tuy nhiên có thể mất thời gian chờ đợi.
- Nộp qua bưu điện: Tiện lợi nhưng đôi khi có thể gặp rủi ro trong quá trình vận chuyển.
- Nộp trực tuyến: Tiết kiệm thời gian và chi phí, nhưng yêu cầu thiết bị công nghệ và internet ổn định.
Đối với các đơn vị kế toán hành chính, việc lựa chọn hình thức nộp hồ sơ cần cân nhắc đến tính tiện lợi và quy định của cơ quan tiếp nhận.
Đặc Điểm Nổi Bật Của Thông Tư 108/2025/TT-BTC
Thông tư này không phải là một tài liệu đơn thuần, mà là một phần trong hệ thống pháp lý điều chỉnh hoạt động kế toán. Một số điểm nổi bật bao gồm:
- Quy định rõ ràng về các loại báo cáo tài chính hợp nhất.
- Các yêu cầu về quy trình xác nhận và phê duyệt báo cáo từ các cơ quan có liên quan.
- Định rõ trách nhiệm của từng cá nhân và tổ chức trong việc lập báo cáo.
Sự tổng hợp này không chỉ giúp nâng cao tính chính xác của báo cáo tài chính mà còn tạo điều kiện thuận lợi cho việc kiểm soát và đánh giá hiệu quả tài chính của các đơn vị.
Chi Tiết Các Rubriques Trong Mẫu Báo Cáo
Báo cáo tài chính hợp nhất được cấu thành từ nhiều phần khác nhau. Mỗi phần có vai trò quan trọng và cần được điền chính xác:
- Bảng cân đối kế toán: Phản ánh tình hình tài chính của đơn vị tại thời điểm lập báo cáo.
- Báo cáo kết quả hoạt động kinh doanh: Thể hiện hiệu quả hoạt động trong một thời gian nhất định.
- Báo cáo lưu chuyển tiền tệ: Cung cấp thông tin về dòng tiền vào ra, rất cần thiết cho việc quản lý tài chính.
Mỗi mục trong báo cáo này cần được ghi chép cẩn thận để tránh sai sót, từ đó đảm bảo tính chính xác của thông tin tài chính.
Chuẩn Bị Hồ Sơ: Các Giấy Tờ Cần Thiết
Trước khi tiến hành nộp báo cáo tài chính, các đơn vị cần chuẩn bị đầy đủ các tài liệu liên quan. Những tài liệu này có thể bao gồm:
- Các báo cáo tài chính trước đó.
- Biên bản họp Hội đồng quản trị hoặc Ban giám đốc về việc phê duyệt báo cáo.
- Các chứng từ liên quan đến hoạt động kinh doanh.
Sự chuẩn bị này không chỉ giúp cho quá trình nộp hồ sơ diễn ra thuận lợi mà còn đảm bảo tính minh bạch và hợp pháp trong các hoạt động tài chính.
Thời Gian Và Quy Trình Nộp Hồ Sơ
Thông tư quy định thời gian lập và nộp báo cáo tài chính hợp nhất thường diễn ra vào cuối năm tài chính. Đối với năm 2025, thời gian lập báo cáo bắt đầu từ ngày 01 tháng 01 và kết thúc vào ngày 31 tháng 12. Sau thời điểm này, các đơn vị cần thực hiện nộp hồ sơ trong khoảng thời gian quy định để đảm bảo tuân thủ các quy định pháp luật.
Bên cạnh đó, các đơn vị cũng cần lưu ý đến thời gian để kiểm tra và chỉnh sửa báo cáo trước khi nộp. Việc này không chỉ giúp phát hiện sớm các sai sót mà còn tạo cơ hội để cải thiện chất lượng báo cáo tài chính.
Các Trường Hợp Đặc Biệt Trong Lập Báo Cáo
Đối với một số đơn vị, tình hình và yêu cầu có thể khác biệt so với quy định chung. Một số trường hợp đặc biệt bao gồm:
- Đơn vị nước ngoài: Cần tuân thủ các quy định của nước sở tại cũng như luật pháp Việt Nam.
- Đơn vị có vốn đầu tư nước ngoài: Yêu cầu tích hợp các báo cáo tài chính theo chuẩn mực quốc tế.
- Đơn vị đang trong quá trình sáp nhập: Cần lập báo cáo tài chính hợp nhất cho cả hai đơn vị theo quy định.
Việc xác định các trường hợp đặc biệt này sẽ giúp cho các đơn vị xây dựng báo cáo tài chính một cách chính xác và đầy đủ.
Những Khó Khăn Có Thể Gặp Phải Trong Quá Trình Lập Báo Cáo
Quá trình lập báo cáo tài chính không phải lúc nào cũng thuận lợi. Một số khó khăn thường gặp có thể kể đến như:
- Thiếu hụt thông tin cần thiết để lập báo cáo.
- Khó khăn trong việc thu thập và xác minh số liệu từ các bộ phận khác nhau.
- Sự phức tạp trong việc áp dụng các quy định pháp luật mới.
Để vượt qua những khó khăn này, các đơn vị cần có sự phối hợp chặt chẽ giữa các phòng ban và cần được hướng dẫn cụ thể từ các chuyên gia tài chính.
Khuyến Nghị Để Lập Báo Cáo Tài Chính Hợp Nhất Hiệu Quả
Để việc lập báo cáo tài chính hợp nhất diễn ra hiệu quả, các đơn vị nên tuân thủ một số khuyến nghị sau:
- Xây dựng kế hoạch cụ thể cho từng bước trong quy trình lập báo cáo.
- Cập nhật thường xuyên các quy định pháp luật mới để đảm bảo tính chính xác của báo cáo.
- Thực hiện kiểm tra nội bộ trước khi nộp báo cáo để phát hiện sai sót kịp thời.
Việc tuân thủ những khuyến nghị này không chỉ giúp nâng cao chất lượng báo cáo mà còn đảm bảo tuân thủ các quy định pháp luật hiện hành.
1. Cách thức thu thập và xử lý dữ liệu trong báo cáo tài chính hợp nhất
Để lập báo cáo tài chính hợp nhất theo Thông tư số 108/2025/TT-BTC, các đơn vị kế toán cần xác định rõ ràng phương pháp thu thập và xử lý dữ liệu tài chính từ các đơn vị thành viên. Điều này bao gồm việc thống nhất các chuẩn mực kế toán, quy trình ghi nhận doanh thu, chi phí và các khoản mục tài sản. Cụ thể, đơn vị cần thực hiện các bước sau:
- Xác định các đơn vị thành viên: Trước tiên, cần xác định danh sách tất cả các đơn vị thành viên hợp nhất. Các đơn vị này phải được công nhận là những đơn vị hoạt động độc lập và có báo cáo tài chính riêng.
- Thống nhất chuẩn mực kế toán: Các đơn vị thành viên nên áp dụng cùng một chuẩn mực kế toán để đảm bảo tính tương thích trong việc ghi nhận và báo cáo. Điều này có thể bao gồm việc thống nhất các chính sách kế toán liên quan đến khấu hao, dự phòng, và ghi nhận doanh thu.
- Thiết lập quy trình thu thập dữ liệu: Cần xây dựng một quy trình rõ ràng cho việc thu thập dữ liệu tài chính từ các đơn vị thành viên. Điều này có thể bao gồm việc tạo ra các mẫu báo cáo tài chính chuẩn mà các đơn vị phải sử dụng để gửi dữ liệu cho đơn vị hợp nhất.
- Xử lý và phân tích số liệu: Sau khi thu thập dữ liệu, đơn vị kế toán cần tiến hành phân tích và xử lý số liệu để đảm bảo rằng thông tin được phản ánh chính xác và đáng tin cậy trong báo cáo tài chính hợp nhất.
2. Các lỗi thường gặp khi lập báo cáo tài chính hợp nhất
Khi thực hiện lập báo cáo tài chính hợp nhất, các đơn vị kế toán thường mắc phải một số lỗi phổ biến mà có thể ảnh hưởng đến tính chính xác và độ tin cậy của báo cáo. Dưới đây là một số lỗi thường gặp:
- Không đồng bộ thông tin giữa các đơn vị thành viên: Nếu các đơn vị thành viên không sử dụng cùng một phương pháp kế toán hoặc không gửi thông tin đúng hạn, điều này có thể dẫn đến việc báo cáo tài chính hợp nhất trở nên không chính xác.
- Thiếu sót trong ghi nhận các khoản mục đặc biệt: Một số đơn vị kế toán có thể bỏ qua việc ghi nhận các khoản mục đặc biệt như thặng dư vốn, quỹ dự phòng hoặc các khoản chi phí chưa phát sinh, điều này có thể làm sai lệch báo cáo tài chính.
- Công thức tính toán không chính xác: Trong quá trình lập báo cáo tài chính hợp nhất, các công thức tính toán như tỷ lệ nợ, tỷ lệ vốn chủ sở hữu có thể bị áp dụng sai, dẫn đến việc hiểu sai về tình hình tài chính của toàn đơn vị.
- Không thực hiện kiểm tra, đối chiếu số liệu: Việc không thực hiện kiểm tra và đối chiếu giữa báo cáo tài chính của các đơn vị thành viên với báo cáo tài chính hợp nhất có thể dẫn đến những sai sót nghiêm trọng.
3. Vai trò của công nghệ thông tin trong lập báo cáo tài chính hợp nhất
Trong bối cảnh hiện đại, công nghệ thông tin đóng vai trò vô cùng quan trọng trong việc lập báo cáo tài chính hợp nhất. Sự phát triển của các phần mềm kế toán và hệ thống thông tin quản lý tài chính giúp các đơn vị kế toán có thể thực hiện các bước lập báo cáo một cách nhanh chóng và chính xác hơn. Một số lợi ích của việc ứng dụng công nghệ thông tin bao gồm:
- Tự động hóa quy trình lập báo cáo: Các phần mềm kế toán hiện đại cho phép tự động hóa nhiều bước trong quy trình lập báo cáo tài chính, giúp giảm thiểu thời gian và công sức cần thiết.
- Gia tăng tính chính xác: Công nghệ thông tin giúp giảm thiểu sai sót trong quá trình tính toán và ghi nhận số liệu, từ đó nâng cao độ tin cậy của báo cáo tài chính.
- Dễ dàng truy cập và chia sẻ thông tin: Nhờ có các nền tảng điện tử, các đơn vị có thể dễ dàng truy cập thông tin tài chính từ xa, chia sẻ số liệu giữa các đơn vị thành viên một cách nhanh chóng và hiệu quả.
- Phân tích dữ liệu sâu hơn: Các công cụ phân tích dữ liệu cho phép các kế toán viên thực hiện phân tích sâu hơn về số liệu tài chính, giúp đưa ra những quyết định quản lý tài chính đúng đắn hơn.