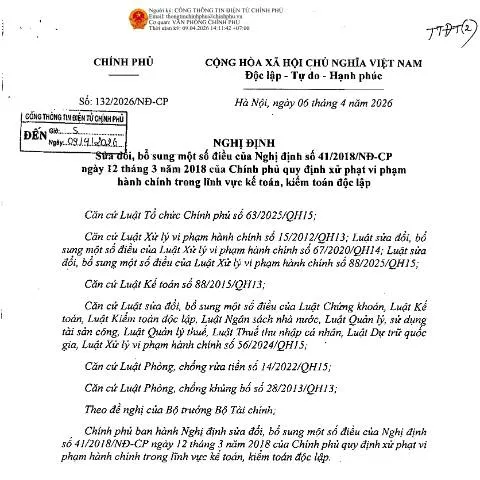
Khám Phá Nghị Định Số 132/2026/NĐ-CP: Một Bước Tiến Quan Trọng Trong Ngành Kế Toán
Ngày 6 tháng 4 năm 2026, Chính phủ Việt Nam đã chính thức ban hành Nghị định số 132/2026/NĐ-CP nhằm sửa đổi và bổ sung một số điều của Nghị định số 41/2018/NĐ-CP. Nghị định này không chỉ đơn thuần là một văn bản hành chính, mà còn thể hiện quyết tâm của Chính phủ trong việc cải cách và hoàn thiện cơ chế xử lý vi phạm hành chính trong lĩnh vực kế toán và kiểm toán độc lập. Vậy, Nghị định này có ý nghĩa gì và ai là người chịu trách nhiệm thực hiện các quy định này?
Đối Tượng Áp Dụng và Đơn Vị Chịu Trách Nhiệm
Theo quy định trong Nghị định, các tổ chức và cá nhân hoạt động trong lĩnh vực kế toán, kiểm toán độc lập sẽ là đối tượng bị ảnh hưởng trực tiếp. Điều này có nghĩa là:
- Các công ty kiểm toán và kế toán.
- Các doanh nghiệp, tổ chức kinh tế có hoạt động liên quan đến kế toán.
- Các cá nhân hành nghề kế toán độc lập.
Vì vậy, việc nắm rõ nội dung của Nghị định là cần thiết để đảm bảo tuân thủ pháp luật và tránh các hình thức xử phạt không đáng có.
Quy Trình Nộp Hồ Sơ và Những Lưu Ý Cần Thiết
Khi thực hiện các nghĩa vụ theo Nghị định 132, việc nộp hồ sơ là một trong những bước quan trọng. Có hai hình thức nộp hồ sơ chính:
- Đăng ký trực tuyến: Qua hệ thống trực tuyến của cơ quan quản lý nhà nước, yêu cầu người nộp hồ sơ phải có VNeID để truy cập.
- Nộp trực tiếp tại cơ quan chức năng: Người nộp hồ sơ có thể đến các cơ quan thuế hoặc sở kế hoạch đầu tư để thực hiện.
Các tổ chức và cá nhân cần lưu ý thời gian nộp hồ sơ và cần phải chuẩn bị đầy đủ các giấy tờ liên quan để tránh bị trì hoãn trong quá trình xử lý.
Bố Cục Nghị Định: Các Điều Khoản Chính Cần Nắm Rõ
Nghị định số 132/2026/NĐ-CP gồm nhiều điều khoản quan trọng. Dưới đây là tóm tắt một số điểm nổi bật:
| Điều Khoản | Nội Dung |
|---|---|
| Điều 1 | Sửa đổi, bổ sung thời hiệu xử phạt vi phạm hành chính trong lĩnh vực kế toán. |
| Điều 2 | Quy định mức phạt mới cho những vi phạm trong lĩnh vực kế toán. |
| Điều 3 | Thẩm quyền xử phạt được mở rộng cho nhiều cơ quan hơn. |
Các điều khoản này không chỉ làm rõ các quy định hiện có mà còn tạo ra nền tảng vững chắc hơn cho việc kiểm soát và xử lý vi phạm trong lĩnh vực kế toán.
Thời Gian Áp Dụng và Các Bước Tiếp Theo Sau Khi Nộp Hồ Sơ
Nghị định số 132/2026/NĐ-CP có hiệu lực ngay sau khi công bố. Thời gian thực hiện các quy định của Nghị định này sẽ kéo dài trong suốt năm tài chính, với các điều chỉnh theo quy định của pháp luật hiện hành.
Người nộp hồ sơ cần theo dõi kết quả xử lý của các cơ quan chức năng. Nếu hồ sơ được chấp nhận, tổ chức hoặc cá nhân sẽ nhận được thông báo chính thức về quyền lợi và trách nhiệm của mình. Ngược lại, nếu hồ sơ bị từ chối, họ sẽ được thông báo lý do và hướng dẫn về các bước cần thực hiện tiếp theo.
Các Nhập Liệu Trong Tờ Khai và Cách Tránh Những Sai Sót
Trong tờ khai, người nộp hồ sơ cần chú ý đến từng mục. Một số mục quan trọng bao gồm:
- Thông tin cá nhân: Đảm bảo chính xác thông tin về họ tên, địa chỉ, mã số thuế.
- Nội dung vi phạm: Cần nêu rõ hành vi vi phạm và thời gian xảy ra.
- Bằng chứng kèm theo: Cung cấp đầy đủ tài liệu chứng minh như báo cáo tài chính, sổ sách kế toán.
Sai sót trong bất kỳ mục nào có thể dẫn đến việc hồ sơ bị từ chối, do đó, việc kiểm tra kỹ lưỡng trước khi nộp là rất cần thiết.
Hậu Quả Của Vi Phạm và Cách Xử Lý
Các vi phạm hành chính trong lĩnh vực kế toán có thể gặp phải nhiều hậu quả nghiêm trọng. Điều này có thể bao gồm:
- Đình chỉ hoạt động kinh doanh.
- Phạt tiền theo mức quy định.
- Phải khắc phục hậu quả.
Trong trường hợp bị xử phạt, tổ chức hoặc cá nhân có quyền kiến nghị, khiếu nại theo quy định pháp luật. Cần phải có bằng chứng rõ ràng để hỗ trợ yêu cầu của mình.
Định Hướng Tương Lai Đối Với Ngành Kế Toán
Nghị định 132/2026/NĐ-CP không chỉ nhìn nhận quá khứ mà còn mở ra cơ hội mới cho ngành kế toán. Bằng cách nâng cao tính minh bạch và trách nhiệm trong hoạt động kế toán, Nghị định này là một bước tiến quan trọng trong việc phát triển ngành kế toán tại Việt Nam. Các cơ quan chức năng cần tiếp tục theo dõi và đánh giá hiệu quả của Nghị định trong thực tiễn để có những điều chỉnh kịp thời.
Hãy ghi nhớ rằng, việc tuân thủ các quy định của pháp luật không chỉ là nghĩa vụ mà còn là quyền lợi của mỗi tổ chức và cá nhân trong ngành kế toán, nhằm bảo vệ sự phát triển bền vững cho ngành nghề này.
Những điểm nổi bật trong Nghị định số 132/2026/NĐ-CP
Nghị định số 132/2026/NĐ-CP của Chính phủ không chỉ là sự điều chỉnh của Nghị định số 41/2018/NĐ-CP mà còn mang đến nhiều điểm mới quan trọng trong việc xử phạt vi phạm hành chính trong lĩnh vực kế toán và kiểm toán độc lập. Một trong những điểm nổi bật là quy định về mức phạt cao hơn cho các hành vi vi phạm trong lĩnh vực kế toán. Mức phạt này được quy định cụ thể hơn, giúp tạo ra sự răn đe lớn hơn cho các tổ chức và cá nhân hoạt động trong lĩnh vực này.
Đặc biệt, Nghị định mới cũng đưa ra những tiêu chuẩn cụ thể hơn về trách nhiệm của các tổ chức kiểm toán độc lập trong việc tuân thủ các quy định pháp luật. Điều này không chỉ giúp tăng cường tính minh bạch mà còn nâng cao trách nhiệm của các tổ chức này trong việc phát hiện và ngăn chặn các hành vi gian lận tài chính.
Các trường hợp miễn giảm xử phạt theo Nghị định mới
Nghị định số 132/2026/NĐ-CP đã quy định rõ hơn về các trường hợp có thể được miễn hoặc giảm mức xử phạt đối với các vi phạm trong lĩnh vực kế toán và kiểm toán. Theo đó, các trường hợp như hành vi vi phạm lần đầu, vi phạm không có tính chất nghiêm trọng hoặc vi phạm do khách quan cũng sẽ được xem xét khả năng miễn giảm phạt.
Quy định này không chỉ tạo điều kiện cho các doanh nghiệp có cơ hội khắc phục sai sót mà còn góp phần tạo ra một môi trường làm việc công bằng, nhân văn hơn trong lĩnh vực kế toán. Các tổ chức, cá nhân bị xử phạt cũng có quyền yêu cầu xem xét lại quyết định xử phạt nếu họ có đủ cơ sở chứng minh hành vi của mình thuộc trường hợp được miễn giảm theo quy định.
Quy trình kiểm tra, thanh tra và xử lý vi phạm theo Nghị định mới
Nghị định số 132/2026/NĐ-CP cũng đã quy định rõ về quy trình kiểm tra, thanh tra và xử lý các hành vi vi phạm. Theo đó, các cơ quan chức năng sẽ tiến hành kiểm tra, thanh tra các tổ chức, cá nhân theo kế hoạch hàng năm cũng như khi có dấu hiệu vi phạm. Quy trình này sẽ được thực hiện một cách chặt chẽ và minh bạch, đảm bảo quyền lợi của các bên liên quan.
Điều này không chỉ giúp phát hiện kịp thời các hành vi vi phạm mà còn nâng cao tính hiệu quả của công tác quản lý nhà nước trong lĩnh vực kế toán. Bên cạnh đó, Nghị định cũng quy định rõ về trách nhiệm của các cơ quan thanh tra trong việc báo cáo kết quả thanh tra, kiểm tra định kỳ và kết quả xử lý vi phạm, từ đó đảm bảo tính minh bạch và công khai trong công tác xử lý vi phạm hành chính.