Importanța Raportului pentru Fiecare Țară în Parte în Contextul Fiscalității Internaționale
Într-o lume tot mai globalizată, transparența fiscală a devenit un subiect de interes major pentru autoritățile fiscale din întreaga lume, inclusiv în România. Raportul pentru fiecare țară în parte, reglementat de OPANAF 3049/2017, are un rol esențial în asigurarea conformității fiscale a grupurilor de întreprinderi multinaționale. Acest document reflectă alocarea veniturilor, impozitelor și activităților economice pe fiecare jurisdicție fiscală, contribuind astfel la combaterea erodării bazei fiscale și la transferul profiturilor.
Profilul Entităților Obligate să Depună Raportul
Depunerea Raportului pentru fiecare țară în parte se adresează entităților care constituie grupuri de întreprinderi multinaționale. Aceste entități pot include:
- Societăți mamă finale: Entități care îndeplinesc criteriile de control asupra grupului.
- Societăți mamă surogat: Entități desemnate să elaboreze raportul în locul unei societăți mamă finale, în anumite condiții.
- Entități constitutive desemnate: Entități care, deși nu sunt mamă, au responsabilități privind raportarea.
Așadar, chiar și companiile care nu sunt considerate mamă pot avea obligația de a depune acest raport, în funcție de structura grupului și de reglementările interne.
Structura și Completarea Raportului
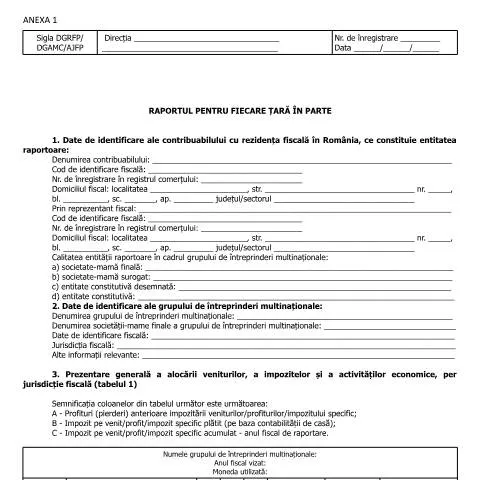
Raportul pentru fiecare țară în parte este structurat în mai multe secțiuni, fiecare având scopuri specifice. Este esențial ca raportul să fie completat cu atenție, deoarece orice omisiune sau eroare poate duce la penalizări. Iată o descriere a secțiunilor principale:
Date de identificare ale contribuabilului
Aici se includ informații precum denumirea contribuabilului, codul de identificare fiscală (CIF), numărul de înregistrare în registrul comerțului și domiciliul fiscal. Aceste informații sunt esențiale pentru a asocia raportul cu entitatea corespunzătoare.
Date despre grupul de întreprinderi
Este necesar să se precizeze denumirea grupului de întreprinderi multinaționale și informații despre societatea-mamă finală. De asemenea, se va menționa jurisdicția fiscală, care este relevantă pentru evaluarea impozitelor.
Alocarea veniturilor și impozitelor
O componentă centrală a raportului constă în prezentarea alocării veniturilor și impozitelor pe fiecare jurisdicție fiscală. Aceasta se face prin completarea unui tabel detaliat care să cuprindă:
| Jurisdicția fiscală | Venituri | Impozit pe venit | Impozit acumulat |
|---|---|---|---|
| România | xxxx | xxxx | xxxx |
| Germania | xxxx | xxxx | xxxx |
Este important ca aceste date să fie corecte și actualizate, deoarece ele reflectă activitatea economică a grupului în fiecare jurisdicție.
Modalitățile de Depunere a Raportului
Depunerea Raportului poate fi realizată prin mai multe canale, fiecare având specificitățile sale:
- Depunere electronică: Prin intermediul sistemului SPV (Spațiul Privat Virtual), o metodă rapidă și eficientă, care permite transmiterea documentelor în format XML, alături de un PDF semnat electronic.
- Depunere fizică: Raportul poate fi depus în format tipărit la organul fiscal competent, însoțit de suport CD cu fișierul XML. Aceasta metodă este adesea preferată de către entitățile care nu sunt familiarizate cu tehnologiile digitale.
Fiecare metodă de depunere are termene limită care trebuie respectate, de obicei până la data de 25 a lunii imediat următoare încheierii anului fiscal.
Consecințele Neîndeplinirii Obligațiilor Fiscale
Neîndeplinirea obligației de a depune Raportul pentru fiecare țară în parte poate avea consecințe severe pentru entitățile vizate. Acestea pot include:
- Amendă: Penalizări financiare care pot varia în funcție de gravitatea neîndeplinirii.
- Investigații fiscale: Autoritățile fiscale pot demara controale mai amănunțite asupra entităților care nu respectă reglementările.
- Pierderi de beneficii fiscale: În anumite cazuri, companiile pot pierde dreptul de a aplica pentru diverse stimulente fiscale.
Astfel, este imperativ ca toate entitățile să fie conștiente de responsabilitățile lor și să asigure respectarea lor.
Cercetarea Precedentelor și Interpretarea Normelor
În contextul fiscalității internaționale, interpretarea corectă a normelor legale este crucială. Raportul pentru fiecare țară în parte se bazează pe reglementări internaționale, precum cele stabilite de Organizația pentru Cooperare și Dezvoltare Economică (OCDE). Aceste norme sunt menite să asigure un cadru uniform pentru raportarea veniturilor și impozitelor.
Este esențial ca entitățile să urmărească modificările legislative și să se consulte cu specialiști în domeniu pentru a preveni eventualele neconcordanțe. De asemenea, apariția unor noi reglementări poate influența semnificativ structura raportului și modul de raportare.
Pasi pentru Urmărirea Dosarului și Relația cu Autoritățile Fiscale
După depunerea Raportului, entitățile trebuie să mențină o comunicare deschisă cu autoritățile fiscale. Iată câțiva pași importanți:
- Confirmarea primirii raportului: Este recomandat să obțineți o confirmare scrisă de primire a raportului, care să ateste că documentul a fost înregistrat.
- Monitorizarea termenelor: Autoritățile fiscale pot solicita informații suplimentare sau clarificări. Este important să respectați aceste cereri într-un timp util pentru a evita întârzierile.
- Consultarea unui specialist: În cazul în care apar întrebări sau controverse, colaborarea cu un consultant fiscal poate facilita procesul de soluționare a problemelor.
Prin aceste măsuri, companiile își pot gestiona mai bine relația cu autoritățile fiscale și pot asigura conformitatea cu reglementările în vigoare.
Implicațiile Strategice ale Raportului pentru Fiecare Țară în Parte
Pe lângă aspectele administrative, Raportul pentru fiecare țară în parte are implicații strategice importante. O raportare transparentă poate contribui la:
- Îmbunătățirea imaginii corporative: O companie care respectă regulile fiscale poate beneficia de o reputație mai bună în fața investitorilor și partenerilor de afaceri.
- Optimizarea strategiei fiscale: Prin raportare corectă, entitățile pot identifica oportunități de optimizare a impozitelor și pot lua decizii mai informate privind structura fiscală.
În concluzie, Raportul pentru fiecare țară în parte nu este doar un simplu document administrativ, ci un instrument esențial pentru managementul eficient al impozitelor și pentru conformitatea cu reglementările internaționale.
Structura și Conținutul Raportului ANAF conform OPANAF 3049/2017
Raportul pentru fiecare țară în parte, reglementat de OPANAF 3049/2017, își propune să asigure o transparență sporită în ceea ce privește impozitarea veniturilor obținute de contribuabili în afaceri internaționale. Structura raportului este bine definită și include informații esențiale care trebuie prezentate în mod corect și complet. Conținutul acestui raport se împarte în mai multe secțiuni, fiecare având un rol specific în cadrul acestuia.
Printre secțiunile principale se numără:
- Identificarea Contribuabilului: Aceasta trebuie să conțină informații detaliate despre contribuabil, inclusiv numele, CNP-ul, adresa și identificarea fiscală.
- Tipul de Venituri: Este necesară o specificare clară a tipurilor de venituri obținute în fiecare țară. Veniturile pot include venituri din dividende, dobânzi, salarii sau alte forme de câștiguri.
- Țara de Origine: Fiecare raport trebuie să indice țara în care veniturile au fost realizate, importante pentru evaluarea impozitelor datorate.
- Acorduri Internaționale: Dacă există tratate sau convenții internaționale încheiate între România și țările respective, acestea trebuie menționate, având în vedere impactul acestora asupra impozitării.
Contribuabilii au obligația de a completa acest raport cu un grad înalt de acuratețe, respectând termenul limită stabilit de ANAF, pentru a evita eventuale penalizări. De asemenea, este recomandat să utilizeze platformele online disponibile, precum SPV, pentru a depune raportul, minimizând astfel riscurile de erori.
Obligații și Responsabilități ale Contribuabililor în Raportarea Veniturilor Externe
Contribuabilii care obțin venituri din surse externe au responsabilități specifice atunci când vine vorba de raportarea acestora. Legea impune ca fiecare contribuabil să fie conștient de obligațiile sale și să acționeze în conformitate cu reglementările în vigoare pentru a evita neplăcerile legale.
Printre principalele obligații se numără:
- Depunerea Raportului în Termen: Raportul trebuie depus până la data limită stabilită, de regulă, 25 ale lunii următoare. Neîndeplinirea acestei obligații poate atrage penalități financiare.
- Exactitatea Informațiilor: Toate datele introduse în raport trebuie să fie corecte și verificate, întrucât ANAF are dreptul de a efectua controale și de a solicita explicații suplimentare în cazul discordanțelor.
- Actualizarea Informațiilor: Contribuabilii trebuie să-și actualizeze informațiile în raportul anual dacă intervin modificări în structura veniturilor sau a activității desfășurate în țări străine.
De asemenea, este important ca contribuabilii să se familiarizeze cu convențiile internaționale de evitare a dublei impuneri, pentru a beneficia de eventuale facilități fiscale la nivel internațional.
Implicarea ANAF în Monitorizarea și Controlul Raportării Veniturilor Externe
ANAF joacă un rol esențial în monitorizarea și controlul raportării veniturilor externe. În acest context, instituția are responsabilitatea de a verifica conformitatea declarațiilor fiscale și de a asigura că veniturile obținute de contribuabili sunt raportate corect și integral.
Printre acțiunile pe care ANAF le poate desfășura se numără:
- Audit Fiscal: ANAF poate iniția audite fiscale la contribuabili pentru a verifica exactitatea și corectitudinea informațiilor și a documentelor justificative depuse.
- Controale de Conformitate: Aceste controale se concentrează pe respectarea legislației fiscale și a obligațiilor declarative, inclusiv pe depunerea la timp a raportului pentru fiecare țară în parte.
- Colaborarea cu Autorități Străine: ANAF colaborează cu autoritățile fiscale din alte țări pentru a obține informații despre veniturile obținute de contribuabilii români, facilitând astfel procesul de verificare.
Aceste măsuri sunt destinate să reducă evaziunea fiscală și să asigure un sistem fiscal echitabil pentru toți contribuabilii. De asemenea, ANAF utilizează tehnologia modernă pentru a îmbunătăți eficiența monitorizării, inclusiv prin implementarea unor soluții digitalizate care facilitează accesul la datele fiscale.