Importanța Notificării privind Îndeplinirea Condițiilor de Rezidență
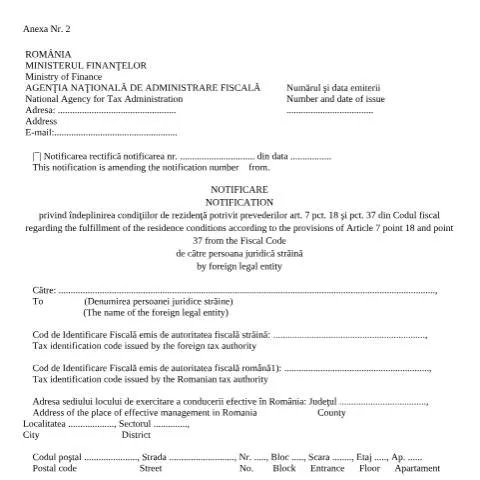
Într-o lume în continuă schimbare, statutul de rezidență fiscală al persoanelor juridice străine care desfășoară activități în România a devenit un aspect esențial al administrării fiscale. Notificarea privind îndeplinirea condițiilor de rezidență conform Art. 7 pct. 18 și pct. 37 din Codul fiscal (OMF 577/2021) este un document crucial care permite autorităților fiscale să determine obligațiile fiscale ale acestor entități. Acest formular este relevant în special pentru companiile care își au locul de conducere efectiv în România, având implicații directe asupra impozitului pe profit.
Contextul și Scopul Documentului
În urma implementării unor reguli fiscale mai clare, Notificarea (A2_OMF_577_2021) se dovedește a fi un instrument important pentru administrarea fiscală a persoanelor juridice străine. Odată ce o entitate străină îndeplinește criteriile specificate în legislație, notificarea devine o formalitate necesară pentru a obține statutul de rezident fiscal, ceea ce implică anumite obligații și drepturi fiscale.
- Obligația de a plăti impozitul pe profit: Entitățile recunoscute ca rezidente sunt supuse impozitului pe profit atât pentru veniturile obținute în România, cât și pentru cele din străinătate.
- Înregistrarea fiscală: După primirea notificării, entitatea are obligația de a se înregistra la organul fiscal central în termen de 30 de zile.
Secțiunile Formularelor: Detalierea Informațiilor
Formularul de notificare este structurat pe mai multe secțiuni, fiecare având rolul său specific. O analiză detaliată a acestora poate ajuta utilizatorii să completeze documentul corect și eficient.
1. Informații despre Entitatea Străină
Aici se completează denumirea persoanei juridice, codul de identificare fiscală de la autoritatea fiscală străină, precum și codul de identificare fiscală română, dacă acesta există. Este crucial ca utilizatorul să se asigure că aceste informații sunt corecte, deoarece orice eroare poate duce la întârzieri sau respingerea cererii.
2. Detalii despre Locul de Exercițiu al Conducerii
Secțiunea aceasta cere informații despre adresa sediului locului de exercitare a conducerii efective în România. Este important să se furnizeze detalii complete și precise despre adresă, precum județul, localitatea, sectorul, codul poștal, etc.
3. Evaluarea Statutului de Rezidență
Un aspect esențial al notificării este analiza datelor furnizate prin chestionarul destinat stabilirii rezidenței fiscale. Autoritățile fiscale analizează informațiile pentru a determina dacă entitatea este considerată rezidentă. Această evaluare se bazează pe locul conducerii efective și poate include documentația anexată.
Diferențierea de Alte Formulare Fiscale
Este important de menționat că această notificare se distinge de alte formulare fiscale, cum ar fi Formularul 100 sau Declarația Unică, care sunt utilizate pentru raportarea veniturilor și impozitelor datorate. Notificarea A2_OMF_577_2021 are un scop specific în definirea statutului de rezidență fiscală și nu se suprapune cu alte obligații fiscale.
Traseul Documentului: De la Depunere la Decizie
Procesul de depunere și analiza notificării include mai multe etape. Este esențial ca entitățile să înțeleagă fiecare pas pentru a evita întârzierile.
- Completarea formularului: Asigurați-vă că toate informațiile sunt corecte și complete.
- Depunerea documentului: Notificarea trebuie trimisă la autoritatea fiscală competentă, respectând termenele stabilite.
- Analiza de către autorități: Autoritățile vor evalua documentele și informațiile oferite.
- Emiterea notificării: În funcție de analiza efectuată, se va emite o notificare privind statutul de rezidență.
Obligații și Drepturi ale Entității Străine
Odată ce notificarea a fost emisă și entitatea a fost declarată rezidentă, aceasta are atât obligații cât și drepturi.
- Obligații: Înregistrarea în termen de 30 de zile, plata impozitului pe profit și raportarea veniturilor.
- Drepturi: Acces la convenții internaționale privind evitarea dublei impuneri, precum și tratamente fiscale favorabile, în funcție de legislația română și cea internațională.
Implicarea Autorităților: Întreținerea și Urmărirea Dosarului
După depunerea notificării, este important ca utilizatorii să fie conștienți de cum pot urmări stadiul dosarului lor. Autoritățile fiscale oferă posibilitatea de a contacta un reprezentant care poate oferi informații suplimentare. Este recomandat ca entitățile să păstreze o corespondență constantă cu autoritățile fiscale pentru a se asigura că toate documentele sunt în ordine.
Cazuri Speciale și Excepții
Există anumite situații în care statutul de rezidență poate fi complicat, precum în cazul entităților care au activități atât în România, cât și în alte țări, sau în cazul străinilor cu statut complex. Acest lucru poate influența obligațiile fiscale și, prin urmare, este esențial să se consulte specialiști în fiscalitate pentru clarificări.
De asemenea, în cazul în care entitatea nu îndeplinește condițiile necesare pentru a fi considerată rezidentă, este important să se cunoască implicațiile și alternativele disponibile.
Aspecte Finale: Importanța Conformării Fiscale
Conformarea fiscală este esențială pentru a evita penalitățile și pentru a asigura funcționarea eficientă a afacerii în România. Notificarea privind îndeplinirea condițiilor de rezidență nu doar că facilitează înțelegerea obligațiilor fiscale, dar ajută și la construirea unei relații solide cu autoritățile fiscale române. Prin urmare, fiecare entitate străină care activează în România trebuie să fie bine informată și să respecte aceste cerințe legale pentru a evita orice complicații viitoare.
Procedura de notificare a îndeplinirii condițiilor de rezidență
Conform prevederilor OMF 577/2021, persoanele juridice străine care doresc să îndeplinească condițiile de rezidență fiscală în România trebuie să urmeze o procedură specifică de notificare. Această procedură implică depunerea unei cereri prin care se solicită confirmarea îndeplinirii condițiilor prevăzute de Codul fiscal. Este esențial ca persoana juridică să aibă un punct de lucru în România, să fie înregistrată fiscal și să respecte toate obligațiile legale locale.
Notificarea se face prin intermediul formularului specific, care trebuie completat cu informații detaliate despre activitatea economică desfășurată, structura organizatorică și datele de identificare fiscală. În plus, este necesar să se atașeze documente justificative precum actul constitutiv, dovada înregistrării la Registrul Comerțului și orice alte documente relevante care pot susține cererea.
Termenul de depunere a notificării este de maximum 30 de zile de la momentul în care persoana juridică străină îndeplinește cerințele legale. Este important ca toate informațiile să fie corecte și actualizate, deoarece orice omisiune sau eroare poate duce la respingerea cererii și, implicit, la imposibilitatea obținerii rezidenței fiscale în România.
Condiții de eligibilitate pentru obținerea statutului de rezident fiscal
În conformitate cu art. 7 pct. 18 și pct. 37 din Codul fiscal, statutul de rezident fiscal în România poate fi obținut de persoanele juridice străine care îndeplinesc anumite condiții specifice. Printre acestea se numără: existența unui punct de lucru în România, angajarea de personal local, și desfășurarea de activități economice reale și substantiale în țară.
Este important de menționat că simpla înregistrare a unei persoane juridice străine în registrul comerțului român nu este suficientă pentru a obține statutul de rezident fiscal. Autoritățile române evaluează, de asemenea, natura activităților desfășurate și impactul acestora asupra economiei locale. De exemplu, o companie care desfășoară doar activități marginale sau ocazionale poate fi considerată neeligibilă pentru obținerea statutului de rezident fiscal.
În plus, trebuie să existe o legătură reală între activitatea desfășurată și resursele utilizate în România, iar compania trebuie să demonstreze că are o structură organizatorică adecvată și că își îndeplinește obligațiile fiscale în mod regulat.
Obligații fiscale și avantaje ale statutului de rezident fiscal
Odată ce o persoană juridică străină a obținut statutul de rezident fiscal în România, aceasta devine supusă legislației fiscale românești, ceea ce implică o serie de obligații fiscale. Acestea includ, dar nu se limitează la, depunerea declarațiilor fiscale, plata impozitului pe profit, a contribuțiilor sociale și a altor taxe aplicabile. De asemenea, societățile rezidente au obligația de a respecta termenii și condițiile impuse de autoritățile fiscale române, inclusiv termenele limită pentru depunerea declarațiilor și a plăților.
Pe de altă parte, obținerea statutului de rezident fiscal poate aduce și numeroase avantaje. Printre acestea se numără accesul la tratatele de evitare a dublei impuneri, care pot reduce semnificativ impozitele datorate, precum și posibilitatea de a beneficia de facilități fiscale specifice pentru anumite tipuri de activități. De asemenea, rezidența fiscală în România poate spori credibilitatea și stabilitatea în ochii partenerilor de afaceri, facilitând astfel atragerea de investiții și dezvoltarea relațiilor comerciale.