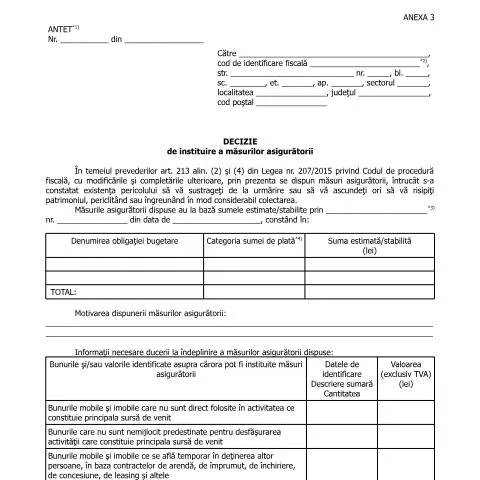
Importanța Deciziei de Instituire a Măsurilor Asigurătorii (OPANAF 2546/2016)
În contextul fiscal românesc, Decizia de instituire a măsurilor asigurătorii joacă un rol crucial în protecția intereselor financiare ale statului. Aceasta este emisă de către organele fiscale competente atunci când există motive întemeiate să se considere că un debitor ar putea să evite plățile datorate statului. În acest sens, măsurile asigurătorii au ca scop prevenirea risipirii sau ascunderii patrimoniului debitorului, asigurându-se astfel colectarea eficientă a creanțelor fiscale.
Condiții de Emitere a Deciziei
Emiterea acestei decizii se bazează pe dispozițiile legale prevăzute în articolul 213 din Legea nr. 207/2015 privind Codul de procedură fiscală. Este esențial ca autoritățile fiscale să demonstreze existența unui pericol real care ar putea împiedica recuperarea creanțelor. Acest lucru poate include:
- Indicații de comportamente frauduloase ale debitorului.
- Absența plăților restante pentru o perioadă semnificativă.
- Schimbări suspecte în patrimoniul debitorului, cum ar fi vânzarea rapidă a bunurilor.
În acest context, debitorul trebuie să fie conștient că astfel de măsuri nu sunt luate cu ușurință și că implică un proces riguros de evaluare din partea autorităților fiscale.
Procedura de Complectare a Formularului
Formularul care trebuie completat pentru a emite decizia de instituire a măsurilor asigurătorii include diverse secțiuni, fiecare având un rol specific. Printre cele mai importante elemente se numără:
- Identificarea debitorului: Este esențial să se completeze corect codul de identificare fiscală, adresa completă și alte detalii de contact.
- Motivarea măsurilor: Organul fiscal trebuie să justifice motivele instituirii măsurilor asigurătorii, oferind detalii clare și precise.
- Evaluarea bunurilor: Trebuie menționate toate bunurile asupra cărora se instituie măsuri asigurătorii, inclusiv valorile estimate.
Este important ca orice informație oferită să fie corectă și la zi, deoarece eventualele inexactități pot conduce la contestarea deciziei emise.
Depunerea Deciziei: Unde și Cum?
Decizia se depune la ANAF prin intermediul ghișeului online sau direct la sediile unităților fiscale competente. În cazul depunerii online, este necesar ca debitorul să dețină un cont activ în SPV (Spațiul Privat Virtual), care permite accesul la toate informațiile fiscale relevante. Pașii pentru depunere sunt:
- Accesarea portalului SPV.
- Completarea formularului online cu informațiile relevante.
- Semnarea electronică a documentului.
- Transmiterea formularului completat.
După transmiterea deciziei, este recomandat să se verifice statusul acesteia în aplicația online pentru a confirma primirea și înregistrarea corectă.
Consecințele Nerespectării Obligațiilor Fiscale
Nerespectarea obligațiilor fiscale poate avea urmări grave pentru debitori, inclusiv:
- Sechestrarea bunurilor personale.
- Accesibilitatea limitată la credite și alte facilități financiare.
- Penalizări și dobânzi suplimentare pe creanțele fiscale restante.
În plus, măsurile asigurătorii se transformă în măsuri executorii dacă creanțele rămân neplătite la scadență, ceea ce face ca debitorul să piardă controlul asupra bunurilor sale.
Modalitățile de Ridicare a Măsurilor Asigurătorii
Odată ce debitorul îndeplinește condițiile necesare, măsurile asigurătorii pot fi ridicate. Acestea includ:
Constituirea unei garanții: Debitorul poate prezenta o garanție echivalentă cu valoarea creanței stabilite, ceea ce va duce la ridicarea măsurilor asigurătorii. Este important ca garanția să fie acceptată de organul fiscal competent.Decizia motivată a organismului fiscal: În cazul în care motivele de instituire a măsurilor au încetat să mai existe, organul fiscal poate emite o decizie de ridicare. Aceasta va trebui comunicate debitorului în termen de maximum două zile.
Contestația Deciziei
Debitorul are dreptul de a contesta decizia de instituire a măsurilor asigurătorii. În conformitate cu legislația în vigoare, contestația se depune la instanța de contencios administrativ competentă. Termenul pentru a face contestația este de 30 de zile de la data comunicării deciziei. Este recomandat ca debitorul să consulte un specialist juridic pentru a avea șanse mai mari de succes în demersul său.
Rolul măsurilor asigurătorii în cadrul unei proceduri mai largi
Decizia de instituire a măsurilor asigurătorii nu este un act izolat, ci face parte dintr-o procedură fiscală mai complexă. Aceasta se leagă de:
- Auditul fiscal care poate precede instituirea măsurilor asigurătorii.
- Stabilirea creanțelor fiscale în urma evaluării situației financiare a debitorului.
- Procedura de executare silită în cazul în care debitorul nu își onorează obligațiile.
Prin urmare, este esențial ca debitorii să fie conștienți de toate etapele procesului și să își adapteze acțiunile în consecință pentru a evita măsurile asigurătorii și impactul acestora asupra patrimoniului personal.
Gestionarea Dossierului Fiscar: Urmărirea și Reluarea
Odată ce decizia de instituire a măsurilor asigurătorii a fost emisă, debitorul trebuie să fie atent la evoluția dosarului său fiscal. Utilizarea portalului ANAF și a SPV este esențială pentru urmărirea statusului și gestionarea corespunzătoare a documentelor depuse. Pașii de urmărire includ:
- Logarea în contul SPV.
- Verificarea notificărilor emise de ANAF.
- Contactarea oficiului fiscal responsabil în cazul unor neclarități.
Este important ca debitorul să rămână proactiv și să răspundă la eventualele cereri suplimentare de informații din partea autorităților fiscale.
Aspecte Procedurale în Emiterea Deciziei de Instituire a Măsurilor Asigurătorii
Emiterea unei decizii de instituire a măsurilor asigurătorii reprezintă un demers complex, cu implicații semnificative în procesul de recuperare a debitelor fiscale. Autoritatea Națională de Administrare Fiscală (ANAF) are îndatorirea să respecte anumite proceduri legale, stipulate în Ordinul Președintelui ANAF nr. 2546/2016, pentru a se asigura că măsurile adoptate sunt justificate și legale.
În acest context, prima etapă constă în realizarea unei evaluări detaliate a situației fiscale a contribuabilului. ANAF trebuie să analizeze dacă există indicii suficiente care să susțină suspiciunea de neplată a obligațiilor fiscale. Acest lucru se poate baza pe datele financiare disponibile, pe informații provenite din controale anterioare sau pe datele raportate de alte instituții. Dacă se constată că există un risc semnificativ de neefectuare a plăților, autoritatea poate decide instituirea măsurilor asigurătorii.
Următoarea etapă este elaborarea unui proiect de decizie, care trebuie să conțină toate informațiile relevante, inclusiv motivarea măsurii, tipul acestora (de exemplu, sechestrul asupra bunurilor mobile sau imobile) și termenii în care măsurile vor fi aplicate. Contribuabilul va fi notificat despre aceste măsuri, având dreptul de a contesta decizia emisă. Legea prevede că termenul de contestare este de 30 de zile de la comunicare, iar contestarea se depune la instanța competentă, care va analiza legalitatea și oportunitatea măsurilor asigurătorii.
Impactul Măsurilor Asigurătorii Asupra Contribuabililor
Măsurile asigurătorii impuse de ANAF pot avea un impact semnificativ asupra activității economice a contribuabililor. Aceste măsuri sunt, de obicei, percepute ca fiind restrictive și pot afecta atât fluxul de numerar, cât și reputația afacerii. De exemplu, sechestrul pe conturile bancare poate duce la incapacitatea contribuabilului de a-și onora obligațiile financiare curente, ceea ce poate crea o spirală negativă pentru afacerea respectivă.
În plus, imposibilitatea de a dispune de bunuri sau fonduri poate afecta relațiile de afaceri ale contribuabilului cu partenerii comerciale, generând neîncredere și posibile pierderi de oportunitate. Din acest motiv, este esențial ca contribuabilii să monitorizeze cu atenție situația lor fiscală și să colaboreze cu ANAF pentru a evita instituirea unor măsuri asigurătorii. Soluțiile de conciliere sau de eșalonare a datoriilor fiscale pot fi o opțiune viabilă pentru a preveni aceste măsuri radicale.
Contestația Deciziei de Măsuri Asigurătorii – Drepturi și Obligații pentru Contribuabili
Contribuabilii care consideră că măsura asigurătorie impusă de ANAF este nejustificată au dreptul de a formula o contestație. Este esențial ca această contestație să fie bine fundamentată, conținând argumente legale și dovezi care să susțină poziția contribuabilului. Contribuabilul trebuie să aducă la cunoștința instanței toate aspectele relevante legate de impactul măsurii asupra activităților sale comerciale și să demonstreze că aceasta nu respectă normele legale aplicabile.
Contestația trebuie depusă în termen de 30 de zile de la data comunicării deciziei ANAF. Este recomandat să se consulte cu un avocat specializat în drept fiscal pentru a redacta contestația, întrucât un avocat poate oferi sfaturi cu privire la argumentele cele mai puternice care pot fi utilizate. De asemeni, în cadrul procesului, contribuabilul are obligația de a se prezenta la instanță și de a răspunde la întrebările legate de situația sa fiscală.
După analizarea contestației, instanța va emite o hotărâre, care poate fi favorabilă sau nefavorabilă pentru contribuabil. În cazul în care contestația este admisă, măsurile asigurătorii vor fi suspendate, iar ANAF va trebui să își revoce decizia. Dacă instanța respinge contestația, contribuabilul va fi obligat să își conformeze obligațiile fiscale și poate fi supus unor penalități suplimentare în cazul în care nu își îndeplinește obligațiile în termen.