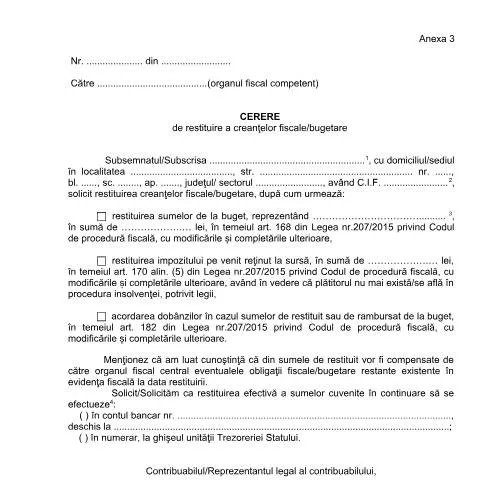
Contextul Cererii de Restituire a Creanțelor Fiscale
Într-un sistem fiscal complex, contribuabilii se confruntă adesea cu situații în care pot solicita restituirea unor sume de bani de la bugetul de stat. Cererea de restituire a creanțelor fiscale/bugetare, conform OPANAF 63/2017, este un instrument esențial pentru a recupera sumele plătite în exces sau într-o manieră incorectă. Această procedură nu doar că îmbunătățește relația dintre contribuabili și autoritățile fiscale, dar oferă și un mecanism transparent de recuperare a fondurilor.
Etapele Depunerii Cererii
Procesul de depunere a Cererii de restituire a creanțelor fiscale este structurat pe mai multe etape clare, fiecare având importanța sa crucială:
- Pregătirea documentației: În primul rând, contribuabilul trebuie să strângă toate documentele necesare, inclusiv dovezile de plată și orice alte informații relevante care justifică solicitarea.
- Completați formularul: Utilizând cererea A3_OPANAF_63_2017, contribuabilul va completa informațiile solicitate, inclusiv datele personale, sumele solicitate și temeiul legal pentru restituire.
- Trimiterea cererii: Cererea completată se va depune la organul fiscal competent, fie fizic, fie electronic prin intermediul SPV (Spațiul Privat Virtual).
- Confirmarea primirii: Odată ce cererea a fost depusă, contribuabilul va primi o confirmare de primire care va atesta data și ora în care a fost înregistrată.
Aspecte Legale Relevante
Cererea se bazează pe legea nr. 207/2015 privind Codul de procedură fiscală, care reglementează restituirea creanțelor fiscale. Este important de menționat că restituirea se poate efectua conform diferitelor articole din această lege, în funcție de tipul creanței:
| Tema | Articol |
|---|---|
| Restituirea sumelor de la buget | Art. 168 |
| Restituirea impozitului pe venit reținut la sursă | Art. 170 alin. (5) |
| Acordarea dobânzilor pentru sumele restituite | Art. 182 |
Particularități pentru Contribuabilii Străini și Situatii Complexe
Contribuabilii străini care doresc să solicite restituirea creanțelor fiscale trebuie să fie conștienți de unele aspecte suplimentare. În general, documentația necesară poate include traduceri autorizate ale documentelor și dovada unei adrese de corespondență în România. De asemenea, pentru persoanele juridice cu sediul în străinătate, cerințele pot varia, astfel încât este recomandabil să se consulte un expert fiscal.
Situatii de Urgență
În anumite cazuri, cum ar fi insolvența plătitorului, este posibil ca procedurile de restituire să fie accelerate. Contribuabilii trebuie să menționeze în cerere circumstanțele care justifică urgența, astfel încât autoritatea fiscală să poată acționa corespunzător.
Pasi Importanți în Completarea Cererii
Completarea corectă a formularului A3_OPANAF_63_2017 este vitală pentru a evita întârzierile sau respingerea cererii. Iată câteva sugestii utile:
- Informații exacte: Asigurați-vă că toate informațiile personale, cum ar fi numele, adresa și CNP-ul sunt corecte.
- Detalii clare despre creanță: Specificați exact ce sumă solicitați și temeiul legal care justifică restituirea.
- Modalitatea de restituire: Indicați dacă preferați restituirea în cont bancar sau în numerar.
Interacțiunea cu Autoritatea Fiscală
După depunerea cererii, contribuabilii pot urma statusul cererii prin intermediul SPV sau contactând direct organul fiscal competent. Este esențial să păstrați o comunicare deschisă cu autoritatea fiscală, mai ales în cazul în care sunt cerute informații suplimentare sau clarificări.
Termene și Răspunsuri
Legea prevede termene clare pentru procesarea cererilor de restituire. De regulă, autoritatea fiscală trebuie să răspundă în termen de 45 de zile de la primirea cererii. În cazul în care cererea este acceptată, contribuabilul va primi suma solicitată în termen de 10 zile, conform legislației în vigoare.
Aspecte Finale și Recomandări
Este important ca toți contribuabilii să fie conștienți de drepturile și obligațiile lor în relația cu autoritățile fiscale. Asigurați-vă că aveți toate documentele necesare și că respectați toate termenele legale pentru a evita neplăcerile. Consultarea cu un consultant fiscal poate fi, de asemenea, benefică pentru a naviga prin complexitatea sistemului fiscal românesc.
Resurse Utile
Pentru informații suplimentare, puteți accesa portalurile oficiale ale ANAF sau MAI, unde găsiți atât formularele necesare, cât și detalii despre procedurile fiscale actualizate.
Procedura de restituire a creanțelor fiscale
În conformitate cu Ordinul Președintelui ANAF nr. 63/2017, procedura de restituire a creanțelor fiscale se desfășoară printr-o serie de pași esențiali, care trebuie respectați de contribuabili pentru a asigura o procesare eficientă a cererilor. Primul pas constă în completarea corectă a Cererei de restituire a creanțelor fiscale, care trebuie să conțină informații precise despre tipul creanței, perioada de referință, precum și documentele justificative necesare care atestă dreptul de restituire. În cazul în care solicitantul nu prezintă toate documentele sau informațiile necesare, cererea poate fi respinsă sau poate necesita clarificări suplimentare.
Este important ca, în cadrul cererii, să fie inclus CNP-ul sau codul de identificare fiscală, pentru a facilita procesarea rapidă a acesteia. De asemenea, toate documentele trebuie să fie prezentate în format original sau copie conformă, iar cererile pot fi depuse atât prin intermediul Serviciului Public Virtual (SPV), cât și la ghișeul ANAF, conform preferințelor contribuabilului. Termenul de soluționare a cererii de restituire este de 45 de zile lucrătoare de la înregistrarea acesteia, conform ОUG nr. 23/2017.
Aspecte fiscale și contabile în restituirea creanțelor
Un alt aspect esențial în procesul de restituire a creanțelor fiscale este impactul fiscal și contabil pe care îl are restituirea asupra bilanțului contribuabilului. Contribuabilii trebuie să fie conștienți de faptul că orice restituire de creanțe fiscale va influența atât rezultatul financiar, cât și obligațiile fiscale viitoare. Înregistrarea corectă în contabilitate a acestor sume este crucială, mai ales în contextul auditului fiscal. De exemplu, sumele restituite ar trebui să fie recunoscute în contabilitate ca o ajustare a cheltuielilor fiscale anterioare, ceea ce poate conduce la o ajustare a impozitului pe profit pentru exercițiile financiare anterioare.
De asemenea, este recomandat ca, în cazul restituirilor semnificative, contribuabilii să consulte un expert contabil sau un consultant fiscal pentru a înțelege pe deplin implicațiile fiscale și pentru a evita eventualele necorespunderi în fața ANAF. În acest sens, contribuabilii pot solicita și asistență din partea ANAF prin intermediul ghiseu.ro sau portalurilor dedicate.
Contestații și căi de atac
În cazul în care cererea de restituire a creanțelor fiscale este respinsă, contribuabilii au dreptul de a formula o contestație. Aceasta trebuie să fie depusă în termen de 30 de zile de la comunicarea deciziei de respingere. Contestația se depune fie la unitatea ANAF care a emis decizia, fie prin intermediul SPV, după cum se consideră mai convenabil. Este esențial ca, la formularea contestației, contribuabilul să aducă argumente solide și să prezinte dovezi care să susțină dreptul la restituire. De asemenea, trebuie respectate toate cerințele legale privind forma și conținutul contestației, așa cum sunt stipulate în legislația în vigoare.
În situația în care contestația este respinsă, contribuabilii au dreptul de a se adresa instanței judecătorești competente. Acest proces poate fi îndelungat și complex, motiv pentru care este recomandat să se apeleze la servicii juridice specializate, care pot oferi asistență pe parcursul procesului judiciar. De asemenea, contribuabilii ar trebui să fie pregătiți pentru a demonstra în instanță validitatea cererii de restituire și a contestației formulate.