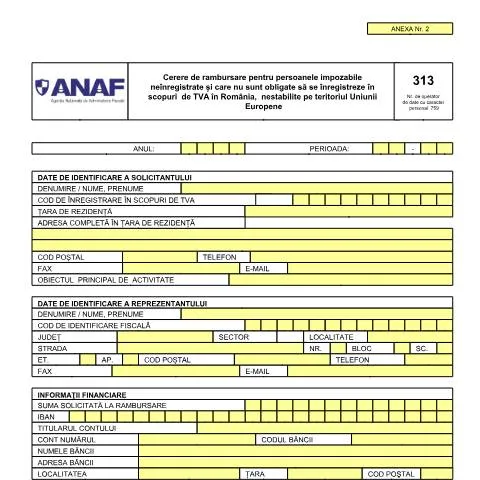
Rolul Cererii de Rambursare pentru Persoanele Impozabile Neînregistrate
În România, un segment important al activităților economice implică firmele și persoanele care, deși nu sunt înregistrate în scopuri de TVA, pot solicita rambursarea taxei pe valoarea adăugată (TVA) pentru bunurile achiziționate sau serviciile prestate în țară. Cererea de rambursare pentru persoanele impozabile neînregistrate este esențială pentru aceștia, oferind posibilitatea recuperării sumelor de TVA plătite, în contextul unei economii tot mai globalizate.
Contextul Depunerii Cererii
Persoanele impozabile neînregistrate în scopuri de TVA, care nu sunt obligate să se înregistreze, pot depune cererea de rambursare în anumite condiții. Acest formular, codificat sub A2_OPANAF_3159_2017, este destinat persoanelor nestabilite pe teritoriul Uniunii Europene, dar care au efectuat achiziții de bunuri sau servicii în România.
Persoanele Vizate de Cerere
Acest document se adresează:
- Persoanelor fizice sau juridice din afara Uniunii Europene care efectuează achiziții în România.
- Organizațiilor internaționale sau entităților care desfășoară activități economice în România fără a avea obligația de a se înregistra în scopuri de TVA.
- Oricăror alte entități care, deși nu sunt înregistrate, pot dovedi că au suportat TVA în urma achizițiilor efectuate.
Completarea Cererii: Pași Esențiali
Completarea cererii necesită o atenție deosebită la detalii, deoarece orice eroare poate duce la întârzierea procesării sau, în unele cazuri, la respingerea cererii. Iată pașii esențiali pentru a completa corect formularul:
Sección de Identificare a Solicitantului
Acest segment este crucial, deoarece conține informațiile de bază ale solicitantului:
- Denumirea/Numele și Prenumele: Se completează cu datele exacte ale persoanei sau entității care face solicitarea.
- Codul de înregistrare în scopuri de TVA: Dacă este cazul, se va adăuga codul specific.
- Țara de Reședință: Este important de specificat pentru a determina statutul fiscal al solicitantului.
Detalii Financiare
Un element important al cererii este suma solicitată la rambursare. Aceste detalii financiare includ:
- IBAN: Numărul contului bancar în care se dorește primirea rambursării.
- Titularul Contului: Numele persoanei sau entității care deține contul bancar.
- Suma solicitată: Totalul TVA-ului pe care solicitantul îl cere înapoi, în urma documentelor justificative anexate.
Documentele Justificative: Pregătirea Corectă
În cadrul cererii, este esențial ca solicitantul să anexeze documente justificative care să susțină cererea de rambursare. Aceste documente pot include, dar nu se limitează la:
- Facturile originale sau duplicatul acestora care atestă achizițiile efectuate.
- Documentele de import, în cazul în care s-au efectuat importuri de bunuri.
- Orice alt document relevant care dovedește plata TVA-ului și utilizarea bunurilor/serviciilor în scopuri economice.
Modalități de Depunere a Cererii
Odată completată, cererea de rambursare trebuie depusă în termen de maxim 9 luni de la sfârșitul anului calendaristic în care taxa devine exigibilă. Solicitantul poate alege una dintre următoarele modalități de depunere:
- Prin Poștă: Cererea poate fi trimisă prin scrisoare recomandată la registratura organului fiscal competent.
- Online: Utilizând platformele electronice autorizate, dacă dispune de SPV (Spațiul Privat Virtual).
Formatul Cererii
Este important de menționat că cererea trebuie să fie depusă atât în format fizic, cât și electronic. Formatul electronic se poate obține prin programul de asistență disponibil pe site-ul Ministerului Finanțelor Publice. Cererea va fi însoțită de o declarație semnată conform legislației în vigoare.
Tratamentul Cererii de către Administrația Fiscală
Odată depusă, cererea este supusă unei analize de către autoritățile fiscale. Este esențial ca solicitantul să fie pregătit pentru eventuale verificări suplimentare, care pot include:
- Confirmarea datelor înscrise în cerere.
- Verificarea documentelor justificative pentru a asigura legalitatea rambursării solicitate.
Urmărirea Stadiului Cererii
Solicitantul poate urmări stadiul cererii depuse prin intermediul platformelor online, precum și prin contactarea directă a autorităților fiscale. Este recomandat să se facă acest lucru pentru a evita eventualele întârzieri sau probleme.
Consecințele Nerespectării Obligațiilor Fiscale
Este crucial ca cei care depun cererea să fie conștienți de obligațiile și responsabilitățile care decurg din acest proces. Nerespectarea reglementărilor fiscale poate conduce la:
- Întârzieri în procesarea cererii.
- Refuzul rambursării sumelor solicitate pe motive de neconformitate.
- Posibile sancțiuni în cazul în care se constată falsificarea unor informații.
Drepturile Solicitantului
De asemenea, este important ca solicitanții să cunoască drepturile pe care le au, printre care se numără:
- Dreptul de a solicita informații suplimentare despre stadiul cererii.
- Dreptul de a contesta deciziile autorităților fiscale dacă considerați că cererea a fost tratată necorespunzător.
- Dreptul de a primi rambursarea în termenul stabilit de lege.
Resurse Utilizabile pentru Asistență
Persoanele interesate pot accesa o serie de resurse care să le sprijine în completarea și depunerea cererilor:
- Website-ul Ministerului Finanțelor Publice, care oferă informații actualizate și ghiduri utile.
- Consultanți fiscali care pot oferi asistență personalizată.
- Organismele fiscale locale, unde se pot obține informații excelente direct de la sursă.
Aspecte Finale de Luat în Considerare
În concluzie, Cererea de rambursare pentru persoanele impozabile neînregistrate este un instrument important pentru orice persoană sau entitate care realizează activități economice în România, dar nu este înregistrată în scopuri de TVA. Înțelegerea procesului, respectarea cerințelor legale și pregătirea adecvată a documentației sunt esențiale pentru a obține rambursarea dorită în timp util.
Cercetarea, completarea corectă a cererii, și abordarea activă a procesului pot asigura nu doar o rambursare eficientă, ci și o experiență pozitivă în interacțiunea cu autoritățile fiscale române.
Aspecte esențiale ale cererii de rambursare pentru persoanele impozabile neînregistrate
Persoanele impozabile neînregistrate în scopuri de TVA, care nu sunt obligate să se înregistreze, pot solicita rambursarea TVA-ului plătit pe bunuri și servicii achiziționate pe teritoriul României, conform prevederilor OPANAF nr. 3159/2017. Aceasta se aplică în special persoanelor care nu au sediul stabilit în Uniunea Europeană, dar care efectuează achiziții de bunuri sau servicii în România. Este important de menționat că cererea de rambursare trebuie să fie însoțită de documentația corespunzătoare, care să dovedească natura achizițiilor și plata TVA-ului aferent.
O altă condiție esențială este ca beneficiarul rambursării să fie o entitate care desfășoară activități economice, chiar dacă nu este obligată să se înregistreze în scopuri de TVA. De asemenea, sunt aplicabile un set de regulile specifice pentru determinarea valorii rambursabile, care pot varia în funcție de tipul de bunuri sau servicii achiziționate. Este esențial ca persoanele interesate să fie conștiente de termenul-limită pentru depunerea cererii, care este de 6 luni de la încheierea trimestrului în care au avut loc achizițiile. Astfel, pentru o mai bună planificare a cererii, recomandăm gestionarea atentă a documentației și a termenelor de depunere.
Documentația necesară pentru cererea de rambursare a TVA-ului
Pentru a putea solicita rambursarea TVA-ului, persoanele impozabile neînregistrate trebuie să prezinte o serie de documente care să susțină cererea. Printre acestea se numără:
- Cererea de rambursare (Formular 300) completată corespunzător, indicând detalii despre achiziții și suma solicitată.
- Facturile fiscale care dovedesc achizițiile efectuate, în care trebuie să fie evidențiată valoarea TVA-ului plătit.
- Declarația fiscală care să ateste statutul persoanei impozabile și natura activităților economice desfășurate, chiar și în absența înregistrării în scopuri de TVA.
- Documente care să ateste identitatea și statutul juridic al solicitantului, cum ar fi actul de constituire și certificatul de înregistrare, dacă este cazul.
Este crucial ca toate documentele să fie corect completate și să respecte formatul solicitat de ANAF pentru a evita respingerea cererii. Recomandăm, de asemenea, păstrarea unei copii a tuturor documentelor depuse, în eventualitatea în care ANAF va solicita informații suplimentare sau verificări.
Termene și proceduri de examinare a cererii de rambursare
După depunerea cererii de rambursare, ANAF are obligația de a examina documentația în termen de 45 de zile. În această perioadă, autoritatea fiscală poate solicita clarificări sau documente suplimentare, ceea ce poate prelungi procesul de rambursare. Este esențial ca persoanele impozabile să răspundă prompt solicitărilor ANAF pentru a nu întârzia procesul de rambursare.
În cazul în care cererea este aprobată, rambursarea TVA-ului se va efectua în termen de 5 zile de la emiterea deciziei favorabile. Se recomandă, de asemenea, verificarea periodică a stadiului cererii prin intermediul portalului ANAF sau prin contactarea ghișeului de relații cu publicul, pentru a se asigura că nu sunt necesare informații suplimentare și că termenul de rambursare este respectat. În cazul în care cererea este respinsă, solicitantul va primi o comunicare scrisă, care va include motivele respingerii și opțiunile de contestare disponibile.