Importanța anulării obligațiilor bugetare: de la necesitate la procedură
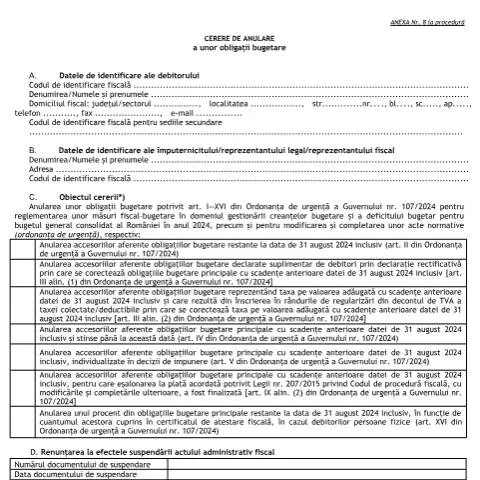
În contextul economic actual, multe persoane fizice și juridice se confruntă cu dificultăți financiare care îi determină să solicite anularea obligațiilor bugetare. Cererea de anulare a unor obligații bugetare (OMF 5521/2024) este un instrument esențial care oferă debitorilor oportunitatea de a reduce sau elimina datoriile către stat, subliniind astfel o măsură de sprijin fiscal. Acest demers poate fi vital pentru relansarea activităților economice, mai ales în cazul contribuabililor care au întâmpinat probleme neprevăzute.
Profilul debitorului: cine poate solicita anularea?
Persoanele fizice și juridice care se află în imposibilitatea de a-și onora datoriile pot depune această cerere. Este important de menționat că:
- Persoanele fizice care au obligații bugetare restante la data de 31 august 2024 inclusiv.
- Persoanele juridice care, din diverse motive, nu au reușit să plătească sumele datorate.
- Debitorii care au datoriile individualizate în decizii de impunere.
Acest formular devine astfel un mecanism de sprijin pentru cei care doresc să își regleze situația fiscală, dar nu dispun de resursele necesare.
Structura cererii: cum se completează corect?
Complectarea cererii de anulare necesită o atenție deosebită la detalii. Formularele trebuie să includă informații precise, cum ar fi:
- Datele de identificare ale debitorului: Codul de identificare fiscală, numele, prenumele și adresa fiscală.
- Datele reprezentantului legal: Dacă cererea este depusă printr-un împuternicit, este necesar să se completeze informațiile acestuia.
- Obiectul cererii: Detalii legate de datoriile pentru care se solicită anularea, specificând articolele din Ordonanța de urgență a Guvernului nr. 107/2024.
- Declarații pe propria răspundere: Este crucial să se bifeze opțiunile relevante legate de eventualele procese penale.
Fiecare secțiune a formularului trebuie completată cu exactitate, respectând instrucțiunile anexate la document.
Canale de depunere a cererii: alegerea corectă
Cererea de anulare a obligațiilor bugetare poate fi depusă prin mai multe canale, fiecare având propriile avantaje:
| Canal de depunere | Avantaje | Inconveniente |
|---|---|---|
| Online (SPV) | Rapiditate, accesibilitate, evitarea cozilor | Necesită înregistrare prealabilă |
| Papier | Posibilitatea de a verifica documentele fizic | Riscuri de întârziere în livrare |
| Ghișeu | Asistență directă din partea funcționarilor | Cozi și timp de așteptare |
Alegerea canalului de depunere depinde de preferințele personale și de urgentă.
Etapele procesului de anulare: de la cerere la decizie
Urmează un proces clar și bine definit pentru a obține anularea datoriilor:
- Depunerea cererii: Se completează și se trimite cererea, împreună cu documentele justificative.
- Analiza cererii: Autoritățile competente (de obicei ANAF) analizează solicitarea și verifică informațiile furnizate.
- Decizia: După evaluare, se emite o decizie care poate aproba sau respinge anularea obligațiilor bugetare.
- Comunicarea deciziei: Debitorul primește o notificare oficială cu privire la rezultatul cererii sale.
Este esențial ca debitorul să rămână în contact cu autoritățile pentru a urmări stadiul cererii.
Documentele justificative: pregătirea și organizarea
Un aspect fundamental în procesul de anulare este pregătirea documentelor justificative. În funcție de situația fiecărui debitor, este necesar să se adune diverse tipuri de dovezi:
- Declarații fiscale anterioare: care să ateste datoriile existente.
- Documente financiare: extrase de cont, bilanțuri contabile, care să justifice imposibilitatea de plată.
- Acte care dovedesc starea de insolvabilitate: sentințe judecătorești, declarații de faliment etc.
Organizarea acestor documente în ordinea cerută de autorități va facilita procesul de analiză și va îmbunătăți șansele de aprobat a cererii.
Ce se întâmplă în caz de refuz al cererii?
Refuzul cererii de anulare nu este sfârșitul. În cazul în care cererea este respinsă, există următoarele opțiuni:
- Contestarea deciziei: Debitorul poate depune o contestație împotriva deciziei ANAF în termen de 30 de zile de la primirea notificării.
- Solicitarea de revizuire: Dacă apar noi dovezi sau circumstanțe, este posibilă o nouă cerere pe baza acestora.
- Consultarea unui specialist: În caz de complexitate, se recomandă consultarea unui avocat specializat în drept fiscal.
Acțiunile rapide și bine gândite pot conduce la o soluție favorabilă.
Cazuri particulare: situații speciale care solicită atenție
Există situații în care debitorii pot avea circumstanțe speciale care influențează procesul de anulare:
- Debitori străini: Cei care au reședința în afara României trebuie să fie atenți la reglementările specifice și la documentele necesare pentru a demonstra lipsa de venituri în România.
- Minori: În cazul în care cererea este depusă în numele unui minor, este necesară prezentarea documentelor care dovedesc tutelă.
- Situații de urgență: În cazuri de forță majoră (ex. calamitate naturală), pot exista derogări sau proceduri accelerate.
În toate aceste cazuri, consultarea cu specialiști în domeniu este esențială pentru a naviga eficient prin proceduri.
Sprijin adițional: unde găsiți informații și asistență
Pe lângă consultarea documentului oficial, debitorii pot accesa resurse online pentru informații suplimentare:
- Portaluri guvernamentale oficiale, unde se publică informații recente cu privire la regimul fiscal.
- Birouri locale ANAF, care oferă asistență directă și răspunsuri la întrebări.
- Organizații non-guvernamentale care oferă consultanță financiară și suport în gestionarea datoriilor.
Aceste resurse pot ajuta debitorii să înțeleagă mai bine procesul și să își maximizeze șansele de succes în solicitarea anulării obligațiilor bugetare.
Procedura de depunere a Cererii de anulare a obligațiilor bugetare
În contextul OMF 5521/2024, procedura de depunere a Cererii de anulare a unor obligații bugetare este esențială pentru contribuabili care întâmpină dificultăți financiare. Aceasta se desfășoară în mai mulți pași, iar cunoașterea detaliilor este vitală pentru a asigura o gestionare corectă a acestei cereri.
Primul pas constă în completarea formularului specific, care este disponibil pe site-ul ANAF. Acesta este cunoscut sub denumirea de Cerere de anulare a obligațiilor bugetare. Este important ca, la completarea cererii, dumneavoastră să furnizați toate informațiile solicitate, inclusiv CNP-ul, datele de identificare fiscală, precum și motivele pentru care solicitați anularea. În plus, trebuie să adăugați documentele justificative care să susțină cererea dumneavoastră.
După completarea cererii, aceasta trebuie depusă la unitatea fiscală competentă. În cazul în care optați pentru depunerea electronică, este necesar să aveți un cont activ în Spațiul Privat Virtual (SPV) și să utilizați ROeID pentru autentificare. Aceasta simplifică procesul și vă permite să urmăriți stadiul cererii online.
Odată ce cererea a fost primită, autoritățile fiscale vor analiza documentele prezentate. Acest proces poate dura între 30 și 60 de zile, în funcție de complexitatea cazului și de volumul de muncă al funcționarilor. Este recomandat să păstrați o comunicare constantă cu unitatea fiscală, pentru a fi la curent cu stadiul cererii dumneavoastră.
Aspecte legale și criterii de eligibilitate pentru anularea obligațiilor bugetare
Conform OMF 5521/2024, există anumite criterii de eligibilitate pe care contribuabilii trebuie să le îndeplinească pentru a putea solicita anularea obligațiilor bugetare. Aceste criterii sunt stabilite pentru a asigura o aplicare corectă și echitabilă a legii.
Primul criteriu se referă la demonstrabilitatea unor dificultăți financiare. Contribuabilii trebuie să prezinte dovezi clare că se află într-o situație economică precară, care le afectează capacitatea de a plăti obligațiile fiscale. Aceste dovezi pot include extrase de cont, declarații de venit sau alte documente care atestă situația financiară.
Al doilea criteriu este legat de perioada de timp în care s-au acumulat datoriile fiscale. OMF 5521/2024 prevede că obligațiile bugetare trebuie să fi fost generate într-o anumită perioadă, iar contribuabilii să fi încercat, de bună credință, să își achite datoriile. De exemplu, datoriile care au fost acumulate din cauza unor situații excepționale, cum ar fi calamități naturale sau crize economice, pot fi mai ușor considerate pentru anulare.
Al treilea criteriu vizează comportamentul fiscal al contribuabilului. Este necesar ca persoana care solicită anularea să nu aibă antecedente fiscale, cum ar fi neplata unor taxe în trecut sau tentative de fraudare a autorităților fiscale. Astfel, o bună disciplină fiscală este un factor esențial în evaluarea cererii.
Impactul anulării obligațiilor bugetare asupra istoriei fiscale a contribuabilului
Odată ce cererea de anulare a obligațiilor bugetare a fost aprobată, contribuabilul trebuie să fie conștient de impactul pe care această decizie îl poate avea asupra istoricului său fiscal. În primul rând, anularea datoriilor fiscale poate îmbunătăți situația financiară a contribuabilului, oferindu-i posibilitatea de a reinvesti resursele în afacerea sa sau în activități personale.
În al doilea rând, este important de menționat că, deși datoriile au fost anulate, aceasta nu înseamnă că contribuabilul este scutit de obligația de a respecta legislația fiscală în viitor. Orice tentativă de evaziune fiscală sau neplata ulterioară a obligațiilor va fi tratată cu severitate de către autoritățile fiscale. Așadar, este esențial ca persoanele să continue să-și respecte obligațiile fiscale, pentru a evita eventuale sancțiuni.
De asemenea, anularea obligațiilor bugetare poate afecta și istoricul de credit al contribuabilului. Deși datoriile anulate nu vor mai apărea în raportul de credit, totuși, este posibil ca anumite instituții financiare să solicite dovezi ale stabilității financiare și comportamentului fiscal înainte de a oferi credite sau împrumuturi. Astfel, este recomandabil să mențineți discuții deschise cu banca sau instituția de credit pe parcursul acestui proces.