Semnificația Ordinului de Serviciu nr. O3711_15_A2 în contextul inspecțiilor fiscale
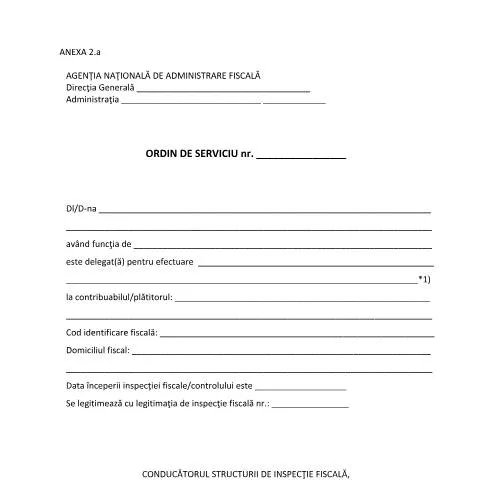
În cadrul activităților desfășurate de Agenția Națională de Administrare Fiscală (ANAF), Ordinul de Serviciu nr. O3711_15_A2 joacă un rol esențial. Acest document oficial este emis în conformitate cu legea fiscală românească și permite organelor de inspecție fiscală să realizeze diverse tipuri de controale la contribuabili. Importanța acestuia nu trebuie subestimată, deoarece definește cadrul legal pentru desfășurarea inspecțiilor fiscale, asigurând totodată protecția drepturilor contribuabililor.
Structura și conținutul formularului: Ce informații trebuie să conțină?
Ordinul de Serviciu nr. O3711_15_A2 are un format standardizat ce trebuie completat cu atenție. În continuare, detaliem structura acestui document esențial:
- Identificarea inspectorului: Numele și prenumele, funcția, dar și numărul legitimației de inspecție fiscală sunt informații esențiale.
- Informații despre contribuabil: Se va completa numele, CNP-ul, codul de identificare fiscală și domiciliul fiscal al contribuabilului supus inspecției.
- Tipul inspecției: Este important să se menționeze dacă este vorba despre o inspecție fiscală generală, parțială sau control inopinat.
- Data și semnătura: Documentul trebuie să conțină data emiterii și semnătura conducătorului structurii de inspecție fiscală.
Procedura de completare: Pași esențiali pentru un formular corect
Complectarea Ordinului de Serviciu necesită o atenție deosebită pentru a evita orice neclaritate sau eroare. Iată câțiva pași cheie:
- Verificarea datelor de identificare ale contribuabilului și ale inspectorului
- Definirea clară a tipului de inspecție ce urmează să fie realizată
- Asigurarea că toate câmpurile sunt completate corect, fără omisiuni
- Obținerea avizului de la șeful de serviciu coordonator
- Semnarea documentului de către conducătorul structurii de inspecție
Modalitățile de depunere a Ordinului de Serviciu
Există mai multe modalități prin care Ordinul de Serviciu poate fi depus, fiecare având avantajele și dezavantajele sale:
| Modalitate | Avantaje | Dezavantaje |
|---|---|---|
| Depunere online | Rapiditate, accesibilitate la distanță | Necesită semnătură electronică |
| Depunere la ghișeu | Interacțiune directă cu personalul ANAF | Posibilitate de a sta la coadă, timpi de așteptare |
| Expediere prin poștă | Posibilitatea de a trimite documentul în mod oficial | Timp de livrare, posibilitatea de a nu ajunge la destinație |
Aspecte legale asociate Ordinului de Serviciu
Ordinul de Serviciu O3711_15_A2 este reglementat de mai multe articole din legislația fiscală, în special din Legea nr. 207/2015 privind Codul de procedură fiscală. Este esențial ca inspectorii să fie conștienți de drepturile și obligațiile pe care le au, dar și cele ale contribuabililor. În cazul nerespectării procedurilor legale, inspectorii pot fi supuși unor sancțiuni disciplinare.
Impactul asupra contribuabililor: Drepturi și obligații
Participarea la o inspecție fiscală poate genera anxietate pentru contribuabili. Este important să știe care sunt drepturile lor. Contribuabilii au dreptul de a fi informați despre motivele inspecției, de a solicita lămuriri și de a contesta deciziile luate. Obligațiile acestora includ colaborarea cu autoritățile fiscale și furnizarea documentelor necesare.
Scenarii particulare: Când Ordinul de Serviciu se aplică altfel
Anumite situații pot necesita o abordare diferită în ceea ce privește Ordinul de Serviciu, cum ar fi:
- Contribuabili străini: Aceștia pot avea obligații fiscale diferite și este important ca inspectorii să fie familiarizați cu legislația internațională.
- Minori: În cazul în care contribuabilul este un minor, trebuie luate măsuri suplimentare de protecție și informare a părinților.
- Situatii de urgență: În cazuri de urgență, inspecțiile pot fi realizate rapid, ceea ce poate implica derapaje de la procedurile standard.
Urmările emiterii Ordinului de Serviciu
După emiterea Ordinului de Serviciu, inspectorul fiscal are responsabilitatea de a desfășura inspecția conform reglementărilor legale. Contribuabilul va fi informat cu privire la rezultatele inspecției, iar în funcție de situație, pot urma acțiuni suplimentare, cum ar fi:
- Decizii de impunere fiscală
- Contestații din partea contribuabilului
- Un plan de conformare fiscală pentru companii
Concluzie: Importanța Ordinului de Serviciu în procesul de inspecție fiscală
Ordinul de Serviciu nr. O3711_15_A2 reprezintă un instrument fundamental în trena de măsuri ale ANAF, asigurând desfășurarea corectă a inspecțiilor fiscale. Este esențial ca atât inspectorii, cât și contribuabilii să cunoască detaliile acestui document, pentru a asigura o colaborare eficientă și transparentă.
Importanța Ordinului de Serviciu nr. 3711/2015 în Contextul Administrativ Românesc
Ordinul de Serviciu nr. 3711/2015, emis de Agenția Națională de Administrare Fiscală (ANAF), reprezintă un instrument esențial în cadrul procesului de digitalizare a administrației publice din România. Acest ordin reglează procedurile de comunicare electronică între ANAF și contribuabili, facilitând accesul la servicii fiscale prin intermediul platformelor online.
Unul dintre aspectele semnificative ale acestui ordin este reglementarea modalităților de depunere a declarațiilor fiscale, ceea ce a dus la o eficientizare a procesului administrativ. Contribuabilii pot folosi Sistemul național de declarare electronică, care include formularul 100, Declarația unică și altele, toate integrate în platforma SPV (Spațiul Privat Virtual). Aceasta nu doar că simplifică depunerea documentelor, dar și reduce timpii de așteptare și costurile administrative pentru contribuabili.
În plus, Ordinul nr. 3711/2015 prevede măsuri de securitate informatică, astfel încât datele personale și informațiile fiscale să fie protejate împotriva accesului neautorizat. Acest aspect este esențial pentru crearea unui climat de încredere între administrație și contribuabili, în contextul unei societăți din ce în ce mai digitalizate.
Impactul Ordinului asupra Contribuabililor
Ordinul de Serviciu nr. 3711/2015 are un impact semnificativ asupra contribuabililor, atât persoane fizice, cât și persoane juridice. Prin implementarea acestui ordin, ANAF a reușit să îmbunătățească transparența proceselor fiscale și să asigure o comunicare mai eficientă. Un aspect important este că, datorită digitalizării, contribuabilii pot accesa rapid informații referitoare la starea obligațiilor fiscale, istoricul declarațiilor și eventualele sume de plată restante.
De asemenea, utilizarea semnăturii electronice, conform Legii nr. 455/2001, a fost integrată în procesele de depunere a declarațiilor. Astfel, contribuabilii nu mai sunt nevoiți să se deplaseze fizic la ghișeele ANAF, economisind timp și resurse. Aceasta este o schimbare radicală în modul de interacțiune între contribuabili și autorități, care permite o mai bună gestionare a timpului și a resurselor financiare.
În plus, ordinul a contribuit la creșterea conformării fiscale, întrucât procesul de depunere online oferă contribuabililor un ghid clar al obligațiilor lor fiscale. De asemenea, ANAF poate implementa măsuri de control și verificare mult mai eficiente, datorită acestor proceduri standardizate și a tehnologiei avansate utilizate.
Provocări și Perspective în Implementarea Ordinului
În ciuda beneficiilor evidente aduse de Ordinul de Serviciu nr. 3711/2015, implementarea sa nu a fost lipsită de provocări. Unul dintre cele mai mari obstacole este digitalizarea limitată în anumite zone, unde accesul la internet de calitate este insuficient. Aceasta creează o discrepanță între contribuabili, ce poate afecta egalitatea de șanse în îndeplinirea obligațiilor fiscale. ANAF a inițiat programe de formare și informare pentru a ajuta contribuabilii să se familiarizeze cu noile tehnologii, dar aceste inițiative necesită timp și resurse considerabile.
În plus, utilizarea semnăturii electronice nu este întotdeauna bine înțeleasă de toți contribuabilii. Este esențial ca ANAF să dezvolte campanii de educație fiscală care să explice beneficiile acestor instrumente și modalitățile de utilizare corectă. Aceste campanii ar trebui să vizeze atât persoanele fizice, cât și reprezentanții persoanelor juridice, având în vedere complexitatea legislației fiscale și a procedurilor administrative.
Pe de altă parte, perspectivele de viitor pentru Ordinul nr. 3711/2015 sunt promițătoare. Continuarea digitalizării administrației fiscale, inclusiv extinderea serviciilor online și integrarea sistemelor de plată electronice, va îmbunătăți și mai mult interacțiunea dintre contribuabili și autorități. De asemenea, se preconizează că automatizarea proceselor administrative va reduce erorile umane și va crește eficiența activităților ANAF, contribuind astfel la o colectare mai bună a veniturilor fiscale.