Importanța Procesului-Verbal în Contextul Controlului Fiscal
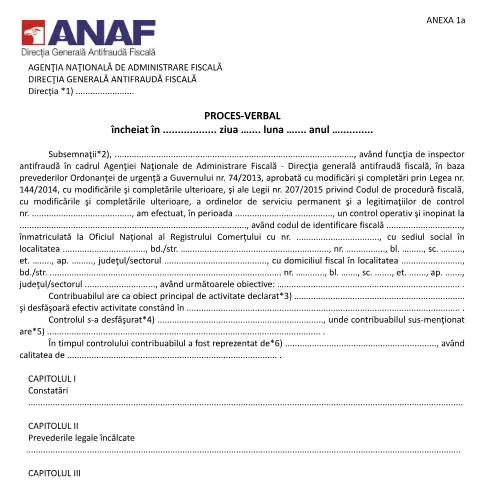
Într-o lume administrativă în continuă expansiune, Procesul-verbal (cod A1a_OPANAF_3838_2015) joacă un rol crucial în activitatea de control antifraudă desfășurată de Agenția Națională de Administrare Fiscală (ANAF). Acest document oficial, încheiat de inspectorii antifraudă, are menirea de a consemna constatările efectuate în urma unui control operativ și inopinat, asigurând transparența și legalitatea în activitatea economică a contribuabililor.
Structura și Componentele Procesului-Verbal
Procesul-verbal este un document complex, structurat în mai multe capitole care reflectă diversele aspecte ale controlului fiscal. Acesta include:
- Capitolul I: Constatări - detalii despre situațiile verificate și observațiile inspectorului.
- Capitolul II: Prevederile legale încălcate - o enumerare a normelor fiscale care au fost violate.
- Capitolul III: Consecințe și măsuri dispuse - sancțiuni sau acțiuni corective impuse contribuabilului.
Este important ca fiecare capitol să fie redactat cu maximă rigurozitate, având în vedere consecințele legale pe care le implică.
Diferențele între Procesul-Verbal și Alte Documente Oficiale
Adesea, contribuabilii pot confunda Procesul-verbal cu alte formulare fiscale, cum ar fi Declarația unică sau Declarația 100. Spre deosebire de aceste documente, care sunt mai degrabă declarații fiscale auto-evaluative, Procesul-verbal este un act formal de control, încheiat de autorități, care atestă constatările efectuate de inspectorii ANAF. Astfel, este esențial să înțelegem că:
- Procesul-verbal reflectă o situație de control concretă, cu implicații legale directe.
- Declarația 100 este un document destinat raportării obligațiilor fiscale, întocmit de contribuabil.
- Declarația unică permite auto-evaluarea veniturilor și impozitelor de către contribuabil.
Rolul Contribuabilului în Procesul de Control
În timpul desfășurării controlului, contribuabilul are drepturi și obligații precise. De exemplu, acesta trebuie să colaboreze cu inspectorii antifraudă, oferind acces la documentele solicitate. De asemenea, contribuabilul are dreptul de a fi informat despre motivul controlului și despre constatările preliminary.
În cazul în care contribuabilul consideră că observațiile inspectorilor sunt nejustificate, el poate formula un punct de vedere, care va fi consemnat în Procesul-verbal. Aceasta reprezintă o oportunitate de a clarifica neînțelegerile și de a evita eventuale sancțiuni.
Urmarirea și Managementul Dossier-ului Fiscal
Odată întocmit, Procesul-verbal trebuie înregistrat în Registrul unic de control. Contribuabilul are dreptul de a solicita o copie a acestui document, ceea ce îi permite să urmarească evoluția situației sale fiscale. Este recomandat ca, după primirea Procesului-verbal, contribuabilul să:
- Verifice corectitudinea informațiilor incluse.
- Contacteze ANAF pentru clarificări în cazul în care observă neconcordanțe.
- Întreprindă măsuri corective în funcție de concluziile Procesului-verbal.
Consecințele Nerespectării Obiectivelor de Control
Nerespectarea măsurilor dispuse în urma controlului poate avea consecințe severe pentru contribuabil. Acestea includ:
- Aplicarea de penalități financiare.
- Implicarea în acțiuni legale, care pot duce la sancțiuni penale dacă se constată fapte frauduloase.
- Posibila suspendare a activității economice, în funcție de natura abaterilor constatate.
De aceea, este esențial ca fiecare contribuabil să acorde o atenție deosebită procesului de control și să colaboreze cu autoritățile fiscale.
Aspectele Juridice ale Procesului-Verbal
Procesul-verbal se bazează pe prevederile legale stipulate în Ordonanța de urgență a Guvernului nr. 74/2013 și în Legea nr. 207/2015, privind Codul de procedură fiscală. Aceste acte normative reglementează modul de desfășurare al controlului fiscal, drepturile și obligațiile inspectorilor antifraudă, precum și ale contribuabililor.
Este important ca atât contribuabilii, cât și inspectorii să fie bine informați cu privire la aceste reglementări, pentru a evita abuzurile și pentru a asigura un control echitabil și corect.
Îmbunătățirea Procesului de Control prin Digitalizare
Recent, ANAF a implementat măsuri de digitalizare a proceselor administrative, facilitând accesul la informații și transparența în activitatea fiscală. Acest lucru include utilizarea platformelor online, cum ar fi portalurile ADR, care permit contribuabililor să depună documente și să verifice starea dosarului lor. Procesul-verbal, ca document oficial, va fi, de asemenea, disponibil în format digital, ceea ce va îmbunătăți semnificativ gestionarea informațiilor și accesibilitatea acestora.
Prin intermediul acestor platforme, contribuabilii pot urmări stadiul cererilor depuse și pot lua măsuri rapide în cazul în care sunt solicitate informații suplimentare sau clarificări.
Impactul Procesului-Verbal asupra Relației dintre Contribuabili și ANAF
În final, Procesul-verbal nu este doar un document administrativ, ci un instrument esențial în asigurarea conformității fiscale și în stabilirea unei relații de încredere între contribuabili și autoritățile fiscale. Colaborarea deschisă și transparentă între cele două părți este fundamentală pentru o administrare fiscală eficientă.
Contribuabilii care se familiarizează cu procedurile și regulile legale vor putea să își protejeze mai bine drepturile, să evite neînțelegerile și, nu în ultimul rând, să își optimizeze obligațiile fiscale.
Importanța procesului-verbal în cadrul procedurilor fiscale
Procesul-verbal reprezintă un document esențial în desfășurarea procedurilor fiscale, având rolul de a consemna în mod oficial atât faptele constatate de către autoritățile fiscale, cât și deciziile luate în urma acestor constatări. Conform OPANAF 3838/2015, procesul-verbal este instrumentul prin care se asigură transparența și legalitatea activităților de control fiscal. Acesta poate fi utilizat nu doar în procesul de verificare, ci și în cadrul eventualelor contestații sau litigii, având valoare de probă în fața instanțelor de judecată.
Importanța acestui document derivă din caracterul său oficial, ce oferă garanții atât pentru autoritatea fiscală, cât și pentru contribuabil. În cazul în care un contribuabil contestă rezultatul unei inspecții fiscale, procesul-verbal va servi ca bază pentru analiza legalității și oportunității măsurilor dispuse. De asemenea, acesta trebuie să fie redactat cu respectarea normelor legale, incluzând elemente precum data, locul desfășurării inspecției, numele și funcția inspectorilor, precum și detalii despre contribuabil.
Etapele întocmirii unui proces-verbal conform OPANAF 3838/2015
Întocmirea procesului-verbal este o activitate ce trebuie să respecte o serie de etape și formalități, conform prevederilor OPANAF 3838/2015. Aceste etape sunt esențiale pentru validitatea documentului și includ:
- Identificarea contribuabilului: În această etapă, inspectorii fiscali trebuie să se asigure că identificarea contribuabilului se face corect, utilizând Codul Unic de Înregistrare (CUI) și alte date relevante, cum ar fi CNP-ul.
- Desfășurarea inspecției fiscale: Aceasta presupune examinarea documentelor și a registrelor contabile, interogarea personalului și, în unele cazuri, efectuarea de observații direct la fața locului.
- Redactarea procesului-verbal: După finalizarea inspecției, echipa de control trebuie să redacteze procesul-verbal, asigurându-se că toate constatările sunt reflectate în detaliu. Este obligatorie includerea eventualelor obiecții sau puncte de vedere exprimate de contribuabil în timpul inspecției.
- Semnarea procesului-verbal: Documentul finalizat trebuie să fie semnat de către toți membrii echipei de control și, de asemenea, de către contribuabil sau reprezentantul acestuia. Semnătura contribuabilului nu implică neapărat acceptarea conținutului, dar este necesară pentru confirmarea primirii documentului.
Contestația împotriva procesului-verbal și drepturile contribuabilului
După primirea procesului-verbal, contribuabilul are dreptul de a formula o contestație. Conform legislației fiscale în vigoare, termenul de depunere a contestației este de 30 de zile de la data primirii procesului-verbal. Contestația trebuie întocmită în scris și poate fi depusă la autoritatea care a emis procesul-verbal. Este crucial ca aceasta să conțină argumente clare și documente justificative care să susțină poziția contribuabilului.
În cadrul contestației, contribuabilul poate solicita reanalizarea anumitor aspecte sau poate prezenta dovezi care contrazic constatările din procesul-verbal. De asemenea, este recomandat ca persoana să se consulte cu un specialist în domeniul fiscal sau cu un avocat, pentru a se asigura că toate argumentele legale sunt utilizate în mod corespunzător.
Mai mult, în cazul în care contestația nu este soluționată favorabil, contribuabilul are dreptul de a se adresa instanțelor judecătorești competente, unde poate solicita anularea procesului-verbal sau modificarea acestuia. Acest demers este reglementat de legislația în vigoare și presupune respectarea unor termene și condiții specifice.