Importanța Documentului Anexa 3 în Contextul Fiscal Român
În lumea afacerilor, cunoașterea și respectarea legislației fiscale sunt esențiale pentru buna funcționare a oricărei entități. Anexa 3, la normele metodologice de aplicare a prevederilor titlului VII din Codul fiscal, este un document crucial care facilitează opțiunea de taxare a anumitor operațiuni imobiliare. Această notificare își propune să clarifice procesul prin care contribuabilii pot opta pentru această formă de taxare, având în vedere complexitatea legislației fiscale românești.
Rolul Anexei 3 în Mecanismul Fisca
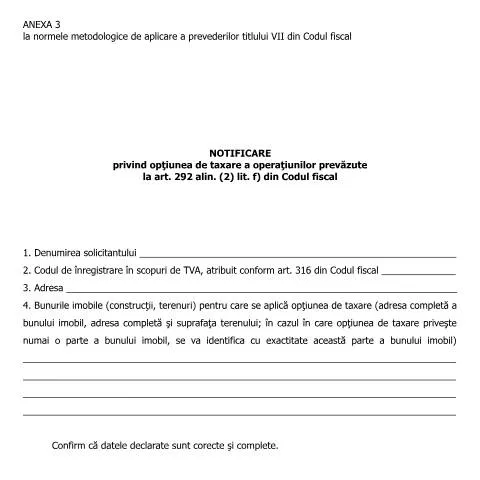
Documentul Anexa 3 are un rol specific în cadrul Codului Fiscal, reglementând modalitatea de notificare a opțiunii de taxare pentru bunurile imobile. Conform articolului 292 alineatul (2) litera f) din Codul Fiscal, anexa permite contribuabililor să declare formal dorința de a aplica taxa pe valoarea adăugată (TVA) asupra anumitor tranzacții imobiliare. Această opțiune, odată exercitată, este legată de o serie de obligații și drepturi fiscale.
Ce înseamnă opțiunea de taxare?
Opțiunea de taxare a bunurilor imobile poate aduce beneficii semnificative contribuabililor, cum ar fi recuperarea TVA-ului aferent achizițiilor de bunuri și servicii legate de aceste proprietăți. Cu toate acestea, este important să se înțeleagă că această opțiune se aplică doar în contextul anumitor condiții legale și nu este disponibilă pentru toate tipurile de tranzacții.
Structura Anexei 3: Detalierea Completării Formului
Pentru a asigura corectitudinea și completitudinea formularului, este esențial să examinăm fiecare rubrică a Anexei 3. Iată cum ar trebui să fie completat acest document:
- Denumirea solicitantului: Aici, trebuie să introduceți numele complet al firmei sau al persoanei fizice care solicită opțiunea de taxare.
- Codul de înregistrare în scopuri de TVA: Este esențial să completați acest câmp cu codul atribuit conform articolului 316 din Codul fiscal. O eroare aici poate duce la respingerea cererii.
- Adresa: Adresa completă a solicitantului este obligatorie, deoarece aceasta va fi utilizată pentru toată corespondenta ulterioară.
- Bunurile imobile: Este important să specificați clar bunurile pentru care se aplică opțiunea de taxare. Informațiile trebuie să fie complete, inclusiv adresele imobilelor și suprafața terenurilor, precum și detaliile referitoare la părțile specifice ale bunului imobil care sunt incluse în opțiune.
Ghid Practic pentru Depunerea Anexei 3
Depunerea Anexei 3 poate fi realizată prin mai multe canale, fiecare având propriile particularități. Iată o prezentare generală a opțiunilor disponibile:
- Online: Contribuabilii pot completa și depune Anexa 3 prin intermediul portalului oficial al ANAF. Este necesar un certificat digital, precum ROeID, pentru autentificare.
- Prin poștă: Documentul completat poate fi trimis prin poștă la agenția ANAF de care aparțineți. Este recomandat să folosiți un serviciu de curierat care asigură confirmarea de primire.
- La ghișeu: O altă opțiune este depunerea directă la ghișeul ANAF. Aceasta poate fi o alegere bună dacă aveți nevoie de clarificări suplimentare în legătură cu completarea formularului.
Avantajele depunerii online
Depunerea online a Anexei 3 prin intermediul portalului ANAF are mai multe avantaje:
- Accesibilitate: Puteți depune documentul de oriunde, fără a fi nevoie să vă deplasați la un ghișeu.
- Rapiditate: Procesul de înregistrare este mult mai rapid, iar confirmarea depunerii se primește instantaneu.
- Reducerea erorilor: Platformele online pot include verificări automate care reduc probabilitatea de a introduce date incorecte.
Calendarul Depunerii: Termene Critice
Este important ca contribuabilii să fie conștienți de termenele limită pentru depunerea Anexei 3. În general, notificarea trebuie depusă până la data de 25 a lunii în care se dorește aplicarea opțiunii de taxare. De exemplu, dacă doriți să aplicați opțiunea de taxare în luna ianuarie, documentul trebuie să fie depus până la 25 ianuarie.
Ce se întâmplă după depunerea Anexei 3?
Odată ce Anexa 3 a fost depusă, contribuabilul va primi o confirmare din partea ANAF. În funcție de situație, este posibil ca ANAF să solicite informații suplimentare sau să efectueze o verificare a datelor furnizate.
Dacă solicitarea este aprobată, contribuabilul va putea aplica opțiunea de taxare pentru bunurile imobile indicate în formular. În caz contrar, ANAF va emite o decizie de respingere, care va trebui analizată și contestată, dacă este cazul.
Consecințele Nerespectării Obligațiilor Fiscale
Prin completarea și depunerea Anexei 3, contribuabilii își asumă o serie de obligații. Nerespectarea termenelor sau a cerințelor legale poate avea consecințe serioase, inclusiv penalizări financiare. Este esențial să se acorde o atenție deosebită detaliilor, deoarece orice omisiune sau eroare poate duce la întârzieri în procesul de autorizare.
Aspecte de luat în considerare
Contribuabilii ar trebui să fie conștienți de următoarele aspecte:
- Actualizarea informațiilor: Este responsabilitatea contribuabilului să se asigure că toate datele prezentate în Anexa 3 sunt corecte și actualizate.
- Verificarea documentației: Înainte de depunere, este recomandat să verificați cu atenție documentele și informațiile anexate formularului.
- Consultanță fiscală: În caz de incertitudini, colaborarea cu un consultant fiscal poate ajuta la evitarea greșelilor costisitoare.
Aspecte Finale: Importanța Asigurării Conformității
În concluzie, Anexa 3 are un rol crucial în cadrul reglementărilor fiscale românești, oferind contribuabililor o modalitate de a opta pentru taxarea bunurilor imobile. Procesul de completare și depunere a acestui formular necesită atenție și precizie, iar respectarea termenelor și obligațiilor legale este esențială pentru evitarea sancțiunilor. Fiecare contribuabil este responsabil de asigurarea conformității cu legislația fiscală, iar Anexa 3 este piatra de temelie a acestui demers.
Aspecte relevante privind opțiunea de taxare a operațiunilor din art. 292 alin. (2) lit. f)
Opțiunea de taxare a operațiunilor prevăzute la art. 292 alin. (2) lit. f) din Codul fiscal se aplică în speciale contexte economice, având ca scop principal creșterea transparenței și reglementarea activităților comerciale în sectorul imobiliar. Această opțiune se referă la livrările de imobile efectuate de persoanele impozabile, precum și la alte operațiuni specifice care pot fi supuse unei regimuri de taxare diferit, în funcție de circumstanțele particulare ale fiecărei tranzacții.
Un aspect esențial al acestei reglementări este identificarea corectă a persoanelor impozabile care pot opta pentru acest regim. Acestea includ atât persoanele juridice, cât și persoanele fizice autorizate, fiecare având obligația de a demonstra capacitatea de a aplica regimul de taxare. Este crucial ca beneficiarii acestei opțiuni să își organizeze contabilitatea astfel încât să reflecte corect toate operațiunile efectuate, inclusiv detaliile relevante despre imobilele tranzacționate.
Formularul de notificare prevăzut de HG 1/2016 trebuie completat cu atenție, având în vedere că orice omisiune sau greșeală poate conduce la penalități fiscale sau la respingerea opțiunii de taxare. De asemenea, este important de menționat că, odată ce a fost ales acest sistem de taxare, opțiunea devine aplicabilă pentru un termen minim de 5 ani, conform normelor în vigoare. Astfel, evaluarea constantă a avantajelor și dezavantajelor opțiunii de taxare rămâne o responsabilitate permanentă a contribuabilului.
Procedura de notificare și implicațiile legale
Procedura de notificare a opțiunii de taxare este reglementată strict prin normele metodologice care însoțesc HG 1/2016. Contribuabilii trebuie să depună această notificare la organul fiscal competent, respectând termenele stabilite de legislația fiscală. Principalul obiectiv al acestei notificări este de a informa autoritățile fiscale despre alegerea contribuabilului și de a asigura o corespondență corectă între înregistrările contabile și declarațiile fiscale.
În plus, contribuabilii trebuie să fie conștienți de implicațiile legale ale acestei opțiuni. Dacă se decide revenirea la un regim de taxare normal, trebuie avut în vedere că această modificare poate avea repercusiuni asupra impozitelor și taxelor datorate, iar procesul de restituire a contravalorii TVA-ului poate fi complicat. De aceea, consultanța fiscală devine esențială în evaluarea impactului fiscal al opțiunii de taxare asupra activităților comerciale.
De asemenea, o altă considerație importantă este necesitatea actualizării înregistrărilor la autoritățile fiscale, dar și obligația de a informa partenerii comerciali despre alegerea regimului de taxare. Aceasta poate influența relațiile comerciale și poate implica renegocierea contractelor existente, în special în cazul în care partenerii nu sunt familiarizați cu regimul de taxare aplicat.
Considerații practice pentru gestionarea regimului de taxare
Gestionarea regimului de taxare în conformitate cu opțiunea aleasă implică o serie de considerente practice care trebuie luate în calcul de contribuabili. O bună gestionare presupune nu doar respectarea legislației în vigoare, ci și organizarea adecvată a documentației contabile. Este recomandat ca persoanele impozabile să colaboreze cu specialiști în domeniul fiscal pentru a evita erorile care ar putea afecta în mod negativ statutul fiscal.
De asemenea, este esențial ca, pe parcursul activității comerciale, contribuabilii să realizeze o monitorizare constantă a operațiunilor imobiliare efectuate, asigurându-se că toate livrările de bunuri și serviciile sunt corect catalogate și raportate. Aceasta include și arhivarea documentelor justificative, cum ar fi facturile și contractele de vânzare, care pot fi solicitate de organele fiscale în eventualitatea unui control.
Nu în ultimul rând, contribuabilii ar trebui să fie pregătiți să se adapteze la eventualele modificări legislative care pot afecta regimul de taxare. Aceste modificări pot veni sub formă de noi reglementări sau de actualizări ale normelor existente, ceea ce ar putea impune revizuirea strategiilor fiscale și a procedurilor interne. O comunicare eficientă cu autoritățile fiscale și o implicare activă în analiza legislației vor ajuta contribuabilii să se mențină în conformitate cu cerințele fiscale actuale.