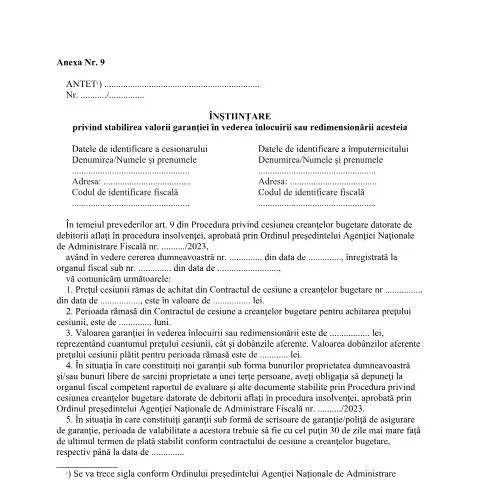
Importanța Înștiințării privind stabilirea valorii garanției
În contextul administrativ românesc, Înștiințarea privind stabilirea valorii garanției în vederea înlocuirii sau redimensionării acesteia (OPANAF 1940/2023) joacă un rol esențial în gestionarea creanțelor bugetare și a garanțiilor aferente acestora. Acest document este deosebit de relevant pentru debitorii aflați în procedura insolvenței, fiind un instrument care asigură transparența și legalitatea procesului de cesiune a creanțelor.
Contextul și necesitatea documentului
Scopul principal al acestei înștiințări este de a comunica debitorilor valoarea garanției necesare pentru înlocuirea sau redimensionarea acesteia, în conformitate cu articolul 9 din Procedura privind cesiunea creanțelor bugetare. Într-un peisaj economic în continuă schimbare, gestionarea eficientă a creanțelor este vitală, mai ales în cazul debitorilor care se confruntă cu dificultăți financiare. Documentul devine, astfel, un element central în asigurarea continuității și stabilității în relația dintre debitori și autoritățile fiscale.
Structura documentului și datele esențiale
Înștiințarea conține informații esențiale pentru debitor, inclusiv datele de identificare ale acestuia și ale împuternicitului, precum și detalii despre valoarea cesiunii și perioada rămasă pentru achitarea acesteia. De asemenea, documentul specifică și modalitățile prin care debitorul poate constitui noi garanții.
Conținutul documentului
- Datele de identificare: Numele complet și adresa debitorului, respectiv ale împuternicitului.
- Valoarea cesiunii: Prețul rămas de achitat din contractul de cesiune, inclusiv dobânzile aferente.
- Perioada de achitare: Durata rămasă pentru achitarea prețului cesiunii.
- Constituirea garanțiilor: Obligația de a depune raportul de evaluare și alte documente necesare în cazul constituirii de noi garanții.
- Termenele garanțiilor: Valabilitatea garanțiilor constituite sub formă de scrisoare de garanție sau poliță de asigurare.
Calendarul depunerii și termenele asociate
Un aspect crucial al gestionării documentului OPANAF 1940/2023 este respectarea termenelor legale. Deadline-urile specifice pentru depunerea înștiințării sunt reglementate prin Legea nr. 207/2015 privind Codul de procedură fiscală, iar nerespectarea acestora poate duce la penalizări sau la dificultăți suplimentare în procesul de soluționare a creanțelor.
Termenele esențiale
| Etapa | Termen |
|---|---|
| Depunerea cererii de cesiune | Termen limită stabilit prin contract |
| Primirea înștiințării de la organul fiscal | Maxim 30 de zile de la depunerea cererii |
| Constituirea noilor garanții | Cu minimum 30 de zile înainte de termenul de plată |
Modalitățile de depunere a documentului
În funcție de preferințele debitorului și de specificitățile procedurii, înștiințarea poate fi depusă prin mai multe canale. Organismele competente precum ANAF și MAI oferă diverse opțiuni, atât online, cât și fizice.
Canale disponibile pentru depunere
- Online: Prin intermediul portalului SPV (Spațiul Privat Virtual), debitorii pot încărca documentul direct, asigurându-se că au toate informațiile necesare înainte de trimite.
- Prin poștă: Documentul poate fi trimis prin poștă, dar este recomandat să fie folosit un serviciu de curierat cu confirmare de primire pentru a evita eventualele neclarități.
- La ghișeu: Depunerea la ghișeu este ideală pentru cei care preferă interacțiunea directă cu funcționarii. Este esențial să se respecte programul de lucru al instituției.
Pașii de urmat pentru completarea și depunerea documentului
Completarea înștiințării OPANAF 1940/2023 necesită o atenție deosebită la detalii. Fiecare secțiune trebuie completată cu informațiile corecte și actualizate, având în vedere că orice eroare poate duce la întârzieri sau respingerea documentului.
Dezvoltarea procesului de completare
- Verificarea informațiilor personale: Asigurați-vă că toate datele de identificare sunt corecte.
- Calcularea valorii garanției: Acest pas necesită o evaluare corectă a creanței și a dobânzilor aferente.
- Consultarea documentației necesare: În funcție de tipul de garanție constituită, este important să aveți toate documentele suport la îndemână.
- Completarea formularului: Folosiți un model de formular disponibil pe site-urile oficiale sau cereți asistență de la personalul ANAF, dacă există neclarități.
Urmărirea și gestionarea dosarului
Odată ce documentul a fost depus, este important să urmăriți statusul acestuia. Organismele fiscale oferă diverse metode pentru a verifica progresul cererii dumneavoastră.
Modalități de urmărire
- Portalul SPV: Prin intermediul acestuia, puteți obține informații actualizate despre starea cererii dumneavoastră.
- Contactarea directă a organului fiscal: Este recomandat să aveți la îndemână numărul de înregistrare al cererii pentru a facilita comunicarea.
- Vizitele la ghișeu: Dacă aveți nevoie de clarificări suplimentare, nu ezitați să vă prezentați la ghișeu cu documentele originale.
Aspecte finale importante
Înștiințarea privind stabilirea valorii garanției este un document crucial în cadrul procedurilor de insolvență și cesiune a creanțelor. Aceasta nu numai că asigură transparența și legalitatea, dar oferă și debitorilor posibilitatea de a-și gestiona responsabil obligațiile financiare. Prin urmare, este esențial ca toți cei implicați să fie bine informați și să respecte toate cerințele legale pentru a evita complicațiile ulterioare.
Procedura de evaluare a garanției
Evaluarea garanției este un proces esențial care are loc în conformitate cu prevederile OPANAF 1940/2023. Aceasta include o serie de pași bine definiți, care trebuie urmați de către contribuabili pentru a asigura o evaluare corectă și transparentă. În primul rând, este important ca contribuabilul să furnizeze toate informațiile necesare care să justifice valoarea garanției propuse.
Veți începe prin completarea formularului de evaluare, care include detalii despre bunurile oferite ca garanție, precum și evaluarea acestora realizată de un expert autorizat. Acest formular trebuie depus la ANAF, însoțit de documentele justificative corespunzătoare (ex. acte de proprietate, evaluări de piață). În plus, se va considera și istoricul plăților fiscale al contribuabilului, care poate influența evaluarea finală a garanției.
Termenul pentru depunerea acestui formular este de 30 de zile de la primirea înștiințării privind necesitatea stabilirii sau redimensionării garanției. Odată ce formularul este analizat, ANAF va emite o decizie prin care se va stabili valoarea finală a garanției, iar în cazul în care aceasta este considerată insuficientă, contribuabilul va fi notificat să suplimenteze garanția până la valoarea cerută.
Obligațiile contribuabilului în cadrul procesului de redimensionare a garanției
Contribuabilii au anumite obligații legale în cadrul procesului de redimensionare a garanției, conform OPANAF 1940/2023. Aceste obligații sunt menite să asigure transparența și corectitudinea procesului de evaluare și adaptare a garanției la nevoile fiscale ale ANAF. În primul rând, fiecare contribuabil trebuie să se asigure că informațiile furnizate sunt complete și corecte, evitând astfel întârzieri sau penalizări.
De asemenea, contribuabilii sunt obligați să răspundă prompt la orice solicitări de informații suplimentare din partea ANAF. Aceste solicitări pot include clarificări sau documente adiționale necesare pentru evaluarea garanției. Ignorarea acestor solicitări poate duce la respingerea cererii de redimensionare a garanției și în consecință, la aplicarea de măsuri fiscale suplimentare.
Ulterior evaluării, contribuabilul va trebui să se conformeze termenului stabilit de ANAF pentru suplimentarea garanției, în cazul în care valoarea stabilită este mai mare decât cea inițială. Este esențial ca orice modificare a garanției să fie comunicată ANAF în termen de 5 zile lucrătoare de la efectuarea acesteia, astfel încât să se evite acumularea de penalități.
Contestațiile în urma stabilirii valorii garanției
În cazul în care contribuabilul nu este de acord cu valoarea garanției stabilite de ANAF, acesta are dreptul de a formula o contestație. Contestația trebuie depusă în termen de 30 de zile de la primirea deciziei prin care s-a stabilit valoarea garanției, conform procedurilor stabilite în OPANAF 1940/2023. Este recomandat ca contribuabilul să-și fundamenteze contestația cu dovezi solide, care pot include evaluări independente ale bunurilor oferite ca garanție.
Contestația se va depune la ANAF, iar în cazul în care aceasta nu este soluționată favorabil, contribuabilul poate apela la instanța de judecată competentă. Este important să rețineți că pe parcursul procesului de contestație, obligațiile fiscale ale contribuabilului nu sunt suspendate, iar acestea trebuie respectate în continuare pentru a evita acumularea de penalități suplimentare.
Informațiile privind procesul de contestație pot fi găsite pe site-ul oficial al ANAF, unde sunt prezentate și formularele necesare pentru depunerea contestației. În plus, este recomandat să solicitați asistență juridică, dacă este cazul, pentru a naviga eficient prin complexitatea legislației fiscale românești.