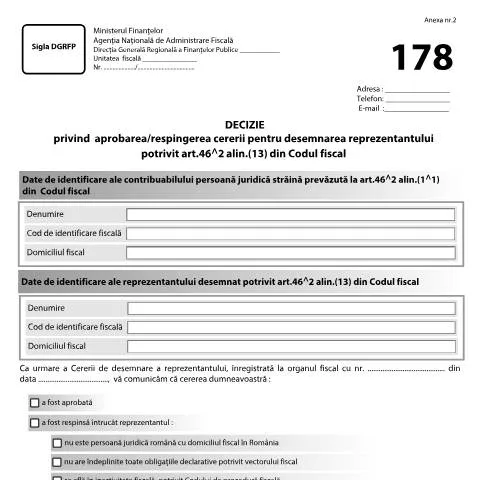
Contextul legal și istoric al documentului 178_OPANAF_472_2025
Formularul 178_OPANAF_472_2025, denumit formal Cerere pentru desemnarea reprezentantului conform art. 46^2 alin. (13) din Codul fiscal, are o importanță semnificativă în cadrul legislației fiscale românești. Acesta reglementează modalitatea prin care persoanele juridice străine pot desemna un reprezentant în România. Aceasta este o cerință esențială pentru ca aceste entități să poată desfășura activități economice pe teritoriul român, respectând totodată obligațiile fiscale.
Legea nr. 207/2015 privind Codul de procedură fiscală stipulează clar cadrul în care pot opera contribuabilii străini, iar acest formular este parte integrantă din acest proces. De-a lungul anilor, legislația a evoluat, fiind necesare modificări pentru a răspunde cerințelor pieței și pentru a facilita interacțiunea între contribuabili și autorități. În contextul digitalizării, a fost implementată și semnătura electronică, conform Legii nr. 455/2001, ceea ce permite un proces de depunere mai eficient și mai rapid.
Rolul formularului 178 în cadrul obligațiilor fiscale
Formularul 178 are un rol decisiv în stabilirea relației fiscale dintre autoritățile române și persoanele juridice străine. Acesta permite autorităților fiscale să identifice și să valideze persoanele sau entitățile desemnate ca reprezentanți ai contribuabililor străini, asigurându-se astfel că toate obligațiile fiscale sunt respectate. Nerespectarea acestei obligații poate conduce la sancțiuni fiscale severe, inclusiv respingerea cererii de desemnare și imposibilitatea de a desfășura activități comerciale în România.
Conform Codului fiscal, persoanele juridice străine care solicită desemnarea unui reprezentant trebuie să prezinte dovezi că îndeplinesc toate obligațiile declarative prevăzute de legislația fiscală română. Acest mecanism nu doar că protejează statul român în fața evaziunii fiscale, dar și contribuie la crearea unui mediu de afaceri transparent și echitabil.
Profilul contribuabililor: cine trebuie să depună formularul 178?
Persoanele juridice străine care au nevoie să desfășoare activități economice în România sunt obligate să depună formularul 178. Acest lucru include, dar nu se limitează la:
- Companii străine care doresc să deschidă filiale sau sucursale în România.
- Entități care oferă servicii sau produse pe teritoriul României.
- Organizații internaționale care au sediul în afara României, dar care desfășoară activități în țară.
Există însă și excepții. De exemplu, persoanele jurice străine care nu au obligația de a plăti impozit pe venit în România nu sunt obligate să depună acest formular. De asemenea, este important de menționat că, în cazul respingerii cererii de desemnare a reprezentantului, contribuabilul poate depune o nouă solicitare.
Detalierea rubricilor formularului: cum se completează?
Formularul 178 este structurat în mai multe rubrici, fiecare având un rol specific. Este esențial ca toate informațiile să fie corecte și complete pentru a evita respingerea cererii. Iată o analiză a principalelor secțiuni:
- Datele de identificare ale contribuabilului: Această secțiune necesită detalii precum denumirea entității, codul de identificare fiscală (CIF) și domiciliul fiscal. Asigurați-vă că CIF-ul este activ și nu înregistrat în inactivitate fiscală.
- Datele reprezentantului desemnat: Aici, trebuie să specificați denumirea, CIF-ul și domiciliul fiscal al reprezentantului desemnat. Este crucial ca reprezentantul să nu aibă probleme fiscale anterioare, altfel cererea va fi respinsă.
- Motivul desemnării: Este necesar să se menționeze motivul pentru care se solicită desemnarea reprezentantului. Aceasta poate include activități comerciale planificate sau contracte specifice în desfășurare.
Tipuri de capcane la completarea formularului:
- Informații incomplete sau incorecte în secțiunile de identificare pot conduce la respingerea automată a cererii.
- Neîndeplinirea obligațiilor fiscale anterioare de către reprezentant poate duce la nevalidarea cererii.
- Utilizarea unor informații expirate sau neactualizate despre CIF poate afecta grav procesul de aprobat al cererii.
Diferențierea formularului 178 de documente similare
În cadrul sistemului fiscal românesc, există mai multe formulare care pot părea similare, dar care au scopuri distincte. Un exemplu relevant este Formularul 100, utilizat pentru declararea impozitului pe venitul global. Spre deosebire de Formularul 178, care se concentrează exclusiv pe desemnarea unui reprezentant, Formularul 100 se ocupă de raportarea veniturilor și calcularea impozitelor due.
Avantajul formularului 178 este că acesta facilitează o interacțiune mai fluidă între contribuabilii străini și autoritățile fiscale române, asigurând o mai bună gestionare a relațiilor comerciale. De asemenea, este important de menționat că respingerea unei cereri de desemnare a reprezentantului nu exclude posibilitatea de a depune alte formulare fiscale necesare.
Cazuri particulare: abordarea situațiilor complexe
Unele entități pot întâmpina dificultăți suplimentare atunci când depun formularul 178. De exemplu, un contribuabil străin care nu are un domiciliu fiscal în România poate avea o situație mai complicată. Acesta ar trebui să consulte un expert fiscal pentru a înțelege obligațiile și opțiunile disponibile.
De asemenea, în cazul minorilor sau al persoanelor juridice care sunt sub incidența unor restricții legale, se pot aplica reguli diferite. Este esențial ca aceste entități să fie informate corect despre statutul lor fiscal și despre cum trebuie să procedeze în aceste cazuri.
În situații de urgență, cum ar fi o afacere care trebuie să înceapă rapid activitatea în România, se recomandă adresarea directă către autoritățile fiscale competente pentru a solicita asistență suplimentară. Acestea pot oferi informații relevante și pot ajuta la accelerarea procesului de aprobat al cererii.
Modalitățile de depunere: online versus fizic
Depunerea formularului 178 se poate realiza prin mai multe canale, fiecare având avantaje și dezavantaje specifice:
| Canal de depunere | Avantaje | Dezavantaje |
|---|---|---|
| Online (SPV) | Rapiditate, confirmare imediată | Necesită înregistrare prealabilă |
| Prin poștă | Simplu, fără necesitate de tehnologie | Delay în procesarea cererii |
| La ghișeu | Asistență directă, clarificări pot fi obținute pe loc | Posibilități limitate de programare, cozi |
Decizia asupra canalului de depunere depinde de preferințele contribuabilului, de urgența solicitării și de disponibilitatea resurselor. Este important ca fiecare contribuabil să analizeze bine opțiunile înainte de a alege metoda de depunere.
Urmările depunerii formularului 178
Odată ce formularul 178 a fost depus, contribuabilul va aștepta un răspuns din partea autorităților fiscale. Acesta poate fi:
- Acceptarea cererii: Dacă toate informațiile sunt corecte și complete, cererea va fi aprobată, iar contribuabilul va putea începe activitățile comerciale în România.
- Respingearea cererii: Dacă cererea este respinsă, contribuabilul va fi informat despre motivele respingerii și va avea oportunitatea de a remedia problemele semnalate.
În cazul respingerii, termenul pentru contestație este de 45 de zile de la comunicarea deciziei, conform art. 269 alin. (4) din Legea nr. 207/2015. Este esențial ca persoanele juridice străine să urmeze toate pașii legali pentru a evita complicații suplimentare.
Aspecte legale și reglementări privind semnătura electronică în România
În contextul evoluției digitale, semnătura electronică a devenit un instrument esențial pentru eficientizarea comunicării între cetățeni și autoritățile publice. Conform Legii nr. 455/2001 privind semnătura electronică, aceasta are aceeași valoare juridică ca și semnătura olografă, cu condiția să fie folosită în conformitate cu cerințele legale. Există două tipuri principale de semnături electronice: semnătura electronică simplă și semnătura electronică avansată, fiecare având specificații și aplicații diferite.
Semnătura electronică avansată este deosebit de importantă pentru depunerea documentelor fiscale sau a cererilor adresate instituțiilor publice, având în vedere că ANAF permite utilizarea acesteia prin intermediul Serviciului Public Virtual (SPV). La realizarea semnăturii, utilizatorii trebuie să dețină un certificat digital, emis de un furnizor de servicii de certificare acreditat, care să le asigure identitatea în mediul online.
Este important de menționat că, pentru a evita posibilele neplăceri, cetățenii ar trebui să verifice periodic valabilitatea certificatului digital și să se asigure că acesta îndeplinește standardele de securitate necesare. De asemenea, în cazul în care un certificat este compromis sau pierdut, utilizatorii au obligația de a-l suspenda imediat și de a solicita un nou certificat.
Interoperabilitatea sistemelor administrative în România
Un alt aspect crucial al digitalizării administrației publice în România este interoperabilitatea sistemelor informatice. Aceasta se referă la capacitatea diferitelor platforme digitale utilizate de autoritățile publice de a comunica între ele și de a schimbă informații într-un mod eficient. Interoperabilitatea este reglementată prin Ordonanța de Urgență a Guvernului nr. 36/2020, care stabilește framework-ul necesar pentru conectarea sistemelor de informații publice.
Prin intermediul platformelor precum e-guvernare și portaluri naționale, cetățenii pot accesa servicii publice online, însă eficiența acestor platforme depinde în mare măsură de capacitatea lor de a colabora între ele. De exemplu, un cetățean care dorește să obțină un certificat de stare civilă în format electronic trebuie să aibă posibilitatea de a accesa informațiile necesare din registrele de evidență a populației, dar și din sistemele fiscale.
Astfel, autoritățile sunt încurajate să dezvolte standarde comune și proceduri de interoperabilitate, care să faciliteze un flux informațional rapid și sigur. Acest lucru nu doar că îmbunătățește calitatea serviciilor publice, dar contribuie și la transparența și responsabilizarea administrației publice față de cetățeni.
Ghișeu.ro: un punct de acces unic pentru serviciile publice
Platforma ghiseu.ro reprezintă un pas important în digitalizarea și simplificarea interacțiunii cetățenilor cu autoritățile române. Aceasta permite utilizatorilor să efectueze o varietate de plăți online, inclusiv taxe locale, amenzi, dar și alte servicii oferite de instituțiile publice. Prin crearea unui cont pe această platformă, utilizatorii pot beneficia de un singur punct de acces pentru a gestiona toate plățile și cererile lor administrative.
Accesibilitatea platformei este un avantaj considerabil, având în vedere că cetățenii nu mai sunt nevoiți să se deplaseze la ghișee fizice, economisind timp și resurse. În plus, ghișeu.ro oferă informații detaliate despre tipurile de taxe, termenele de plată și modalitățile prin care cetățenii pot interacționa cu diferitele instituții. De asemenea, platforma respectă standardele legale privind protecția datelor personale, asigurând astfel un mediu sigur pentru utilizatori.
Este important ca utilizatorii să se familiarizeze cu funcționalitățile platformei și să utilizeze ghidurile disponibile pentru a naviga eficient prin serviciile oferite. În eventualitatea întâmpinării unor probleme tehnice sau administrative, ghișeu.ro pune la dispoziția utilizatorilor un serviciu de asistență, care poate oferi suport în timp real.