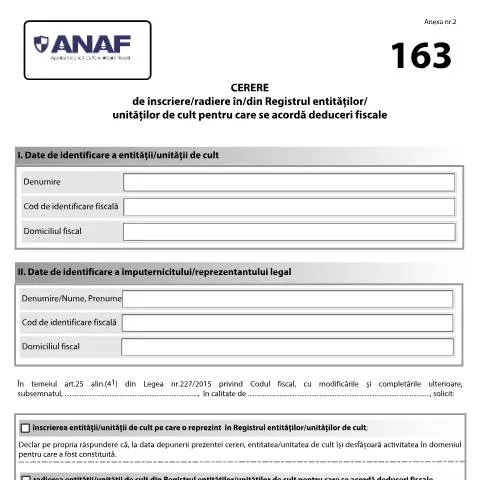
Contextul Cererii de Înscriere/Radiere în Registrul Entităților/Unităților de Cult
Într-o societate în continuă schimbare, entitățile religioase joacă un rol esențial în viața comunităților locale. Totuși, pentru a beneficia de avantajele fiscale acordate de lege, acestea trebuie să îndeplinească anumite condiții administrative. Cererea de înscriere/radiere în/din Registrul entităților/unităților de cult pentru care se acordă deduceri fiscale, cod A2_OPANAF_819_2019, este un document crucial pentru orice organizație religioasă care dorește să se conformeze legislației fiscale românești. Această cerere permite entităților de cult să obțină statutul necesar pentru a beneficia de deduceri fiscale, facilitând astfel activitățile lor.
Semnificația și Impactul Cererii
Acest formular servește ca o poartă de acces pentru entitățile religioase către o serie de beneficii fiscale oferite prin Legea nr. 227/2015 privind Codul fiscal. Prin completarea și depunerea acestui formular, organizațiile pot deveni eligibile pentru deduceri fiscale, ceea ce le permite să direcționeze resursele financiare către activități esențiale cum ar fi asistența socială, educația religioasă sau întreținerea lăcașelor de cult.
De exemplu, o biserică care dorește să rezolve problemele financiare legate de întreținerea clădirii sale trebuie în primul rând să fie înregistrată în acest registru. Fără această înregistrare, orice deducere fiscală solicitată prin intermediul ANAF ar putea fi refuzată, afectând astfel grav activitatea comunității respective.
Documentația Necesara pentru Cerere
Înainte de a depune cererea, este crucial să aveți pregătită întreaga documentație necesară. Iată principalele documente care trebuie anexate:
- Act constitutiv al entității religioase;
- Documente care dovedesc activitatea entității în domeniul religios;
- Copie după actul de identitate al reprezentantului legal;
- Dovada codului de identificare fiscală al entității;
- Alte documente care pot fi solicitate de autorități, în funcție de specificul entității.
Fiecare document trebuie să fie completat corect și trebuie să respecte formatul cerut de autoritățile competente. Asigurați-vă că toate informațiile sunt actualizate și corecte pentru a evita întârzieri în procesare.
Etapele Procesului de Depunere a Cererii
Pasul 1: Completarea Cererii Completarea formularului se face cu atenție, asigurându-vă că toate câmpurile sunt completate. Informațiile despre entitate, cum ar fi numele, CUI (Codul Unic de Înregistrare) și domiciliul fiscal, trebuie să fie corecte.
Pasul 2: Depunerea Cererii Cererea completată, împreună cu toate documentele anexate, trebuie depusă la biroul ANAF sau poate fi trimisă electronic prin SPV (Spațiul Privat Virtual). Este important de menționat că, în cazul depunerii electronice, cererea trebuie semnată electronic, conform legislației în vigoare.
Pasul 3: Analiza Cererii de către ANAF După depunere, ANAF va analiza cererea și documentele anexate. Această etapă poate dura între 30 și 90 de zile, în funcție de complexitatea dosarului și de volumul de muncă al autorităților.
Pasul 4: Notificarea Rezultatelor După finalizarea analizei, ANAF va emite o decizie prin care va accepta sau respinge cererea. Dacă cererea este acceptată, entitatea va fi înscrisă în Registrul entităților/unităților de cult pentru care se acordă deduceri fiscale.
Aspecte Distinctive Față de Alte Formulare
Adesea, cererea de înscriere/radiere este confundată cu alte formulare administrative, cum ar fi formularele pentru înregistrarea altor tipuri de organizații non-profit. Ce face ca acest formular să fie unic este specificitatea sa în ceea ce privește deducerile fiscale pentru entitățile religioase. Spre deosebire de alte cereri, care pot viza diverse activități non-profit, această cerere se concentrează exclusiv pe statusul fiscal al entităților de cult.
De asemenea, în cazul în care o entitate a fost deja înmatriculată, dar nu a îndeplinit cerințele fiscale, procesul de radiere poate fi inițiat prin aceeași cerere, având astfel un rol dual.
Cazuri și Situații Particulare
Există situații specifice care pot afecta procesul de depunere a cererii:
- Entități din străinătate: O organizație religioasă înființată în afara României trebuie să prezinte documentația suplimentară ce dovedește legalitatea și activitatea acesteia în țara de origine.
- Minori sau persoane cu capacitate restrânsă: Reprezentarea acestora în fața ANAF trebuie efectuată de un tutore legal sau un reprezentant desemnat, având astfel o responsabilitate suplimentară în completarea cererii.
- Situații complexe: În cazul entităților care au activități multiple sau care au suferit modificări recente, se recomandă consultarea unui specialist în domeniul fiscal.
Calendarul de Depunere și Urmările Cererii
Este esențial să respectați termenele stabilite pentru a evita penalitățile. Cererea poate fi depusă oricând, dar este important de menționat că deducerile fiscale vor intra în vigoare doar după ce cererea a fost acceptată de ANAF. De exemplu, dacă o entitate depune cererea în ianuarie și aceasta este aprobată în martie, deducerile fiscale se vor aplica doar pentru perioada ulterioară aprobării.
| Data Limită | Activitate | Observații |
|---|---|---|
| Depunerea cererii | Oricând pe parcursul anului | Se recomandă depunerea cât mai devreme pentru a beneficia de avantajele fiscale. |
| Analiza de către ANAF | 30-90 zile | Depinde de volumul de muncă al ANAF. |
| Decizia ANAF | După analiza cererii | Notificarea se face prin poștă sau electronic. |
Consecințele Nerespectării Cerințelor
Nerespectarea cerințelor de depunere a cererii poate duce la situații neplăcute pentru entitățile religioase. În cazul în care o entitate nu este înscrisă în Registrul entităților/unităților de cult, ea nu va putea beneficia de deducerile fiscale, ceea ce poate afecta grav resursele financiare necesare desfășurării activităților religioase.
Mai mult, lipsa acestei înscrieri poate duce la sancțiuni din partea ANAF, inclusiv amenzi, care pot afecta nu doar bugetul entității, ci și reputația acesteia în comunitate.
În concluzie, ceremonia de înscriere/radiere în/din Registrul entităților/unităților de cult pentru care se acordă deduceri fiscale nu este doar o simplă formalitate administrativă, ci un pas esențial pentru funcționarea și dezvoltarea entităților religioase în România. Conștientizarea acestui aspect și pregătirea adecvată a documentației sunt vitale pentru a asigura o activitate sustenabilă și corectă din punct de vedere fiscal.
Procedura de înscriere a entităților religioase în Registrul entităților/unităților de cult
În conformitate cu OPANAF 819/2019, înscrierea entităților religioase în Registrul entităților/unităților de cult este o procedură esențială pentru obținerea deducerilor fiscale prevăzute de legislația în vigoare. Procedura constă în depunerea unei cereri specifice la ANAF, însoțită de documentele necesare care atestă legalitatea și statutul entității religioase respective.
Pentru a demara acest proces, reprezentanții legali ai entității trebuie să completeze și să depună Cererea de înscriere în Registrul entităților/unităților de cult, care se regăsește în anexa OPANAF 819/2019. Documentația necesară poate include statutul entității, actul de înființare, dovada activităților religioase, precum și alte acte relevante care pot susține cererea depusă.
Este important de menționat că, odată cu cererea, se vor solicita și informații despre structura de conducere a unității de cult, inclusiv datele de identificare ale liderilor religioși, care vor fi supuși verificării de către autoritățile competente. În cazul în care toate documentele sunt complete și corecte, ANAF va emite un certificat de înscriere în Registru, având o valabilitate de 5 ani, după care entitatea va trebui să reînnoiască această înscriere.
Radierea din Registrul entităților/unităților de cult: condiții și proceduri
Radierea din Registrul entităților/unităților de cult se poate face în urma unor circumstanțe specifice, cum ar fi desființarea entității, pierderea statutului de unitate de cult, sau alte motive legale prevăzute de legislația actuală. Procesul de radiere este reglementat tot de OPANAF 819/2019 și necesită depunerea unei cereri de radiere, Cererea de radiere din Registrul entităților/unităților de cult, care va fi analizată de către ANAF.
În cererea de radiere, entitatea trebuie să justifice motivele pentru care solicită radierea și să prezinte documentele care confirmă aceste motive. De exemplu, în cazul desființării entității, se va solicita o hotărâre judecătorească sau un act oficial care atestă acest fapt. Este esențial ca toate informațiile furnizate să fie actualizate și corecte, pentru a evita eventualele întârzieri în procesarea cererii.
ANAF va verifica toate documentele depuse și, în cazul în care totul este în ordine, va emite un ordin de radiere, care va fi comunicat entității respective. Este important ca entitățile să fie conștiente de faptul că radierea din registru implică pierderea tuturor drepturilor fiscale asociate statutului de unitate de cult, inclusiv deducerile fiscale pentru donatii și alte facilități fiscale oferite de lege.
Impactul deducerilor fiscale asupra entităților religioase
Deducerile fiscale sunt un instrument esențial care sprijină financiar entitățile religioase, contribuind la dezvoltarea și întreținerea activităților acestora. Înregistrarea în Registrul entităților/unităților de cult permite unităților de cult să beneficieze de facilități fiscale care pot include deducerea impozitului pe venit pentru donații și sponsorizări, scutiri de taxe pe proprietate sau alte beneficii fiscale specifice.
Aceste deduceri nu doar că ajută la consolidarea financiară a entităților religioase, dar și la încurajarea contribuțiilor din partea credincioșilor și a comunității locale. De exemplu, în cazul donațiilor, contribuabilii au posibilitatea de a direcționa o parte din impozitul pe venit către entitățile de cult, ceea ce încurajează sprijinul local și participarea activă a comunității în viața religioasă.
Cu toate acestea, entitățile religioase trebuie să respecte strict reglementările legale privind utilizarea acestor fonduri și să asigure transparența în gestionarea resurselor primite. ANAF poate efectua controale și audituri pentru a verifica legalitatea și corectitudinea utilizării deducerilor fiscale, iar nerespectarea acestor reglementări poate duce la sancțiuni sau la pierderea statutului de entitate religioasă cu drept de deducere.