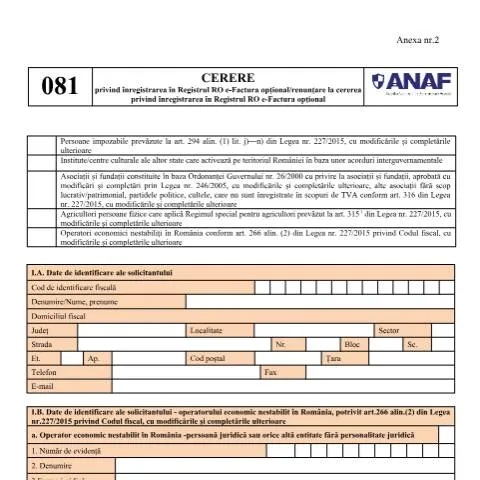
Înregistrarea în Registrul RO e-Factura: Un Pas Esențial pentru Conformitate Fiscală
În era digitalizării, adaptarea la sistemele fiscale moderne este crucială pentru toate entitățile economice care activează în România. Prin Cererea privind înregistrarea în Registrul RO e-Factura opțional/renunțarea la cererea privind înregistrarea în Registrul RO e-Factura opțional (referință OPANAF 3788/2024), operatorii economici pot accesa un sistem eficient de gestionare a facturilor electronice, contribuind astfel la simplificarea procedurilor fiscale și la creșterea transparenței.
Pentru Cine Este Destinat Acest Formular?
Cererea se adresează unei game variate de utilizatori, inclusiv:
- Persoane impozabile conform art. 294 alin. (1) lit. j)—n din Legea nr. 227/2015.
- Institute și centre culturale ale altor state.
- Asociații și fundații constituite conform Ordonanței Guvernului nr. 26/2000.
- Agricultori persoane fizice care aplică regimul special pentru agricultori.
- Operatori economici nestabiliți în România.
Fiecare categorie de solicitant are responsabilitatea de a depune această cerere pentru a beneficia de înregistrarea opțională în sistemul de facturare electronică, esențial în relațiile comerciale B2B și B2G.
Structura Cererii: Analiza Detaliată a Fiecărei Rubrici
Formularul 081 este structurat în mai multe secțiuni, fiecare având importanța sa.
Date de Identificare ale Solicitantului
Prima parte a formularului necesită completarea datelor de identificare ale solicitantului, inclusiv:
- Cod de identificare fiscală - esențial pentru validarea statutului impozabil.
- Denumire/Nume, prenume - informații de contact clare.
- Domiciliul fiscal - acesta trebuie să fie actualizat și conform cu documentele oficiale.
Informații pentru Operatorii Economici Nestabiliți
Această secțiune este dedicată operatorilor economici care nu au o stabilitate în România. Este crucial să se furnizeze un număr de evidență și date de contact corecte, împreună cu detalii despre sediul social din țara de rezidență. Aceste informații vor facilita procesul de verificare și validare a cererii de înregistrare.
Reprezentare prin Împuterniciți
În cazul în care cererea este depusă de un împuternicit, este necesar ca acesta să completeze informațiile relevante despre documentul de împuternicire și să includă datele de identificare fiscală ale reprezentantului legal. Verificarea autenticității acestora este esențială pentru validarea cererii.
Documentele Suport: Asigurarea Conformității
Este esențial ca, pe lângă formular, să fie anexate documentele care dovedesc legalitatea și statutul fiscal al solicitantului. Acestea pot include:
- Certificat de înregistrare la Registrul Comerțului.
- Acte de identitate pentru reprezentanți sau împuterniciți.
- Alte documente justificative relevante, după caz.
Pregătirea corectă a acestor documente va preveni întârzierile în procesul de înregistrare.
Tipologia Cererii: Înregistrare vs. Renunțare
Utilizatorii trebuie să fie conștienți de faptul că formularul poate fi utilizat atât pentru înregistrarea în Registrul RO e-Factura, cât și pentru renunțarea la cererea de înregistrare. Fiecare opțiune implică diferite condiții și consecințe, așa că este important să se facă selecția corectă:
- Înregistrarea se va efectua cu data de 1 a lunii următoare depunerii cererii.
- Renunțarea la cerere necesită menționarea numărului de înregistrare și a datei cererii inițiale.
Cronologia Procesului: De la Cerere la Aprobat
Procesul de înregistrare urmează un parcurs linear, dar poate fi influențat de mai mulți factori:
- Depunerea cererii: Cererea se depune electronic prin intermediul SPV sau fizic la ANAF.
- Verificarea informațiilor: ANAF va verifica toate informațiile și documentele anexate.
- Aprobat sau respins: În termen de 30 de zile, solicitantul va fi informat cu privire la statusul cererii.
Este esențial ca solicitanții să verifice periodic statusul cererii, mai ales dacă nu primesc un răspuns în termenul stabilit.
Calendarul Depunerii: Termene Critice și Etape Clave
Conform legislației în vigoare, este important să se cunoască termenele pentru depunerea cererii. Acestea sunt reglementate și trebuie respectate pentru a evita penalizările:
- Perioada de depunere a cererii este deschisă continuu, dar înregistrarea efectivă se face în prima zi a lunii următoare.
- Pentru renunțări, termenele pot varia în funcție de data la care a fost înregistrată cererea inițială.
Consecințele Neîndeplinirii Cerințelor
În cazul în care cererea este respinsă, solicitantul va primi un răspuns motivat de la ANAF. Este important ca persoanele fizice și juridice să fie pregătite să refacă cererea în conformitate cu observațiile primite:
- Posibile motive de respingere pot include lipsa documentației complete sau erori în completarea formularului.
- După corectarea erorilor, cererea poate fi depusă din nou, însă se va relua procesul de verificare.
Regulamentele de Fundamentare: O Privire asupra Contextului Legal
Cererea OPANAF 3788/2024 își găsește fundamentul în Ordonanța de urgență a Guvernului nr. 120/2021, care reglementează administrarea și implementarea sistemului național RO e-Factura. Aceasta subliniază importanța digitalizării și a modernizării sistemului fiscal în România, oferind un cadru clar pentru operatorii economici.
Prin această ordonanță, Guvernul român își propune să eficientizeze procesele administrative și să reducă birocrația, facilitând totodată conformitatea fiscală.
Etapele necesare pentru înregistrarea în Registrul RO e-Factura
Înregistrarea în Registrul RO e-Factura reprezintă un proces administrativ esențial pentru operatorii economici care doresc să adopte un sistem de facturare electronică. Este important să urmați pașii corecți pentru a asigura o înregistrare eficientă și fără probleme. Iată etapele principale:
-
Verificarea eligibilității:
Prima etapă constă în verificarea îndeplinirii condițiilor necesare pentru a fi eligibil pentru înregistrare. Conform OPANAF 3788/2024, orice persoană juridică sau fizică autorizată care efectuează activități economice poate solicita înregistrarea. Este esențial să aveți un CUI activ și să fiți înregistrați la ANAF.
-
Completarea Formularului de Cerere:
Următoarea etapă este completarea Cererei de înregistrare în Registrul RO e-Factura. Acest formular poate fi descărcat de pe portalul ANAF și trebuie completat cu informații precise, inclusiv datele de identificare ale solicitantului, CUI, și alte informații relevante. Este recomandat să verificați cu atenție toate datele pentru a evita eventualele respingeri.
-
Depunerea cererii:
După completarea formularului, acesta trebuie depus la ANAF. Cererea poate fi depusă atât fizic, la ghișeu, cât și electronic, prin intermediul portalului SPV (Spațiul Privat Virtual). Este important să verificați dacă aveți un ROeID activ pentru a putea utiliza această opțiune online.
-
Primirea confirmării:
După depunerea cererii, ANAF va emite o confirmare a înregistrării. Aceasta va cuprinde un număr de înregistrare în Registrul RO e-Factura. Este recomandat să păstrați această confirmare, deoarece va fi necesară pentru activitățile ulterioare legate de utilizarea facturii electronice.
-
Implementarea sistemului de e-facturare:
Odată înregistrat, următorul pas este implementarea efectivă a sistemului de e-facturare. Aceasta implică integrarea software-ului de contabilitate cu platforma e-Factura, asigurându-vă că toate facturile emise respectă cerințele legale actuale.
Renunțarea la cererea de înregistrare
Renunțarea la cererea privind înregistrarea în Registrul RO e-Factura opțional este o opțiune pe care o au solicitanții care, din diferite motive, decid să nu continue cu procesul de înregistrare. În conformitate cu OPANAF 3788/2024, există anumite condiții și proceduri ce trebuie respectate pentru a efectua această renunțare.
În cazul în care ați depus o cerere dar ați decis să renunțați, trebuie să urmați următorii pași:
-
Depunerea unei cereri de renunțare:
Trebuie să completați o Cerere de renunțare la înregistrare, în care să menționați motivul pentru care alegeți să renunțați. Acest formular trebuie depus la ANAF, fie fizic, fie electronic prin SPV.
-
Confirmarea procesării cererii:
ANAF va analiza cererea de renunțare și, în cazul în care toate condițiile sunt îndeplinite, va emite o decizie de renunțare. Această decizie va fi comunicată solicitantului și va trebui păstrată ca dovadă a renunțării.
-
Impactul renunțării:
Este important de menționat că renunțarea la înregistrare înseamnă că nu veți putea emite facturi electronice prin intermediul Registrului RO e-Factura. De asemenea, renunțarea nu afectează obligațiile fiscale anterioare sau orice alte obligații legale pe care le aveți ca operator economic.
Renunțarea este un proces simplu, dar trebuie realizat cu atenție pentru a evita eventualele neînțelegeri cu ANAF. De aceea, este recomandat să consultați un specialist în domeniul fiscal pentru a vă asigura că toate demersurile sunt corecte.
Aspecte fiscale și legale ale utilizării e-Facturii
Utilizarea Registrului RO e-Factura este reglementată de o serie de acte normative care stabilesc cadrul legal și fiscal pentru operatorii economici. Aceste reglementări sunt esențiale pentru a înțelege responsabilitățile și obligațiile care decurg din folosirea facturii electronice.
Printre cele mai importante aspecte fiscale și legale se numără:
-
Obligația de arhivare:
Conform legislației în vigoare, toate facturile electronice emise trebuie arhivate timp de 10 ani. Aceasta asigură transparența și accesibilitatea documentelor fiscale în cazul unor controale din partea ANAF. Arhivarea poate fi realizată electronic, însă este esențial ca documentele să fie securizate pentru a preveni orice modificare sau pierdere.
-
Implicarea semnăturii electronice:
Fiecare factură electronică emisă trebuie semnată electronic, conform Legii nr. 455/2001 privind semnătura electronică. Acest lucru garantează autenticitatea și integritatea documentului, oferind astfel certitudinea că factura nu a fost modificată ulterior emiterii.
-
Conformitatea cu reglementările fiscale:
Utilizarea e-Facturii impune respectarea anumitor cerințe fiscale, inclusiv cele referitoare la TVA. Operatorii economici trebuie să se asigure că facturile emise conțin toate informațiile necesare, conform legislației fiscale, pentru a evita posibilele sancțiuni.
-
Beneficiile adoptării e-Facturii:
Printre avantajele sistemului de e-Facturare se numără reducerea costurilor de imprimare și livrare, accelerarea procesului de contabilitate și îmbunătățirea gestionării fluxurilor de numerar. De asemenea, e-Factura contribuie la reducerea birocrației și la eficientizarea procesului de facturare, având un impact pozitiv asupra mediului prin scăderea consumului de hârtie.
În concluzie, este crucial să fiți la curent cu toate reglementările fiscale și legale referitoare la utilizarea e-Facturii pentru a beneficia pe deplin de avantajele acestui sistem și a evita eventualele complicații legale.