Compreendendo o Modelo 53: Uma Nova Realidade para as Instituições Financeiras
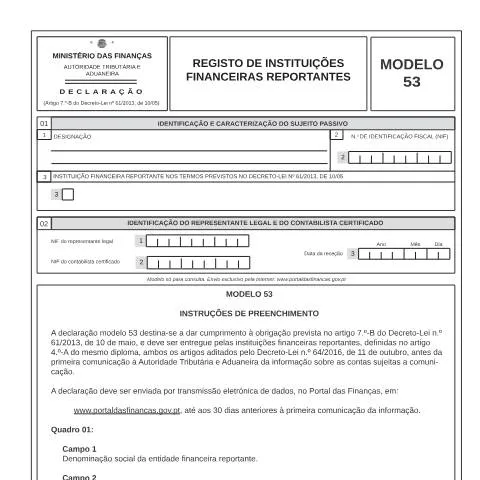
O Modelo 53 emerge como um documento crucial no contexto da legislação tributária em Portugal, especificamente no que se refere ao Registo de Instituições Financeiras Reportantes. Este formulário, cuja entrega está vinculada à Autoridade Tributária e Aduaneira (AT), é uma peça fundamental no cumprimento das obrigações fiscais e na transparência das operações financeiras. Para as instituições financeiras, o correto preenchimento e a submissão atempada deste documento sã importantes para evitar penalizações e assegurar uma boa relação com a AT.
O Impacto do Modelo 53 nas Relações Fiscais
Este modelo foi criado em resposta à necessidade de um registo claro e organizado das instituições financeiras que devem reportar informação sobre contas no âmbito do Decreto-Lei n.º 61/2013. Ao proceder à entrega do Modelo 53, as entidades estão a cumprir uma obrigação legal que não só reforça a transparência, mas também contribui para a luta contra a evasão fiscal.
Ademais, as instituições que não apresentem o Modelo 53 dentro do prazo estabelecido podem enfrentar penalizações que impactam a sua integridade financeira e reputação. Assim, é vital que cada instituição compreenda e valorize a importância deste formulário não apenas como uma obrigação administrativa, mas como um compromisso para com a conformidade fiscal.
Calendário de Entrega e Consequências
O prazo para a entrega do Modelo 53 é uma questão central na gestão das obrigações fiscais das instituições financeiras. Este documento deve ser submetido à AT até 30 dias antes da primeira comunicação da informação sobre as contas sujeitas a comunicação. Falhar na entrega atempada pode ter várias consequências:
- Penalizações financeiras: Multas que podem ser aplicadas pela AT.
- Implicações na comunicação de dados: A instituição pode ser impedida de comunicar a informação necessária, comprometendo a sua operação.
- Reputação: O incumprimento pode afetar a imagem e a credibilidade da instituição no mercado.
Preenchimento do Modelo 53: Passo a Passo
O preenchimento do Modelo 53 exige atenção aos detalhes, uma vez que cada campo tem a sua relevância e implica responsabilidades específicas. A seguir, apresentamos uma análise detalhada de cada campo, com dicas práticas para evitar erros comuns.
Quadro 1: Identificação da Instituição Financeira
- Campo 1: Denominação social da entidade financeira reportante. É crucial que o nome esteja correto e de acordo com o que está registado na AT.
- Campo 2: Número de identificação fiscal (NIF) da instituição financeira reportante. Este deve ser conferido para assegurar que corresponde ao NIF efetivamente atribuído.
- Campo 3: Assinalar que se trata de uma instituição financeira reportante. Esta opção é vital para que a AT reconheça a natureza da entidade que está a fazer a comunicação.
Quadro 2: Identificação do Representante Legal e do Contabilista Certificado
- Campo 1: NIF do representante legal da instituição. Este campo deve ser preenchido com atenção, dado que o representante legal é quem assume a responsabilidade pela comunicação à AT.
- Campo 2: NIF do contabilista certificado da instituição. Isto é importante para garantir que a contabilidade da entidade está em conformidade com as normas fiscais.
- Campo 3: Data em que a declaração é enviada à AT. Esta data é crucial para o cumprimento dos prazos legais.
A Cadeia de Diligências: Do Modelo 53 às Obrigações Fiscais
O Modelo 53 não é um documento isolado. Ele faz parte de um processo abrangente que inclui a comunicação de dados e a reportação fiscal. Uma vez que a declaração é submetida e aceita pela AT, a instituição deve preparar-se para a próxima fase:
- Comunicação de Informação sobre Contas: Após a submissão do Modelo 53, a instituição deve comunicar as informações sobre as contas que estão sujeitas a reportação.
- Acompanhamento de Notificações: A AT pode solicitar informações adicionais ou esclarecimentos. É fundamental que as instituições estejam atentas a estas notificações.
- Revisão de Conformidade: As instituições financeiras devem realizar revisões periódicas das suas práticas fiscais para garantir que continuam a estar em conformidade com as obrigações legais.
Casos Especiais: A Vez dos Estrangeiros e Outras Situações
O tratamento do Modelo 53 pode variar consoante o perfil da instituição. Por exemplo, instituições financeiras que operam com clientes estrangeiros têm obrigações específicas que devem ser observadas. Além disso, a gestão de contas de menores ou situações complexas exige um cuidado especial.
- Instituições Estrangeiras: Devem assegurar-se de que cumprem com as leis fiscais portuguesas ao reportar informação sobre contas que possuem em Portugal.
- Contas de Menores: Quando se trata de contas associadas a menores, as entidades devem garantir que têm a documentação necessária e que estão em conformidade com as leis de proteção de dados.
- Casos Complexos: Situações que envolvem contas com múltiplos titulares ou estruturas empresariais complexas necessitam de uma atenção redobrada no que toca ao preenchimento do Modelo 53.
Implicações do Não Cumprimento e Ações Recomendadas
O não cumprimento das obrigações associadas ao Modelo 53 pode resultar em consequências graves. As instituições financeiras devem ter um plano de ação claro para evitar erros. Algumas recomendações incluem:
- Formação Contínua: Investir em formação para a equipa responsável pelo cumprimento das obrigações fiscais, assegurando que estão atualizados sobre as mudanças na legislação.
- Auditorias Internas: Realizar auditorias internas regularmente para garantir que todos os processos estão a ser seguidos corretamente.
- Uso de Tecnologia: Utilizar soluções tecnológicas que facilitem o preenchimento e a submissão de documentos, minimizando o risco de erro humano.
O Futuro do Modelo 53 e as Instituições Financeiras
O panorama fiscal está em constante evolução, e o Modelo 53 não é exceção. As instituições financeiras devem estar preparadas para se adaptarem às novas exigências e regulamentações que possam surgir. A digitalização crescente no processo de reportação fiscal promete facilitar o cumprimento das obrigações, mas também traz novos desafios:
- Integração de Sistemas: A necessidade de integrar os sistemas internos com os portais da AT deve ser uma prioridade.
- Transparência Aumentada: A pressão por maior transparência nas operações financeiras deverá intensificar-se, exigindo que as instituições se adaptem rapidamente.
- Inovação em Compliance: O desenvolvimento de soluções de compliance inovadoras será fundamental para garantir que as instituições estão sempre em conformidade com as leis em vigor.
Em suma, o Modelo 53 representa mais do que uma simples obrigação administrativa; é um elemento central que influencia a gestão fiscal das instituições financeiras em Portugal. Compreender profundamente este documento e as suas implicações é essencial para garantir a conformidade e a eficiência no cumprimento das obrigações fiscais.
O que é o Modelo 53?
O Modelo 53 é um formulário utilizado em Portugal para o registo de instituições financeiras reportantes que têm obrigações de comunicação de informação financeira ao Estado. Este documento é essencial para a Autoridade Tributária (AT) na gestão e controlo das obrigações fiscais das entidades que realizam operações financeiras com residentes em Portugal. A finalidade principal deste registo é assegurar a transparência e a conformidade fiscal, permitindo que a AT aceda a informações relevantes sobre as transações realizadas por estas instituições.
Quem deve submeter o Modelo 53?
O Modelo 53 deve ser submetido por qualquer instituição financeira considerada reportante, que inclui bancos, sociedades de investimento, seguros, entre outras entidades que operem no sistema financeiro em Portugal. É importante referir que a definição de instituição financeira reportante está alinhada com as diretrizes internacionais de troca de informações fiscais, incluindo as normas da OCDE e as diretivas da União Europeia.
Instituições não residentes também podem estar obrigadas a apresentar este modelo, caso realizem operações com clientes residentes em Portugal. É crucial que as entidades se informem sobre as suas obrigações específicas, uma vez que a não submissão do Modelo 53 pode resultar em penalizações e complicações fiscais.
Processo de Submissão do Modelo 53
A submissão do Modelo 53 deve ser realizada eletronicamente através do Portal das Finanças, na área destinada à entrega de declarações e modelos. Para efetuar o registo, as entidades devem estar devidamente autenticadas, podendo usar o Cartão de Cidadão, Chave Móvel Digital ou Número de Identificação Fiscal (NIF) para aceder aos serviços online. O processo é bastante intuitivo, mas exige atenção a vários detalhes, como o preenchimento correto de todos os campos obrigatórios.
Uma vez completada a submissão, as instituições financeiras receberão uma confirmação, que deve ser guardada como comprovativo da entrega. É aconselhável que as entidades mantenham registros internos de todas as informações reportadas, já que a AT pode solicitar esclarecimentos adicionais sobre os dados apresentados.
Consequências da Não Submissão ou Erros no Modelo 53
A não apresentação do Modelo 53 ou a sua apresentação com erros pode trazer consequências sérias para as instituições financeiras reportantes. As penalizações podem variar desde coimas financeiras, que podem ser significativas, até à imposição de sanções mais severas, como o fecho temporário ou definitivo da entidade. Além disso, a falha na comunicação de informações corretas pode resultar em complicações adicionais, como a revisão dos impostos devidos e a criação de litígios com a AT.
As entidades devem estar atentas às datas limites para a entrega do Modelo 53, que, embora possam variar consoante a legislação em vigor, normalmente ocorrem anualmente. AAT costuma divulgar prazos específicos e recomendações para que as instituições se mantenham em conformidade com as suas obrigações fiscais.