Modelo 59: Um Guia Abrangente para o Apuramento da Contribuição de Solidariedade Temporária
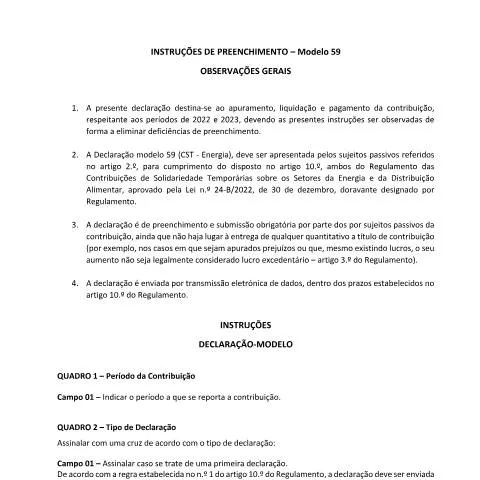
O Modelo 59 assume um papel crucial na gestão fiscal de empresas e entidades sujeitas à Contribuição de Solidariedade Temporária, conforme estipulado no Regulamento das Contribuições de Solidariedade Temporária sobre os Setores da Energia e da Distribuição Alimentar. Este documento é essencial para o apuramento, liquidação e pagamento das contribuições referentes aos anos fiscais de 2022 e 2023.
Relação do Modelo 59 com o Contexto Fiscal em Portugal
No contexto português, onde as obrigações fiscais são reguladas por uma legislação complexa, o Modelo 59 destaca-se como um pilar no cumprimento das responsabilidades fiscais. O mesmo deve ser submetido eletronicamente à Autoridade Tributária e Aduaneira (AT) dentro dos prazos estabelecidos, independentemente da situação financeira da entidade. É importante notar que mesmo que uma empresa possa ter apurado prejuízos, a entrega desta declaração continua a ser mandatória.
O Que Abrange o Regulamento e o Que Significa Ser Sujeito Passivo
O Regulamento, aprovado pela Lei n.º 24-B/2022, de 30 de dezembro, determina não apenas as obrigações das entidades, mas também define os conceitos de "sujeito passivo" e "contribuição". Os sujeitos passivos são, geralmente, aquelas entidades cuja atividade económica se enquadra nas definições específicas do regulamento. Assim, a correta identificação como sujeito passivo é fundamental para a correta aplicação da legislação fiscal.
As Etapas do Processo de Preenchimento do Modelo 59
O processo de preenchimento do Modelo 59 pode parecer intimidante à primeira vista, mas ao decompor cada secção, é possível navegar por este procedimento com confiança. Vamos explorar os principais quadros do formulário.
Quadro 1: Período da Contribuição
No campo 01 do Quadro 1, é necessário indicar o período a que a contribuição se refere. A precisão nesta etapa é vital, pois qualquer erro pode levar a complicações no apuramento da contribuição.
Quadro 2: Tipologia da Declaração
O segundo quadro é dedicado à tipologia da declaração e os sujeitos passivos devem selecionar a opção correta. As opções incluem:
- Primeira declaração: Assinalar caso esta seja a primeira vez que a contribuição está a ser reportada.
- Declaração de substituição: Importante notar que, neste caso, a nova declaração deve ser preenchida na totalidade, não bastando apenas corrigir os campos em erro.
Quadro 3: Código da Atividade Económica (CAE)
É necessário indicar o CAE correspondente à atividade económica da entidade. Caso existam várias atividades, o CAE a ser apresentado deve ser aquele que represente o maior volume de negócios apurado.
Quadro 4: Eventos Relevantes
Este quadro permite identificar eventos significativos que possam impactar a declaração, como fusões ou cisões de empresa. A seleção correta nesta fase é crucial para uma avaliação precisa da situação fiscal da entidade.
O Processo de Submissão do Modelo 59
Depois de cumprir todas as etapas de preenchimento, o próximo passo é a submissão do Modelo 59 à AT. Este processo deve ser feito eletronicamente através do Portal das Finanças. É fundamental cumprir o prazo limite estabelecido no artigo 10.º do Regulamento.
Os Prazos de Submissão
O prazo para a entrega da primeira declaração é até ao dia 20 do nono mês após o término do período de tributação. É importante estar atento a este prazo, pois a entrega fora do tempo pode resultar em penalizações.
Conseqüências de Não Submissão ou Submissão Incorreta
A não entrega ou a entrega incorreta do Modelo 59 pode levar a diversas consequências, como multas e juros de mora. Portanto, assegurar um preenchimento correto e atempado não é apenas uma questão de cumprimento legal, mas também de proteção financeira da entidade.
Casos Especiais e Situações Complexas
A complexidade da legislação fiscal pode fazer com que algumas situações sejam tratadas como exceções. É fundamental que os sujeitos passivos conheçam as particularidades que podem surgir durante o processo de apuração da contribuição.
Estrangeiros e Residentes Fiscais
Os estrangerios que optem por realizar atividades em Portugal também devem preencher o Modelo 59, devendo ter em conta as suas obrigações fiscais. A legislação pode variar consoante a residência fiscal, e é crucial que estes sujeitos estejam informados sobre as suas responsabilidades.
Entidades em Situações de Prejuízo
Caso a entidade tenha apurado prejuízos no período em questão, é ainda assim obrigatória a entrega do Modelo 59. Neste caso, a declaração deverá ser preenchida, mesmo que o valor da contribuição a pagar seja zero.
O Que Acontece Após a Submissão do Modelo 59?
Uma vez submetido o Modelo 59, o sujeito passivo deve aguardar a confirmação da AT sobre a aceitação da declaração. É importante monitorar o estado da declaração para garantir que não há pendências.
Verificação e Possíveis Correções
Se forem identificados erros após a submissão, o sujeito passivo terá a possibilidade de submeter uma declaração de substituição. Contudo, a nova declaração deverá ser preenchida na totalidade, conforme mencionado anteriormente.
Recursos em Caso de Recusa
Em situações de recusa por parte da AT, é possível interpor recursos, mas é fundamental que os sujeitos passivos estejam cientes das razões da recusa e da documentação necessária para contestar essa decisão. O conhecimento do processo é vital para garantir que os direitos da entidade sejam respeitados.
Impactos Práticos e Direitos dos Sujeitos Passivos
O Modelo 59 não é apenas um formulário; é um documento que pode impactar significativamente a situação financeira das entidades. O correto preenchimento e submissão do mesmo pode abrir portas a benefícios fiscais e à manutenção da conformidade legal.
Direitos dos Sujeitos Passivos
Os sujeitos passivos têm o direito de ser devidamente informados sobre as suas obrigações fiscais e de contestar qualquer irregularidade que possa ser identificada pela AT. Além disso, têm também o direito a uma resposta célere nas suas interações com a administração fiscal.
Obrigações e Consequências de Omissões
Omissões ou erros na declaração podem levar a consequências severas, incluindo auditorias fiscais e penalizações financeiras. Por isso, é essencial que os sujeitos passivos entendam as suas obrigações e mantenham documentação adequada e atualizada.
Observações Finais sobre o Modelo 59
Em suma, o Modelo 59 é uma peça chave na gestão fiscal para entidades sujeitas à Contribuição de Solidariedade Temporária. Ao assegurar um correto preenchimento e submissão, os sujeitos passivos garantem não apenas a conformidade legal, mas também uma gestão financeira prudente e responsável.
Os desafios que podem surgir durante o processo de apuração da contribuição são significativos, mas com o conhecimento adequado e o cumprimento rigoroso das normas, é possível navegar com sucesso pelo sistema fiscal português.
Contexto e Finalidade do Modelo 59
O Modelo 59 é um documento essencial na administração fiscal portuguesa, utilizado para declarar a realização de operações que não são sujeitas a imposto ou que beneficiam de isenções específicas. Este formulário é frequentemente utilizado por entidades que precisam reportar rendimentos isentos, como os provenientes de heranças ou doações, bem como por aqueles que realizam operações que não se enquadram nos regimes normais de IVA. Compreender a finalidade deste modelo é crucial para garantir conformidade e evitar sanções fiscais.
Quem Deve Submeter o Modelo 59?
A obrigatoriedade de submissão do Modelo 59 recai sobre uma variedade de sujeitos passivos, desde particulares a pessoas coletivas. Em particular, os herdeiros, legatários ou donatários devem apresentar este modelo quando recebem bens que estão isentos de tributação. Além disso, empresas que procedem à atribuição de donativos ou que realizam operações específicas que não geram imposto, têm responsabilidade em preencher e enviar este documento. É importante observar que a não apresentação do Modelo 59 dentro dos prazos estabelecidos pela Autoridade Tributária pode resultar em coimas e complicações administrativas.
Instruções Detalhadas para o Preenchimento do Modelo 59
O preenchimento correto do Modelo 59 é vital para assegurar que todas as informações necessárias sejam reportadas à Autoridade Tributária. O formulário deve ser preenchido em linha através da plataforma Portal do Cidadão com a autenticação através do Cartão de Cidadão ou Chave Móvel Digital. É fundamental que o contribuinte siga rigorosamente as instruções disponíveis na plataforma, garantindo que:
- Dados Identificativos: Inclua o NIF (Número de Identificação Fiscal) do sujeito passivo e da entidade a quem os rendimentos foram atribuídos.
- Tipo de Operação: Selecione a natureza da operação que justifica a entrega do Modelo 59, indicando se se trata de uma herança, doação ou outro tipo de rendimento isento.
- Valor da Operação: Declare o montante total da operação e, se aplicável, indique os valores que estão sujeitos a isenção.
Após o preenchimento, o Modelo 59 deve ser submetido até ao último dia do mês seguinte à realização da operação, sendo crucial que os prazos sejam respeitados para evitar penalizações.