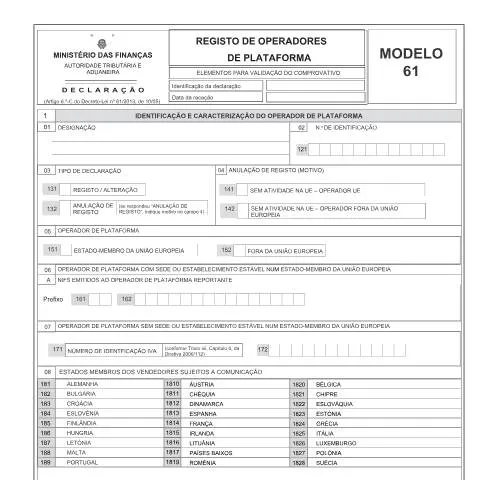
O Modelo 61 - Um Ponto de Partida para os Operadores de Plataforma em Portugal
A crescente digitalização da economia portuguesa trouxe consigo a necessidade de regulação e controle sobre as plataformas que operam no território nacional. Nesse contexto, o Modelo 61 surge como um documento crucial, destinado ao registo dos operadores de plataformas, conforme estipulado pelo Decreto-Lei n.º 61/2013, de 10 de maio. Este formulário não é apenas uma formalidade; é um passo essencial para assegurar a conformidade tributária e permitir a comunicação eficaz de informações relevantes à Autoridade Tributária e Aduaneira (AT).Quem São os Operadores de Plataforma?
Os operadores de plataforma englobam uma diversidade de indivíduos e entidades que atuam na intermediação de bens e serviços, tais como marketplaces, plataformas de alojamento, serviços de mobilidade, entre outros. A definição precisa deste grupo é fundamental, pois apenas os que se encaixam nas categorias estabelecidas pelo Decreto-Lei n.º 61/2013 devem submeter o Modelo 61.- Operadores de Plataforma com Sede na UE: Aquelas entidades que têm a sua sede ou um estabelecimento estável em um dos Estados-Membros da União Europeia.
- Operadores sem Sede na UE: Entidades que não possuem sede ou estabelecimento estável na UE, mas que operam em território português.
O Que Inclui o Processo de Registo?
O preenchimento e a entrega do Modelo 61 são fundamentais antes da primeira comunicação à AT dos dados relativos aos vendedores e imóveis. É um processo que se divide em várias etapas que devem ser seguidas rigorosamente.Passo a Passo para o Preenchimento do Modelo 61
Para facilitar o processo, apresentamos um guia prático para o preenchimento do Modelo 61:- Identificação do Operador: Indicar a designação social e o número de identificação fiscal (NIF) do operador.
- Tipo de Declaração: Escolha entre registo, alteração ou anulação de registo, conforme aplicável.
- Localização: Sinalizar se o operador possui sede ou estabelecimento em um Estado-Membro da UE ou fora dela.
- Identificação de Vendedores: Indicar os Estados-Membros onde os vendedores sujeitam a comunicação são residentes.
- Operador Reportante: Esclarecer se o operador está ou não sob o regime de reporte.
Este processo não apenas garante a conformidade com as exigências legais, mas também estabelece a base para futuras comunicações com a AT.
O Papel da Autoridade Tributária no Registo
Após a entrega do Modelo 61, a Autoridade Tributária e Aduaneira desempenha um papel crítico na análise e validação das informações apresentadas. É importante conhecer as etapas que se seguem ao envio do formulário, bem como os direitos e responsabilidades do operador.Seguimento e Validação do Registo
Após a entrega, os operadores devem estar atentos a alguns pontos:- Confirmação de Recepção: A AT irá enviar uma notificação de recepção do Modelo 61, confirmando a submissão e o início do processo de análise.
- Prazo de Análise: A AT tem um prazo específico para verificar a validade das informações. É importante estar preparado para possíveis pedidos adicionais de esclarecimento ou documentação.
- Acompanhamento do Processo: Os operadores podem consultar o estado do seu registo através do Portal das Finanças, garantindo que o processo segue sem entraves.
Implicações da Regularização: O Que Acontece se Algo Falhar
Com a entrega do Modelo 61, surgem várias obrigações e responsabilidades que os operadores de plataformas devem cumprir. Contudo, pode haver situações em que um registo é negado ou está incompleto. É crucial saber como agir nesses casos.Resolução de Problemas Frequentes
Caso um operador enfrente problemas, como a recusa do registo ou a falta de documentos, as seguintes etapas devem ser consideradas:- Identificação do Motivo da Recusa: A AT deve fornecer uma explicação clara para a recusa. Isso pode incluir documentos em falta ou informações incorretas.
- Correção e Reenvio: Assim que o problema for identificado, o operador deve corrigir as falhas e reenviar o formulário, se necessário.
- Prazo para Correção: É importante notar que há prazos específicos para a correção e reenvio, evitando assim penalizações adicionais.
- Consulta com um Especialista: Em casos mais complexos, é recomendável consultar um contabilista ou advogado especializado em direito fiscal.
Impactos do Registo no Funcionamento da Plataforma
Registar-se corretamente através do Modelo 61 não é apenas uma questão de cumprimento legal; tem implicações significativas para a operação da plataforma.Direitos e Obrigações a Considerar
Os operadores de plataformas que cumprirem com as suas obrigações terão acesso a uma série de direitos e benefícios:- Dificuldades na Conformidade: O registo permite o acesso a um suporte melhorado da AT na resolução de questões tributárias.
- Evitar Penalizações: O cumprimento das obrigações fiscais reduz o risco de auditorias e penalizações financeiras.
- Reputação no Mercado: Operar de forma legal e transparente é um fator importante para a reputação da plataforma e a confiança dos utilizadores.
Alterações e Atualizações no Registo
Uma vez que o registo é feito, as alterações podem ser necessárias ao longo do tempo. Por isso, o Modelo 61 também contempla a possibilidade de modificação de dados.Quando e Como Realizar Alterações
Os operadores devem estar cientes de quando devem realizar alterações e como proceder:- Alterações de Dados: Qualquer alteração na estrutura da empresa, como mudança de endereço ou alteração de sócios, deve ser comunicada.
- Processo de Anulação: Se um operador decidir cessar a sua atividade, é igualmente necessário preencher o Modelo 61 para anulação do registo.
- Orientações da AT: A AT fornece orientações específicas para cada tipo de alteração, que devem ser seguidas cuidadosamente para evitar complicações futuras.
O Futuro do Registo de Operadores de Plataforma
À medida que o comércio eletrônico continua a crescer, o papel do Modelo 61 e a regulação dos operadores de plataforma em Portugal também se desenvolvem. A legislação é frequentemente atualizada para acompanhar as novas realidades do mercado.Expectativas e Novas Diretrizes
Os operadores de plataformas devem estar preparados para se adaptar a quaisquer mudanças que possam surgir:- Atualizações Legislativas: O acompanhamento das mudanças no Decreto-Lei n.º 61/2013 e outras legislações pertinentes é essencial.
- Inovação nas Práticas Fiscais: A AT pode implementar novas ferramentas e sistemas para facilitar a comunicação e o cumprimento das obrigações fiscais.
- Educação e Capacitação: Participar em formações e seminários sobre fiscalidade digital pode ser uma mais-valia para os operadores de plataforma.
O que é o Modelo 61?
O Modelo 61 é um formulário essencial para o registo de operadores de plataformas que atuam em Portugal. Este modelo foi introduzido pela Autoridade Tributária (AT) para garantir que todas as entidades que operam através de plataformas digitais estão devidamente registadas e cumprem as obrigações fiscais previstas na legislação nacional. Ao preencher o Modelo 61, as plataformas devem fornecer informações detalhadas sobre as suas atividades, a estrutura da empresa e os serviços que disponibilizam. É importante notar que a falta de registo pode acarretar penalizações significativas, tanto financeiras quanto administrativas.
Quem deve apresentar o Modelo 61?
O preenchimento do Modelo 61 é obrigatório para todas as entidades que operam como intermediários em transações realizadas em plataformas digitais, que incluem, mas não se limitam a, serviços de alojamento, de mobilidade e de comércio eletrónico. A legislação aplica-se tanto a operadores nacionais como a operadores internacionais que realizem atividades em território português. Além disso, as entidades que já estão registradas na AT devem confirmar e atualizar regularmente as informações no Modelo 61, especialmente em situações de alteração da estrutura ou da natureza dos serviços prestados.
Como proceder ao preenchimento e entrega do Modelo 61?
O preenchimento do Modelo 61 deve ser realizado através da plataforma eletrónica disponibilizada pela Autoridade Tributária. Os operadores necessitam de uma autenticação segura, como o Cartão de Cidadão ou a Chave Móvel Digital, para aceder ao sistema. O formulário exige dados específicos, como a identificação do operador, o número de identificação fiscal (NIF), o endereço da sede, e informações detalhadas sobre os serviços oferecidos. É crucial prestar atenção à precisão dos dados, uma vez que qualquer erro pode resultar em atrasos ou na rejeição da submissão.
Após o preenchimento, o Modelo 61 deve ser submetido dentro dos prazos estipulados pela AT. Normalmente, o prazo para apresentação do Modelo 61 é anual, e os operadores devem estar atentos a quaisquer alterações na legislação que possam afetar as datas de entrega. A submissão é feita exclusivamente em formato digital, enfatizando o compromisso da administração pública com a digitalização e a modernização dos serviços.
Implicações fiscais do registo no Modelo 61
Uma vez que o Modelo 61 tenha sido corretamente apresentado e aceito, os operadores de plataformas ficam sujeitos a uma série de obrigações fiscais. Entre essas obrigações, destaca-se a necessidade de emitir faturas e recibos eletrónicos, assim como a declaração periódica de IVA, se aplicável. Os operadores devem estar cientes de que a não observância das normas fiscais pode resultar em auditorias e sanções severas. A AT realiza monitorizações regulares para garantir que os operadores cumpram com as suas obrigações fiscais, e isso inclui a verificação dos registos apresentados no Modelo 61.
Casos de exceção e isenções no registo
Existem algumas exceções em que o Modelo 61 não é necessário. Por exemplo, operadores que atuam exclusivamente como revendedores de bens e que não se enquadram na definição de plataformas digitais podem ser isentos. Além disso, o registo não é exigido para plataformas que realizam transações de valor muito reduzido, conforme determinado pela AT. É importante que os operadores que consideram a possibilidade de isenção consultem a legislação pertinente e, preferencialmente, um advogado especializado em direito tributário, para assegurar que estão a atuar em conformidade com as normas.
A importância da conformidade e da transparência
O registo adequado através do Modelo 61 não só é uma exigência legal, mas também reflete um compromisso com as boas práticas de negócios. A conformidade fiscal ajuda a construir uma reputação sólida no mercado e a estabelecer a confiança junto dos consumidores e parceiros de negócios. As plataformas que operam de maneira transparente e que cumprem com as suas obrigações fiscais estão em melhor posição para prosperar no competitivo ambiente digital de hoje. Por isso, é aconselhável que os operadores invistam em sistemas de gestão de conformidade e na formação contínua da sua equipa sobre as obrigações fiscais e as melhores práticas do sector.