Entendendo o Modelo 55: Um Pilar na Fiscalidade das Multinacionais em Portugal
A declaração Modelo 55, oficialmente denominada "Declaração Financeira e Fiscal por País", desempenha um papel crucial no cumprimento das obrigações fiscais de grupos de empresas multinacionais em Portugal. A importância desse formulário reside não apenas na sua função de relatar informações financeiras e fiscais, mas também na sua relevância na conformidade com as normas internacionais estabelecidas pela Organização para a Cooperação e Desenvolvimento Económico (OCDE).
Os Objetivos Principais da Declaração Modelo 55
O principal objetivo do Modelo 55 é garantir a transparência fiscal das multinacionais, proporcionando às autoridades fiscais uma visão abrangente das operações e da estrutura fiscal das entidades envolvidas. Esta declaração ajuda a evitar a erosão da base tributária e o deslocamento de lucros, promovendo a justiça tributária entre as jurisdições.
Quem Deve Apresentar o Modelo 55?
As entidades que precisam preencher este modelo incluem:
- Entidades-mãe finais: que controlam diretamente as subsidiárias em diferentes países.
- Entidades-mãe de substituição: aquelas que agem em nome da entidade-mãe final.
- Entidades designadas: especificamente designadas sob o n.º 8 do artigo 121.º-A do CIRC.
- Entidades constituinte: que fazem parte do grupo de empresas multinacionais.
Detalhes para o Preenchimento da Declaração
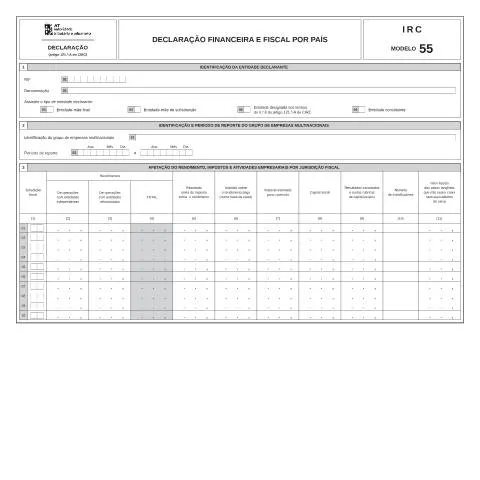
O preenchimento do Modelo 55 requer atenção a diversas seções que visam captar informações financeiras específicas. Abaixo, apresentamos as principais partes que necessitam de atenção:
- Identificação da Entidade Declarante:
- Nome da entidade e NIF (Número de Identificação Fiscal).
- Identificação do Grupo de Empresas Multinacionais:
- Nome do grupo e período de reporte.
- Rendimentos e Impostos por Jurisdição Fiscal:
- Rendimentos de operações com entidades independentes e relacionadas.
- Total de impostos pagos e estimativas para o período.
Aspectos Cruciais a Considerar
É fundamental que a informação fornecida seja completa e precisa, uma vez que a falta de dados ou erros podem resultar em penalizações. Caso a entidade não consiga obter informações de forma adequada, deve indicar o motivo no formulário.
Modalidades de Submissão: Online, Papel e Guichê
Os canais para a entrega do Modelo 55 variam e podem ser realizados de diferentes formas:
| Canal de Submissão | Descrição | Vantagens |
|---|---|---|
| Online | Submissão através do Portal das Finanças. | Rapidez e confirmação imediata de recepção. |
| Papel | Entrega física nas repartições de finanças. | Possibilidade de esclarecimentos imediatos. |
| Guichê | Submissão em pessoa em balcões de atendimento. | Assistência directa e ajuda no preenchimento. |
A Repercussão das Irregularidades na Declaração
Compreender a importância do cumprimento correto do Modelo 55 é essencial para evitar repercussões negativas. Em caso de erro ou informações em falta, a entidade pode enfrentar:
- Multas e penalizações: A falta de entrega ou erros podem resultar em multas significativas.
- Intervenção das Autoridades Fiscais: Possibilidade de auditorias e solicitações de esclarecimento.
- Consequências para a Reputação: A reputação fiscal da empresa pode ser prejudicada.
Resolução de Problemas e Erros
Se, após a submissão, uma entidade identificar um erro ou omissão, pode corrigir a declaração mediante a entrega de uma nova versão do Modelo 55. É recomendado que, ao fazer isso, a empresa anexe uma explicação detalhada das alterações realizadas.
Interligação com Outras Obrigações Fiscais
O Modelo 55 não é uma obrigação isolada, mas parte de um sistema mais abrangente de declarações fiscais. Ele deve ser considerado em conjunto com outras obrigações, como o Modelo 22 (Declaração de IRS de entidades coletivas) e os relatórios de preços de transferência.
As empresas devem assegurar que todas as suas obrigações fiscais estejam em sintonia para evitar inconsistências que possam levar a problemas com a Autoridade Tributária (AT).
Busca por Assistência Profissional
Dada a complexidade do Modelo 55, é aconselhável que as empresas considerem a contratação de um contabilista certificado, que não apenas auxiliará no preenchimento correto, mas também garantirá que a declaração esteja em conformidade com as exigências legais e regulatórias vigentes.
Um contabilista pode ajudar a identificar quais informações são relevantes para cada entidade do grupo e como essas informações devem ser apresentadas para maximizar a conformidade fiscal.
Considerações Finais sobre a Importância do Modelo 55
O Modelo 55 serve como um mecanismo não só de transparência fiscal, mas também de responsabilidade corporativa. A sua correta apresentação é vital para o fortalecimento da confiança nas relações fiscais entre as entidades multinacionais e as jurisdições em que operam.
As empresas devem estar cientes de suas obrigações e da necessidade de manter registros precisos e atualizados, a fim de assegurar que estão em conformidade com as exigências da Autoridade Tributária e das normas internacionais.
1. O que é o Modelo 55?
O Modelo 55 é uma declaração financeira e fiscal que tem como objetivo reportar a situação fiscal e financeira de entidades que operam em Portugal, sejam elas empresas, associações ou outras organizações que realizam atividades económicas. Esta declaração é essencial para garantir a conformidade com as obrigações tributárias e facilitar a transparência fiscal, sendo um instrumento utilizado pela Autoridade Tributária e Aduaneira (AT) para avaliar a fiscalidade das entidades. É particularmente relevante para as empresas que operam em vários países, pois permite consolidar as informações financeiras em relação às atividades internacionais.
2. Quem deve submeter o Modelo 55?
A obrigatoriedade de submeter o Modelo 55 aplica-se a um conjunto específico de entidades. As empresas, sociedades comerciais, cooperativas e outras entidades que tenham de prestar contas às autoridades fiscais em Portugal devem apresentar esta declaração. Além disso, é importante salientar que, no caso de empresas que operem em mais de um país, o Modelo 55 permite reportar as operações realizadas fora de Portugal, promovendo a transparência nas suas atividades internacionais.
As entidades que não estão obrigadas a apresentar o Modelo 55 incluem aquelas que não realizam operações sujeitas a tributação em Portugal ou que estejam isentas de apresentar declarações de IRS ou IRC. Contudo, é recomendável que as entidades consultem um contabilista ou consultor fiscal para obter orientações específicas sobre a sua situação.
3. Como preencher o Modelo 55?
O preenchimento do Modelo 55 requer atenção e rigor, uma vez que os dados apresentados devem corresponder à realidade financeira da entidade. A declaração é dividida em várias secções, onde são reportados os rendimentos, despesas e outras informações relevantes. A seguir, apresentamos um guia prático para o preenchimento do Modelo 55.
Passo 1: Identificação da Entidade No início do formulário, é necessário preencher os dados de identificação da entidade, como o Nome, NIF (Número de Identificação Fiscal), morada e contacto. A precisão nesta fase é fundamental, pois quaisquer erros podem resultar em atrasos ou correções posteriores.
Passo 2: Reporte dos Rendimentos A segunda secção do Modelo 55 é dedicada ao reporte dos rendimentos obtidos pela entidade durante o ano fiscal. Aqui devem ser indicados todos os rendimentos de exploração, rendimentos financeiros e outros tipos de receitas. É vital que todos os rendimentos estejam devidamente documentados e suportados por comprovativos, pois a AT pode solicitar a apresentação desses documentos a qualquer momento.
Passo 3: Despesas e Deduções Após indicar os rendimentos, a entidade deve listar todas as despesas relacionadas com a sua atividade económica. Isso inclui despesas operacionais, despesas financeiras e quaisquer outras deduções permitidas pela legislação. É importante garantir que todas as despesas sejam comprovadas por faturas e recibos válidos para evitar problemas com a AT.
Passo 4: Cálculo do Imposto Com base nos rendimentos e despesas reportados, a entidade deve calcular o imposto devido. Este cálculo é essencial para garantir que a entidade está a cumprir as suas obrigações fiscais. As taxas de imposto aplicáveis podem variar consoante a natureza da entidade e os rendimentos obtidos, pelo que é aconselhável consultar a Tabela de Taxas de IRS e IRC em vigor.
Passo 5: Submissão da Declaração Uma vez preenchido, o Modelo 55 deve ser submetido eletronicamente através do Portal das Finanças. Para tal, é necessário que a entidade tenha as credenciais de acesso ao portal e que esteja habilitada a operar na plataforma. É importante submeter a declaração dentro dos prazos estabelecidos pela AT, de forma a evitar penalizações.
4. Prazo de Submissão do Modelo 55
A submissão do Modelo 55 deve ser realizada dentro dos prazos estabelecidos pela Autoridade Tributária para cada ano fiscal. Geralmente, o prazo para a entrega deste modelo coincide com o período de entrega das declarações de IRS e IRC, que ocorre entre abril e junho do ano seguinte ao ano fiscal a que a declaração se refere. É importante que as entidades fiquem atentas a estes prazos, pois a entrega fora do tempo pode resultar em coimas e penalizações. Para evitar surpresas, recomenda-se agendar lembretes no calendário ou utilizar ferramentas de gestão de tarefas que avisem sobre a proximidade do prazo.
5. Consequências de Não Submeter o Modelo 55
A não submissão do Modelo 55 ou a sua entrega fora do prazo pode acarretar sérias consequências para as entidades. As penalizações podem incluir coimas, que variam consoante a gravidade da infração e o tempo de atraso na entrega da declaração. Além disso, a falta de entrega do modelo pode resultar em investigações fiscais mais rigorosas por parte da AT, aumentando o risco de auditorias e fiscalização da contabilidade da entidade.
Além das consequências financeiras, a imagem da entidade também pode ser afetada, uma vez que a não conformidade com as obrigações fiscais pode prejudicar a reputação da empresa no mercado. Para evitar estes problemas, é aconselhável que as entidades mantenham uma contabilidade organizada e que cumpram rigorosamente as suas obrigações fiscais, incluindo a apresentação do Modelo 55.
6. Dicas para a Preparação do Modelo 55
A preparação do Modelo 55 pode ser um processo complexo, especialmente para entidades que operam em vários países. Aqui estão algumas dicas práticas que podem ajudar na sua elaboração:
- Organize a Documentação: Mantenha todos os documentos e comprovativos de rendimentos e despesas organizados e acessíveis. Isso facilita o preenchimento da declaração e a posterior verificação pela AT.
- Utilize Software de Contabilidade: A utilização de software especializado pode ajudar na automatização do processo de contabilidade, permitindo uma gestão mais eficiente das informações financeiras e fiscais.
- Consulte um Profissional: Sempre que necessário, não hesite em consultar um contabilista ou consultor fiscal. Eles podem fornecer orientações valiosas e garantir que a declaração está em conformidade com a legislação vigente.
- Verifique as Alterações Legais: A legislação fiscal pode sofrer alterações. É fundamental estar atualizado sobre qualquer mudança que possa impactar o preenchimento do Modelo 55.
7. Recursos e Apoio da Autoridade Tributária
A Autoridade Tributária e Aduaneira (AT) disponibiliza diversos recursos e apoios para ajudar os contribuintes na elaboração e submissão do Modelo 55. No Portal das Finanças, é possível encontrar guias, vídeos e FAQs que esclarecem dúvidas comuns sobre o preenchimento do modelo. Além disso, a AT oferece a possibilidade de contacto através de linhas de apoio ao contribuinte, onde os agentes estão disponíveis para ajudar com questões específicas.
As entidades também podem beneficiar de sessões de esclarecimento organizadas pela AT, que abordam as obrigações fiscais e as melhores práticas na elaboração do Modelo 55. Participar nestas sessões pode ser uma excelente forma de se manter atualizado e de entender melhor as exigências fiscais em Portugal.