A Importância do Anexo 1463.1 nas Regularizações do IVA
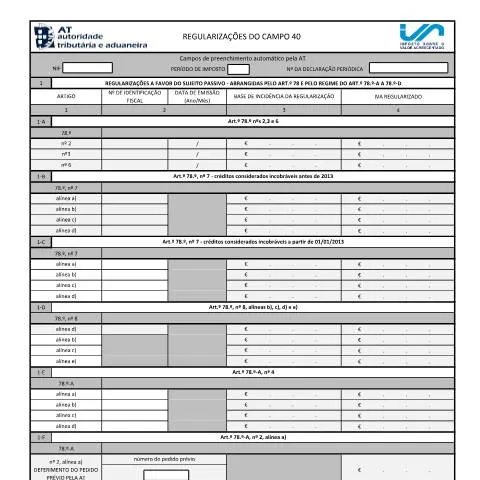
O Anexo 1463.1, designado como Anexo das regularizações do campo 40, é um documento crucial no âmbito do IVA, especialmente para contribuintes que realizam regularizações de créditos. Desde a sua implementação em 1 de setembro de 2017, este anexo tem sido um elemento essencial para o correto cumprimento das obrigações fiscais. As regularizações do IVA são situações que surgem quando há necessidade de corrigir valores anteriormente declarados, seja por erro, devoluções ou créditos considerados incobráveis.
Contextualização Histórica e Legal
O regime de regularizações de IVA foi introduzido no Código do IVA (CIVA), visando facilitar o tratamento de créditos em situações excepcionais. O artigo 78.º do CIVA, que serve de base para o Anexo 1463.1, estabelece as condições sob as quais as regularizações podem ser efectuadas. Este quadro legal tem vindo a evoluir, adaptando-se às realidades económicas e à necessidade de maior clareza nas interações fiscais.
Quem Está Obrigado a Preencher o Anexo 1463.1?
Todos os sujeitos passivos de IVA que tenham efectuado operações de regularização necessitam de preencher este anexo. Isto inclui empresas que tenham de corrigir valores anteriormente declarados, especialmente em casos de crédito incobrável ou de devoluções de mercadorias. A regularização é essencial para garantir que os valores do IVA correspondem à realidade das transações realizadas.
Estrutura do Anexo 1463.1: Uma Análise Detalhada
O Anexo 1463.1 é dividido em diferentes quadros, cada um dos quais aborda uma categoria específica de regularização. Para uma correta interpretação e preenchimento, é importante entender a função de cada campo.
Quadro 1: Regularizações a Favor do Sujeito Passivo
| Campo | Descrição |
|---|---|
| 1 | Normativo legal referente à regularização (artigo, número e alínea). |
| 2 | Número de identificação fiscal do adquirente. |
| 3 | Base de incidência da regularização. |
| 4 | Valor do imposto dedutível associado à regularização. |
Cada campo deve ser preenchido com precisão para evitar erros que possam levar a complicações com a Autoridade Tributária (AT). Por exemplo, o campo 1 deve exigir a referência ao artigo específico do CIVA que justifica a regularização. Caso o adquirente não possua NIF, deve-se seguir as orientações específicas.
Subquadro 1 - A: Regularizações para Créditos Incobráveis
Este subquadro é dedicado a créditos considerados incobráveis sob as alíneas a) a d) do artigo 78.º. É crucial que os contribuintes verifiquem se estes créditos se enquadram nas condições definidas pelo CIVA. O preenchimento incorreto pode resultar em atraso na aceitação das regularizações.
Desmistificando os Erros Comuns no Preenchimento
Embora o Anexo 1463.1 tenha um formato claro, há erros frequentes que os contribuintes cometem. Um dos mais comuns é a utilização de NIFs de terceiros ou a não indicação do NIF quando este não é aplicável. É importante ressaltar que, ao não indicar o NIF do adquirente, a regularização deve ser feita de forma global, o que pode gerar confusão se não for corretamente interpretado.
Regras Específicas para Residentes Estrangeiros e Consumidores Finais
Para consumidores finais e residentes estrangeiros, as regras de preenchimento são ainda mais rigorosas. Nestes casos, a ausência do NIF implica que os valores sejam apresentados de forma global. Esta particularidade é vital para evitar penalizações e garantir que a AT aceite as regularizações apresentadas.
Estudo de Casos: Situações Específicas que Exigem Atenção Redobrada
Existem situações específicas que podem complicar ainda mais a submissão do Anexo 1463.1. Por exemplo, no caso de fusões de sociedade ou alterações significativas na estrutura empresarial, as regularizações devem ser cuidadosamente documentadas e justificadas.
Fusões e Aquisições: A Necessidade de Certificação
Quando se trata de processos de fusão, o Anexo 1463.1 requer que as regularizações sejam certificadas por um Revisor Oficial de Contas (ROC). Isso se aplica especialmente quando os créditos considerados incobráveis foram ocorridos antes de 2013. A certificação é uma medida de segurança adicional para a AT, que busca assegurar a veracidade das informações apresentadas.
Acompanhamento e Implicações Fiscais
Após a entrega do Anexo 1463.1, os contribuintes devem estar atentos ao acompanhamento da sua situação fiscal. A AT pode solicitar documentação adicional ou esclarecimentos sobre as regularizações apresentadas. É essencial manter uma boa organização dos documentos que comprovem as operações de regularização.
Consequências de uma Regularização Mal Gerida
Uma gestão inadequada das regularizações pode resultar numa série de consequências, desde multas até a rejeição das regularizações. O não cumprimento das normas estabelecidas pela AT pode também levar a auditorias fiscais, o que pode ser um processo longo e desgastante.
Conectando o Anexo 1463.1 à Gestão Fiscal das Empresas
Por fim, a correta utilização do Anexo 1463.1 não é apenas uma questão de cumprir obrigações legais, mas também parte integrante de uma gestão fiscal eficaz. As empresas que mantêm uma atenção rigorosa às suas obrigações fiscais têm maiores chances de prosperar no mercado competitivo.
Práticas Recomendadas para uma Boa Gestão Fiscal
- Mantenha-se Atualizado: As normas fiscais estão em constante mudança. É vital que os contribuintes se mantenham informados sobre as atualizações relacionadas ao IVA e à submissão de documentos.
- Contrate Especialistas: Considerar a ajuda de profissionais de contabilidade pode facilitar a correta interpretação das leis fiscais e evitar erros dispendiosos.
- Organização Documental: Ter um arquivo organizado que suporte todas as regularizações pode facilitar a resposta a qualquer inquérito da AT.
Ao seguir estas orientações, os contribuintes poderão utilizar o Anexo 1463.1 de forma eficaz, garantindo assim que as suas obrigações fiscais sejam cumpridas corretamente, minimizando riscos e promovendo uma gestão financeira saudável.
Contexto e Importância das Regularizações do Campo 40
O Anexo das regularizações do campo 40 é um documento crucial no contexto da declaração de IRS (Imposto sobre o Rendimento das Pessoas Singulares) em Portugal. A sua introdução, em especial para os períodos de imposto a partir de 1 de setembro de 2017, representa uma significativa evolução nas práticas fiscais do país. Este anexo tem como objetivo permitir aos contribuintes realizar correções e ajustes nas suas declarações de IRS anteriores, garantindo uma maior conformidade com a legislação tributária vigente.
O campo 40 é especificamente destinado a reportar rendimentos que possam ter sido omitidos ou que tenham sofrido variações. Isto é particularmente importante para aqueles que existem ou existiram situações de rendimentos variáveis, como trabalhadores independentes ou aqueles que têm múltiplas fontes de rendimento. A capacidade de regularizar as suas declarações é fundamental para evitar penalizações e garantir que o montante do imposto devido reflete com precisão a realidade económica do contribuinte.
Processo de Submissão do Anexo e Prazos Relevantes
O processo de submissão do Anexo das regularizações do campo 40 deve ser feito através do Portal das Finanças, no qual os contribuintes podem acessar com a sua Chave Móvel Digital ou Cartão de Cidadão. É imprescindível que os contribuintes estejam atentos aos prazos de entrega, uma vez que a não submissão dentro dos prazos estipulados pode resultar em coimas ou na impossibilidade de regularizar a situação tributária.
A apresentação do Anexo deve ser feita durante o período de entrega das declarações de IRS, que normalmente ocorre entre abril e junho do ano seguinte ao ano fiscal em questão. No entanto, em situações de regularização, é permitida a entrega do anexo em qualquer momento, desde que dentro do prazo de prescrição de quatro anos, que é o prazo legal para a revisão das declarações. Este prazo começa a contar a partir do final do ano a que respeita a declaração em causa.
Os contribuintes devem, ainda, reunir toda a documentação necessária para suportar as informações prestadas no Anexo 40, tais como recibos, faturas e outros comprovativos de rendimentos, uma vez que a Autoridade Tributária (AT) pode solicitar a apresentação destes documentos para validação das regularizações feitas.
Impactos da Regularização no Cálculo do IRS e Possíveis Repercussões
A regularização através do Anexo do campo 40 pode ter várias implicações no cálculo do IRS a pagar ou a receber. Se a regularização resultar em um aumento do rendimento tributável, o contribuinte poderá ter que pagar um montante adicional de imposto, o que pode gerar preocupações financeiras. Por outro lado, se a regularização indicar uma redução do rendimento, o contribuinte poderá ter direito a um reembolso.
É crucial que os contribuintes estejam cientes de que a regularização das declarações não só afeta a sua situação atual, mas pode também influenciar outros aspetos fiscais, como a perda de benefícios fiscais ou a alteração da sua categoria de IRS. Além disso, a regularização de rendimentos que não foram incluídos nas declarações anteriores pode levantar questões de auditoria por parte da AT, especialmente se houver discrepâncias significativas entre os valores reportados e aqueles que a AT tem conhecimento através de outros meios, como dados de entidades empregadoras.
Finalmente, é recomendável que os contribuintes considerem a consulta a um contabilista ou a um consultor fiscal qualificado antes de realizar qualquer regularização através do Anexo do campo 40, uma vez que uma análise cuidadosa pode evitar complicações futuras e garantir que todas as obrigações fiscais sejam corretamente cumpridas.