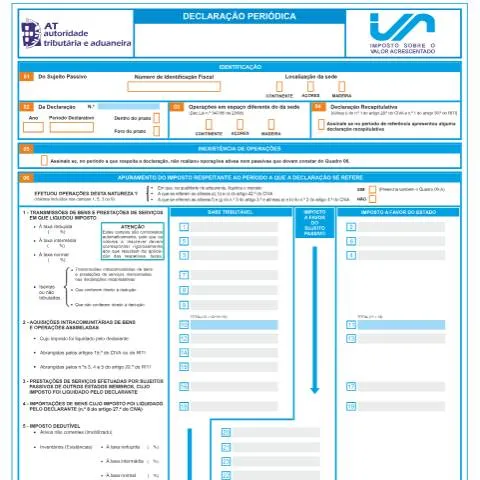
Entendendo a Declaração Periódica de IVA: Um Passo Crucial para Empresas
A Declaração Periódica de IVA, designada oficialmente como Modelo 1203.2, é uma obrigação que afeta todos os sujeitos passivos de IVA que realizam operações tributáveis em Portugal. Desde a sua implementação em setembro de 2017, este formulário se tornou uma peça chave no cumprimento das obrigações fiscais, sendo essencial para a correta declaração e pagamento do Imposto sobre o Valor Acrescentado (IVA). Neste artigo, vamos explorar a fundo este documento, suas nuances e a importância que ele desempenha no contexto empresarial.
A Quem Se Destina Este Documento?
O Modelo 1203.2 é especificamente direcionado a sujeitos passivos de IVA, que podem incluir:
- Empresas com sede em Portugal
- Profissionais independentes que realizam atividades sujeitas a IVA
- Entidades estrangeiras que tenham operações em território português
No entanto, existem algumas exceções e particularidades a serem consideradas:
Casos Especiais
- Pequenos negócios: Se a empresa se enquadra no regime simplificado de IRS, pode ter obrigações diferentes.
- Empresas inativas: Apesar de não realizarem operações tributáveis, ainda têm a obrigação de apresentar a declaração.
- Não residentes: Empresas ou profissionais que operam em Portugal, mas cuja sede se localiza fora do país, devem seguir normas específicas.
O Papel da Declaração Periódica na Gestão Fiscal
A Declaração Periódica é um componente central da gestão fiscal de uma empresa. Ela permite não apenas a conformidade com a legislação, mas também a possibilidade de recuperar IVA suportado em despesas. É fundamental que os empresários compreendam como este processo se articula com outras obrigações tributárias.
Conexão com Outras Declarações
Além da Declaração Periódica, os sujeitos passivos de IVA podem estar obrigados a apresentar outras declarações, como:
- Declaração Recapitulativa: Refere-se a transmissões intracomunitárias de bens e serviços.
- Declaração de IRS: Os sócios e trabalhadores independentes devem considerar suas obrigações em relação ao IRS, que pode ser influenciado pelas operações reportadas na declaração de IVA.
Passo a Passo para o Preenchimento do Modelo 1203.2
O preenchimento correto deste modelo é crucial para evitar sanções e garantir a regularidade fiscal da empresa. A seguir, descrevemos os principais quadros que o compõem.
| Quadro | Descrição |
|---|---|
| Quadro 01 | Número de identificação fiscal e localização da sede. |
| Quadro 02 | Ano e período de imposto a que se refere a declaração. |
| Quadro 03 | Operações realizadas em espaço territorial diferente do da sede. |
| Quadro 04 | Declaração Recapitulativa para transmissões intracomunitárias. |
| Quadro 05 | Relativo a operações tributáveis ou ausência destas. |
| Quadro 06 | A apuração do imposto do período a que respeita a declaração. |
Quadro 01: Identificação do Sujeito Passivo
Neste quadro, é necessário indicar o número de identificação fiscal (NIF) da empresa, além de selecionar o espaço territorial onde se localiza a sede, que pode ser:
- Continente
- Açores
- Madeira
Quadro 02: Ano e Período de Imposto
É crucial que o contribuinte indique corretamente o ano e o período a que a declaração se refere, uma vez que a apresentação fora do prazo pode levar a penalizações. O prazo de entrega é estabelecido pelo artigo 41.º do Código do IVA.
Quadro 03: Operações em Espaço Territorial Diferente
Se o sujeito passivo realizar operações localizadas fora do território da sede, este quadro deve ser preenchido. É importante também preencher os anexos correspondentes (ANEXO R) para detalhar essas operações.
Dificuldades e Armadilhas Comuns no Preenchimento
Embora o preenchimento do Modelo 1203.2 seja um processo claro, existem armadilhas que podem levar a erros e problemas fiscais. Abaixo, destacamos alguns dos pontos críticos a serem observados:
- Identificação do contabilista: A falta de identificação do contabilista certificado, quando exigível, pode resultar na recusa da declaração.
- Validação da informação: Após o preenchimento, é essencial validar a informação para corrigir erros antes da submissão.
- Prazo de entrega: Não cumprir com o prazo legal pode acarretar multas e juros.
Erros Comuns ao Preencher o Modelo
- Omissão de campos obrigatórios, como o NIF ou a descrição das operações.
- Indicação errada do período fiscal, levando a atrasos na prestação de contas.
- Não assinalar operações isentas que possam impactar o cálculo do IVA.
Consequências de Omissões e Erros
As consequências de não apresentar devidamente a Declaração Periódica podem ser severas. As penalizações e os juros de mora podem impactar negativamente a saúde financeira da empresa. Além disso, em caso de erro na declaração, o sujeito passivo poderá ser chamado a regularizar a situação, o que pode implicar em:
- Pagamento de multas por entrega fora do prazo ou erro na declaração.
- Implicações em futuras auditorias fiscais.
- Possíveis restrições na obtenção de financiamentos ou contratos com entidades públicas.
Como Acompanhar o Processo Após a Submissão
Após a submissão da Declaração Periódica, o sujeito passivo deve acompanhar o estado da sua declaração. O Portal das Finanças oferece ferramentas para verificar se a declaração foi recebida e se não há anomalias associadas.
Passos para Acompanhar o Estado da Declaração
- Aceder ao Portal das Finanças com o NIF e a senha.
- Selecionar a opção "Consultar" e, em seguida, "Declarações Submetidas".
- Verificar o status da declaração e se há necessidade de correções.
O Que Fazer em Caso de Recusa ou Erro na Declaração
Se a Declaração Periódica for recusada, é fundamental agir rapidamente para corrigir a situação. A recusa pode ocorrer por erros formais ou falta de informações essenciais.
Passos a Seguir em Caso de Recusa
- Verificar a notificação de recusa enviada pela AT.
- Corrigir os erros identificados e preparar uma nova declaração.
- Repetir o processo de submissão, garantindo que todas as informações estejam corretas.
Direitos e Deveres dos Sujeitos Passivos de IVA
Os sujeitos passivos de IVA têm direitos e deveres que precisam ser compreendidos para garantir uma relação saudável com a Autoridade Tributária (AT).
- Direitos: Recuperar o IVA suportado em despesas e receber informações claras sobre suas obrigações.
- Deveres: Apresentar a Declaração Periódica dentro dos prazos e garantir a veracidade das informações prestadas.
Impacto do Cumprimento das Obrigações Fiscais
O cumprimento das obrigações fiscais, incluindo a apresentação do Modelo 1203.2, fortalece a posição da empresa junto à AT, possibilitando um ambiente de negócios mais seguro e estável. Além disso, pode resultar em um melhor relacionamento com instituições financeiras, crucial para o crescimento e sustentabilidade do negócio.
Conclusão: A Importância da Informação e da Ação Proativa
Dominar os detalhes da Declaração Periódica de IVA é mais do que uma obrigação legal; é uma estratégia de gestão fiscal que pode determinar o sucesso de uma empresa. Manter-se informado e atuar proativamente, buscando informações e orientação adequada, é fundamental para evitar surpresas desagradáveis e garantir o bom andamento das operações empresariais em Portugal.
Obrigações de Entrega da Declaração Periódica
As obrigações de entrega da Declaração Periódica variam consoante o tipo de contribuinte e o regime em que se encontra. Os sujeitos passivos que estejam no regime de IVA devem apresentar a Declaração Periódica mensalmente, caso o seu volume de negócios ultrapasse os 650.000 euros. Por outro lado, os que se encontram no regime normal, mas com um volume de negócios inferior a este montante, têm a possibilidade de optar pela entrega trimestral.
É importante sublinhar que, segundo a legislação vigente, a entrega da Declaração Periódica deve ser feita até o dia 20 do mês seguinte ao período a que diz respeito a declaração. Por exemplo, a Declaração Periódica referente ao mês de setembro deve ser submetida até ao dia 20 de outubro. Para os períodos trimestrais, a data limite para a entrega será 20 do mês seguinte ao término do trimestre. O não cumprimento destes prazos pode resultar em penalizações financeiras, sendo este um aspecto crucial a ter em conta para evitar surpresas desagradáveis.
Correção de Erros na Declaração Periódica
Um dos aspectos que merece atenção especial é o procedimento a seguir em caso de erro na Declaração Periódica. Se um sujeito passivo identificar um erro após a entrega da declaração, é essencial proceder à sua correção o mais rapidamente possível. Para isso, pode ser necessário submeter uma nova Declaração Periódica, referida como “Declaração de Substituição”. Este processo permite ao contribuinte corrigir a informação errada, mantendo a conformidade com a Autoridade Tributária e Aduaneira (AT).
É fundamental que, ao submeter a Declaração de Substituição, o contribuinte faça referência ao erro cometido e à correção que está a efetuar. Além disso, será necessário explicar as razões da correção, especialmente se essa alteração afetar o valor do IVA a pagar ou a recuperar. O prazo para a entrega da Declaração de Substituição é o mesmo que o prazo habitual da Declaração Periódica, ou seja, até ao dia 20 do mês seguinte ao período a que diz respeito a declaração.
Impacto da Declaração Periódica na Gestão Financeira das Empresas
A Declaração Periódica não é apenas uma obrigação fiscal; tem também um impacto significativo na gestão financeira das empresas. Ao apresentar corretamente a Declaração Periódica, as empresas asseguram que estão a cumprir com as suas obrigações fiscais, o que é fundamental para o seu reconhecimento e reputação no mercado. A regularidade e a precisão na entrega desta declaração podem influenciar a capacidade de a empresa obter financiamento e a confiança por parte de fornecedores e clientes.
Além disso, a gestão do IVA, que está intrinsecamente ligada à Declaração Periódica, é uma componente vital da saúde financeira de qualquer negócio. Uma gestão eficaz do IVA pode resultar em melhoria de cash flow, uma vez que as empresas que deduzem corretamente o IVA suportado nas suas compras e que apresentam as suas declarações atempadamente, podem beneficiar de uma melhor posição financeira. Neste contexto, é aconselhável que as empresas desenvolvam uma estratégia de gestão do IVA que inclua a formação da equipa responsável, a utilização de software de contabilidade adequado e a revisão periódica das práticas fiscais.