Visão Geral do Anexo R no Contexto do IVA em Portugal
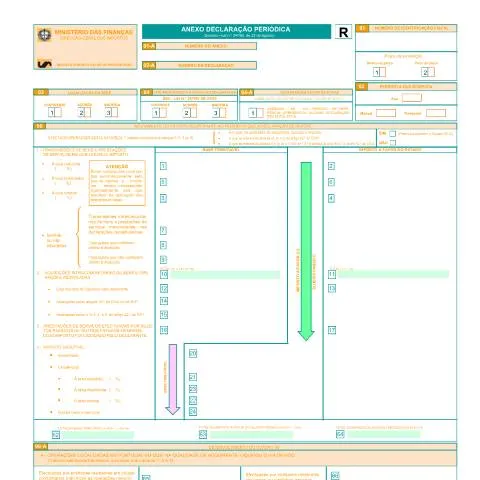
O Anexo R, parte integrante da declaração periódica de IVA, tornou-se um documento de grande relevância para os sujeitos passivos responsáveis por apresentar o imposto sobre o valor acrescentado (IVA). Após a sua revogação a partir de 1 de setembro de 2017, este formulário ainda é mencionado em certos contextos, especialmente quando se fala da conformidade e da correta apresentação das obrigações fiscais. O conhecimento sobre o Anexo R é crucial para entender as dinâmicas do IVA em Portugal e as obrigações que recaem sobre os contribuintes.
A Importância do Anexo R na Declaração de IVA
O Anexo R tem como função principal detalhar operações que não se enquadram na regularidade da declaração periódica, especificamente em casos onde as operações se realizam fora da sede do sujeito passivo, como em outras regiões autónomas como os Açores e a Madeira. É um suporte que permite a estes contribuintes evidenciar a sua atividade económica de forma clara e específica, assegurando que todas as transações estão devidamente reportadas.
- Transações Intracomunitárias: O anexo também é essencial para a comunicação de vendas e aquisições intracomunitárias, que requerem um tratamento fiscal específico.
- Imparidades Fiscais: Permite a dedução de impostos em determinadas operações que de outra forma não poderiam ser recuperadas através da declaração normal.
Uma Breve História do Anexo R e Evolução do IVA em Portugal
O Anexo R foi introduzido no contexto do IVA em Portugal como parte do Decreto-Lei n.º 347/85, de 23 de agosto, que estabeleceu a estrutura inicial do imposto sobre o valor acrescentado no país. Desde então, o IVA passou por várias alterações legislativas que refletiram as necessidades e as realidades económicas da sociedade portuguesa. A revogação do Anexo R em 2017 foi uma tentativa de simplificar o processo, mas a importância do seu conteúdo e das operações que ele reportava continua a ser um tema relevante na atualidade.
As mudanças ao longo dos anos, tanto em termos de legislação quanto de práticas administrativas, colocaram em evidência a necessidade de um sistema mais transparente e eficiente. O Código do Procedimento Administrativo, que rege a administração eletrónica, também influenciou a gestão das obrigações fiscais, promovendo um ambiente onde os contribuintes têm acesso a ferramentas que facilitam a sua conformidade.
Preparação do Anexo R: Justificativos e Documentação Necessária
Embora o Anexo R tenha sido revogado, a compreensão dos documentos que devem ser preparados para operações específicas ainda é fundamental para garantir que outras declarações sejam corretamente preenchidas e enviadas. Os sujeitos passivos devem reunir um conjunto de justificativos que ajudam a dar suporte às informações fornecidas nas suas declarações de IVA. Aqui estão as principais categorias de documentos que podem ser solicitadas:
- Faturas: As faturas emitidas e recebidas são essenciais para documentar a base tributável das operações.
- Declarações Recapitulativas: Em caso de operações intracomunitárias, é requer que estas declarações sejam elaboradas e arquivadas.
- Comprovativos de Pagamento: Qualquer documento que comprove a liquidação do imposto deve ser guardado.
Casos Especiais que Exigem Documentação Extra
É importante considerar que existem situações específicas que requerem atenção adicional:
- Empresas em Regime Simplificado: Se o contribuinte opera sob este regime, os requisitos de documentação podem ser diferentes.
- Aquisições de Bens e Serviços de Países Terceiros: A documentação deve ser ainda mais rigorosa para assegurar a correta aplicação das taxas.
Deposição do Anexo R: Canales e Diferenças
Ainda que o Anexo R não esteja mais ativo, a discussão sobre o método de entrega das declarações de IVA continua a ser pertinente. Tradicionalmente, os contribuintes têm várias opções para submeter as suas declarações:
| Método de Entrega | Características |
|---|---|
| Online | Facilita a entrega através do portal das finanças. Requer autenticação com o Cartão de Cidadão ou Chave Móvel Digital. |
| Papel | Menos comum, exige impressão e entrega física nas repartições de finanças. |
| Guichet | Possibilidade de entrega presencial, frequentemente com agendamento prévio. |
Ao optar pela entrega eletrónica, os contribuintes podem beneficiar de um processo mais ágil e da possibilidade de receber feedback imediato sobre a conformidade da sua declaração.
O Que Fazer em Caso de Divergências ou Erros
Na eventualidade de um erro ser identificado após a submissão de uma declaração, é crucial ter conhecimento dos passos a seguir. O sistema tributário português permite a correção de declarações, e esse processo deve ser realizado com atenção aos detalhes.
- Identificar o Erro: Faça uma análise detalhada para compreender a natureza do erro.
- Submeter uma Declaração de Retificação: Utilize o mesmo canal utilizado para a entrega original, especificando as correções necessárias.
- Manter Registros: Guarde todos os documentos e comunicações relacionadas à correção para referência futura.
Se o erro resultar em uma penalidade, o contribuinte deve estar preparado para apresentar justificativas e, se necessário, recorrer à Autoridade Tributária (AT) para resolver a situação.
Entendendo as Implicações da Revogação do Anexo R
A revogação do Anexo R não implica um afastamento das obrigações fiscais; pelo contrário, introduziu uma nova dinâmica na forma como as informações sobre IVA são apresentadas. Os contribuintes são agora obrigados a estar mais atentos às suas atividades económicas e à forma como reportam as suas transações. A mudança destaca a importância de uma boa gestão fiscal e do cumprimento das exigências legais.
De facto, a revogação leva à necessidade de uma atualização contínua das práticas contábeis para garantir que os contribuintes estejam sempre em conformidade com a legislação em vigor. A comunicação regular com a AT e a participação em formações sobre um IVA em constante evolução são práticas recomendadas.
A Importância da Conformidade Fiscal na Era Digital
O avanço da digitalização no processo administrativo, conforme exigido pelo Código do Procedimento Administrativo, trouxe um novo nível de eficiência e transparência. A AT promove um ambiente em que os contribuintes podem gerir as suas obrigações fiscais de forma mais eficaz, mas isso também exige que os sujeitos passivos mantenham um elevado padrão de organização e rigor nas suas práticas.
A automatização de processos e a acessibilidade da informação através de plataformas digitais exigem que os contribuintes desenvolvam competências para navegar neste novo ecossistema. A formação contínua e a adaptação às novas ferramentas disponíveis são cruciais para o sucesso na gestão fiscal.
Reflexões Finais sobre o Anexo R e Seu Legado
Embora o Anexo R tenha sido oficialmente revogado, a sua existência e a estrutura que representava continuam a informar e a moldar as práticas atuais em matéria de IVA em Portugal. O conhecimento adquirido sobre este documento e as suas implicações fornece uma base sólida para os contribuintes que desejam garantir a sua conformidade fiscal.
O entendimento profundo do funcionamento do IVA e das obrigações que recaem sobre os sujeitos passivos permite que as empresas operem de forma mais eficiente e responsiva às exigências do fisco. Assim, mesmo na ausência do Anexo R, a necessidade de rigor e clareza na apresentação das declarações fiscais continua a ser um princípio fundamental. Os cidadãos e as empresas devem continuar a explorar e a entender o sistema fiscal português enquanto buscam otimizar suas operações e garantir a conformidade.
Histórico do Anexo R e a Transição para o Novo Modelo
O Anexo R foi um documento essencial nas declarações periódicas de IVA, utilizado por vários anos para reportar às autoridades fiscais portuguesas. Contudo, com a implementação de novas diretrizes e a modernização dos processos administrativos, o Anexo R foi revogado a partir de 1 de setembro de 2017. Essa mudança visou simplificar e agilizar o cumprimento das obrigações fiscais, alinhando-se ao princípio da administração eletrónica, que preconiza a digitalização e a eficiência na interação entre os cidadãos e a administração pública.
A revogação do Anexo R significou a transição para novos métodos de reporte que foram introduzidos em substituição. Por exemplo, os sujeitos passivos passaram a utilizar o Sistema de Informação de Taxas e Impostos (SITI), que permite o envio de informações de forma mais integrada e direta. Essa mudança também se refletiu na necessidade de uma adaptação dos contribuintes e dos profissionais de contabilidade, que tiveram que atualizar seus conhecimentos e práticas para se alinharem com as novas exigências legais.
Além disso, a revogação do Anexo R faz parte de uma estratégia mais ampla que visa promover a transparência e a eficiência no sistema fiscal português, facilitando a detecção de incoerências e evasões fiscais. A modernização do sistema tributário continua a evoluir, e é fundamental que os cidadãos se mantenham informados sobre as alterações nas suas obrigações fiscais, garantindo assim o cumprimento das normas em vigor.
Implicações de Não Submissão ou Submissão Incorreta do Anexo R
A não submissão ou a submissão incorreta do Anexo R, antes da sua revogação, podia ter várias implicações para os contribuintes. Entre as consequências, destacava-se a possibilidade de aplicação de coimas, que variavam consoante a gravidade da infração. Os valores das coimas eram proporcionais à quantia de imposto em falta ou ao erro verificado, podendo levar a penalizações significativas. Além disso, a falta de entrega das declarações fiscais pode levar a uma auditoria mais rigorosa por parte da Autoridade Tributária (AT), aumentando assim o nível de escrutínio sobre as atividades económicas do contribuinte.
Outro aspeto importante é que a entrega tardia do Anexo R podia interferir com a regularização da situação fiscal do contribuinte, dificultando o acesso a benefícios fiscais ou a devoluções de IVA. Por exemplo, um contribuinte que não apresentasse a declaração dentro dos prazos estipulados poderia ver-se privado de recuperar o IVA suportado nas suas aquisições, o que, por sua vez, afetava o fluxo de caixa da sua empresa. Portanto, manter-se atualizado sobre as obrigações fiscais, mesmo após a revogação de um anexo, é crucial para evitar surpresas desagradáveis.
Alternativas e Novos Modelos na Declaração Periódica
Com a revogação do Anexo R e a introdução de novas obrigações fiscais, surgiram alternativas que visam facilitar o processo de declaração. Os contribuintes têm agora à sua disposição modelos e plataformas que simplificam a submissão das suas obrigações fiscais. A utilização do Modelo 22, por exemplo, tornou-se uma alternativa viável para o reporte de informações previamente tratadas no Anexo R. Este modelo permite uma maior flexibilidade na apresentação de dados, bem como uma melhor integração com os sistemas informáticos da Autoridade Tributária.
Adicionalmente, a digitalização dos serviços públicos permitiu a criação de ferramentas online que facilitam o cumprimento das obrigações fiscais. O portal das Finanças oferece agora um acesso mais simplificado à informação fiscal, onde os cidadãos podem consultar as suas obrigações, verificar o estado das suas declarações e até mesmo solicitar ajuda em caso de dúvidas. O acesso à Chave Móvel Digital e ao Cartão de Cidadão simplifica ainda mais o processo, permitindo a autenticação segura e acessível.
Por fim, é importante mencionar que a formação contínua e a atualização das práticas contábeis são essenciais para os profissionais da área. A adesão a cursos e workshops sobre as novas normas fiscais e a utilização correta dos novos modelos de declaração são recomendações valiosas para garantir que todos os contribuintes estejam em conformidade com a legislação vigente e possam evitar complicações futuras.