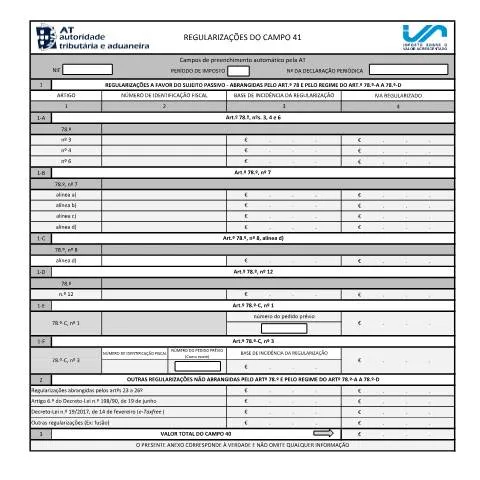
A Importância do Anexo das Regularizações do Campo 41 no IVA
O Modelo 1462.1, também conhecido como Anexo das Regularizações do Campo 41, reveste-se de grande relevância no contexto do Imposto sobre o Valor Acrescentado (IVA) em Portugal, especialmente para os sujeitos passivos que necessitam efetuar correções relativas a declarações anteriores. Este documento é uma extensão da declaração periódica do IVA e possibilita a regularização de certos valores de imposto que podem ter sido mal contabilizados ou que sofreram alterações após a submissão inicial. Desde que entrou em vigor em 1 de setembro de 2017, as diretrizes para o preenchimento deste anexo têm sido fundamentais para garantir que a tributação seja feita de forma justa e precisa.
Quem Deve Submeter o Modelo 1462.1?
Todas as entidades que se encontram sujeitas ao pagamento do IVA em Portugal pertencem ao grupo de sujeitos passivos obrigados a usar o Anexo 1462.1. Isto abrange uma variedade de perfis, desde pequenos empresários a grandes corporações, assim como organizações sem fins lucrativos que realizem atividades tributáveis. A utilização deste documento é especialmente relevante para aqueles que, por exemplo:
- Realizaram a dedução de IVA que, posteriormente, foi considerada indevida ou que não corresponde às normas legais;
- Procederam a correções de faturas ou receberam crédito de cobrança duvidosa;
- Alteraram as suas atividades ou o estatuto de isenção do IVA, necessitando de ajustar a liquidação do imposto.
O Processo de Submissão do Anexo 1462.1
O processo de submissão do Anexo 1462.1 é relativamente simples, mas requer atenção aos detalhes. Os passos a seguir são essenciais para garantir que a regularização seja feita de forma correta:
- Preenchimento do Documento: O primeiro passo é preencher adequadamente o anexo. É necessário indicar o número de identificação fiscal (NIF) do adquirente ou fornecedor, a base de incidência da regularização e o imposto a regularizar, conforme os campos descritos no documento.
- Submissão Eletrónica: Após preencher o modelo, o próximo passo é submetê-lo eletronicamente através do portal das finanças. Este é um requisito importante, pois a administração tributária portuguesa tem vindo a promover a digitalização dos processos, facilitando a gestão e minimizando erros.
- Acompanhamento do Status: Após a submissão, é aconselhável acompanhar o status do pedido através da área pessoal no portal das finanças, assegurando-se que não existem pendências ou solicitações adicionais por parte da Autoridade Tributária (AT).
O Que Realmente Acontece Após a Submissão?
Uma vez que o Modelo 1462.1 é submetido, o sujeito passivo deve estar ciente das consequências que podem surgir:
- Aprovação e Liquidação: Se a regularização for aceita, a AT procederá à liquidação do IVA, podendo resultar em crédito ou débito ao sujeito passivo;
- Auditorias e Verificações: A submissão deste anexo pode desencadear auditorias ou verificações adicionais pela AT, especialmente se os valores reivindicados forem substanciais ou se houver discrepâncias nos dados;
- Possibilidade de Recurso: Caso a regularização não seja aprovada, o sujeito passivo tem o direito de apresentar um recurso ou contestação, com base nos fundamentos legais adequados.
Detalhamento do Preenchimento do Anexo 1462.1
O preenchimento correto do Anexo 1462.1 é crucial para evitar atrasos ou rejeições na regularização. Aqui estão os principais campos a serem considerados:
| Campo | Descrição |
|---|---|
| 1 | Normativa Legal (artigo, número e alínea) que justifica a regularização; |
| 2 | Número de Identificação Fiscal do adquirente/fornecedor; |
| 3 | Valor da base de incidência da regularização; |
| 4 | Imposto a regularizar a favor do Estado, com base na normativa indicada no campo 1. |
É fundamental que cada campo seja preenchido com rigor, pois qualquer erro pode levar a complicações na aceitação do pedido de regularização.
Quem São os Principais Afetados pela Submissão do Anexo 1462.1?
O impacto da submissão do Anexo 1462.1 transcende o simples processo administrativo. As consequências da regularização do IVA afetam diversos grupos, incluindo:
- Empresários Individuais: Muitas vezes, são os primeiros a notar irregularidades nas deduções de IVA, e a regularização correta pode significar a diferença entre um balanço positivo e negativo;
- PMEs: As pequenas e médias empresas estão frequentemente em crescimento e podem enfrentear variações nos seus impostos. A correção de valores errados pode evitar penalidades financeiras significativas;
- Importadores e Exportadores: Este grupo deve estar atento às regulações do IVA, visto que as transações internacionais têm implicações diretas nas obrigações fiscais.
Distinções entre o Anexo 1462.1 e Outros Documentos Relacionados
É comum que os contribuintes confundam o Anexo 1462.1 com outros modelos de declaração ou anexo. Aqui está uma comparação dos principais documentos:
| Documento | Descrição | Quando Usar |
|---|---|---|
| Anexo 1462.1 | Regularizações do IVA, abrangendo correções de faturas e créditos de cobrança duvidosa. | Quando houver necessidade de corrigir valores de IVA declarados anteriormente. |
| Modelo 3 IRS | Declaração de IRS para pessoas singulares. | Durante o período definido (abril-junho), quando os cidadãos devem submeter a sua declaração de IRS. |
| Modelo 10 | Declaração de retenções na fonte de IRS. | Para reportar rendimentos pagos aos trabalhadores e as respetivas retenções. |
Entender as diferenças entre estes documentos é crucial para evitar erros e garantir que todas as obrigações fiscais sejam cumpridas de forma correta.
A Importância da Consultoria e Acompanhamento Fiscal
Devido à complexidade das regularizações do IVA e às implicações que estas têm sobre as obrigações fiscais, é aconselhável que os sujeitos passivos considerem a contratação de consultores fiscais ou contabilistas. Estes profissionais podem fornecer orientações cruciais sobre como preencher o Modelo 1462.1 adequadamente, além de ajudar a preparar a documentação necessária para garantir que a regularização seja aceita pela AT.
Além disso, estar ciente das alterações legislativas e das práticas administrativas pode ajudar a prevenir problemas futuros, evitando que os contribuintes enfrentem penalizações ou auditorias indesejadas.
Relação entre o Anexo 1462.1 e a Responsabilidade Fiscal
Por fim, é essencial entender que a utilização correta do Anexo 1462.1 não apenas permite a regularização de situações passadas, mas também contribui para a boa saúde financeira da empresa e a responsabilização fiscal do contribuinte. Um tratamento adequado das obrigações fiscais é um sinal de boa gestão, o que pode favorecer a imagem da empresa junto de clientes e parceiros comerciais.
Em última análise, o IVA e a gestão fiscal são componentes essenciais para a sustentabilidade e crescimento a longo prazo de qualquer atividade econômica em Portugal. O Modelo 1462.1 é uma ferramenta que, quando utilizada corretamente, pode facilitar esse processo e oferecer segurança ao contribuinte em sua relação com a Autoridade Tributária.
Entendimento do Anexo das Regularizações do Campo 41
O Anexo das Regularizações do Campo 41 é uma parte essencial da declaração de IRS em Portugal, especificamente destinado à regularização de rendimentos e deduções que possam ter sido omitidos ou erroneamente declarados em períodos anteriores. Este anexo é obrigatoriamente preenchido por todos os contribuintes que, no momento da entrega da declaração, identifiquem correções a fazer em relação a anos fiscais anteriores, a partir de 1 de setembro de 2017.
Uma das principais funções do Campo 41 é permitir que o contribuinte informe à Autoridade Tributária (AT) sobre quaisquer ajustes a rendimentos ou retenções na fonte que não tenham sido reportados corretamente. É importante ressaltar que essa regularização não implica normalmente em penalizações, contanto que o contribuinte atue de boa-fé e procure ajustar a sua posição fiscal de forma transparente.
O procedimento de preenchimento do Anexo das Regularizações deve ser realizado com atenção, pois é preciso indicar com precisão os valores corretos e a natureza dos rendimentos ou deduções. Cada linha do anexo deve ser cuidadosamente revisada para evitar erros que possam levar a mal-entendidos ou à necessidade de comunicação adicional com a AT.
Quando é necessário utilizar o Anexo das Regularizações
O uso do Anexo das Regularizações do Campo 41 é particularmente relevante nas seguintes situações:
- Omissão de Rendimentos: Se um contribuinte não declarou rendimentos de trabalho independente ou rendimentos de capitais em anos anteriores, é obrigatoriamente necessário preencher este anexo para trazer a situação para regularidade.
- Correções em Deduções: Caso um contribuinte tenha realizado despesas que são elegíveis para dedução, mas não as tenha declarado, deve usar o anexo para corrigir essa situação e garantir que as deduções sejam reconhecidas pela AT.
- Erro na Declaração Anterior: Se forem identificados erros na declaração do IRS dos anos anteriores, como valores de impostos pagos que não foram corretamente reportados, o contribuinte tem a responsabilidade de regularizar esses valores através deste anexo.
É crucial que os contribuintes estejam cientes de que a regularização deve ser feita dentro do prazo estipulado pela AT, que costuma ser especificado nas instruções para a submissão da declaração. O não cumprimento dessa obrigação pode levar a multas ou à necessidade de justificação adicional junto da AT.
Implicações Fiscais e Benefícios da Regularização
A regularização de rendimentos através do Anexo do Campo 41 pode trazer uma série de benefícios e implicações fiscais que os contribuintes devem considerar:
- Evitar Multas: Regularizar rendimentos e deduções em atraso pode evitar penalizações financeiras que ocorrem quando a AT identifica discrepâncias nas declarações fiscais.
- Correção de Erros: Além de evitar problemas, a correção de erros nas declarações anteriores pode resultar em devoluções de IRS se as correções indicarem uma maior quantidade de impostos pagos do que o devido.
- Contribuição para a Cidadania Fiscal: Ao regularizar a situação fiscal, o contribuinte demonstra compromisso com as suas obrigações fiscais, o que contribui para uma sociedade mais justa e equitativa.
É ainda importante ter em mente que, uma vez que os dados sejam enviados à AT através do Anexo das Regularizações, os mesmos ficam disponíveis para futuras consultas. Portanto, a transparência e a precisão na declaração são fundamentais para evitar complicações futuras.