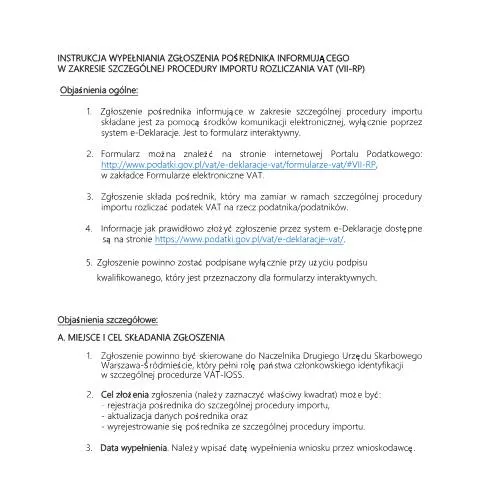
Osoby zobowiązane do złożenia Zgłoszenia pośrednika VII-RP (IOSS)
W ramach szczególnej procedury importu rozliczania VAT, kluczową rolę odgrywają pośrednicy, którzy decydują się na zgłoszenie swoje działalności za pomocą formularza VII-RP. W szczególności, dotyczy to przedsiębiorców, zarówno osób fizycznych, jak i prawnych, którzy chcą zarejestrować się w tej procedurze, aktualizować swoje dane bądź wyrejestrować się.
Przykłady stosunków pośrednictwa
- Przedsiębiorca zagraniczny: Osoba prowadząca działalność gospodarczą w innym państwie członkowskim UE, która zamierza sprzedawać towary lub usługi na terenie Polski.
- Osoba fizyczna: Konsument, który dokonuje zakupu towarów z zagranicy, ale chce korzystać z usług pośrednika do przeprowadzenia procesu importu VAT.
- Przedsiębiorstwo z siedzibą w Polsce: Firma, która chce ułatwić sobie procedurę importu towarów zza granicy, korzystając z usług pośrednika.
Ważność Zgłoszenia w kontekście procedury VAT-IOSS
Formularz VII-RP nie tylko reguluje status pośrednika w kontekście importu, ale również jest częścią większej struktury administracyjnej dotyczącej obiegu towarów i usług. Zgłoszenie pozwala na uproszczenie procesu rozliczenia VAT w transakcjach międzynarodowych.
Ważne jest, aby pośrednicy zrozumieli całościowy kontekst, w którym funkcjonują. Zgłoszenie zapewnia, że wszelkie formalności związane z VAT są załatwiane zgodnie z obowiązującymi przepisami, a także umożliwia skuteczne śledzenie importowanych towarów.
Etapy wypełniania i składania formularza VII-RP
Wypełnienie formularza VII-RP wymaga szczegółowego przygotowania. Proces ten można podzielić na kilka istotnych etapów:
- Przygotowanie dokumentów: Zgromadzenie wszystkich niezbędnych danych identyfikacyjnych oraz informacji dotyczących działalności gospodarczej.
- Wypełnienie formularza: Dokładne i staranne wypełnienie wszystkich sekcji formularza VII-RP, z uwzględnieniem wymogów dotyczących identyfikacji pośrednika.
- Podpisanie formularza: Użycie kwalifikowanego podpisu elektronicznego, co jest wymagane do ważności zgłoszenia.
- Złożenie formularza: Przesłanie formularza za pośrednictwem systemu e-Deklaracje, co jest jedyną dozwoloną metodą składania zgłoszenia.
Przygotowanie dokumentów do zgłoszenia
Przed przystąpieniem do wypełnienia formularza, warto upewnić się, że dysponujemy wszystkimi niezbędnymi danymi, które mogą obejmować:
- numer identyfikacyjny pośrednika (NIP lub PESEL),
- aktualny adres siedziby działalności gospodarczej,
- numer konta bankowego (IBAN),
- dane kontaktowe osoby odpowiedzialnej za kontakt z administracją skarbową.
Struktura formularza VII-RP - sekcja po sekcji
W formularzu VII-RP kluczowe jest prawidłowe wypełnienie każdej sekcji, co ma wpływ na ostateczną decyzję organów skarbowych. Oto szczegółowy przegląd sekcji formularza:
Dane identyfikacyjne pośrednika
W tej sekcji należy podać:
- Indywidualny numer identyfikacyjny pośrednika: Niezbędny do potwierdzenia tożsamości.
- Rodzaj podatnika: Wybór pomiędzy osobą fizyczną a przedsiębiorstwem.
- Państwo członkowskie: Wskazanie kraju, w którym podatnik prowadzi działalność.
Dane kontaktowe
Prawidłowe dane kontaktowe są kluczowe dla sprawnej komunikacji z organami skarbowymi. Wymaga to podania:
- aktualnego numeru telefonu,
- adresu poczty elektronicznej,
- imienia i nazwiska osoby odpowiedzialnej za kontakt.
Co zrobić w przypadku błędów lub brakujących informacji?
Nieuniknione są sytuacje, w których zgłoszenie zawiera błędy lub braki informacyjne. W przypadku wykrycia takich nieprawidłowości, pośrednik powinien:
- Skontaktować się z organami skarbowymi: Niezwłocznie poinformować o napotkanych problemach oraz zasięgnąć porady w celu ich rozwiązania.
- Poprawić i złożyć ponownie formularz: W przypadku stwierdzenia błędów, należy uzupełnić dokumentację i złożyć nowy formularz VII-RP.
Monitorowanie statusu zgłoszenia VII-RP
Po złożeniu formularza VII-RP ważne jest, aby pośrednik mógł śledzić status swojego zgłoszenia. W tym celu zaleca się:
- regularne logowanie się do systemu e-Deklaracje w celu sprawdzenia aktualnego statusu zgłoszenia,
- zapisanie numeru referencyjnego zgłoszenia w celu ułatwienia kontaktu z administracją skarbową.
Wyjątkowe przypadki i sytuacje szczególne
Niektóre sytuacje mogą wymagać dodatkowego podejścia. Dotyczy to m.in.:
- Rejestracji pośredników z krajów trzecich: Proces rejestracji dla pośredników spoza Unii Europejskiej wiąże się z dodatkowymi wymogami.
- Modyfikacja danych pośrednika: W przypadku zmiany danych identyfikacyjnych lub kontaktowych, trzeba uaktualnić zgłoszenie.
- Wyrejestrowanie pośrednika: Należy wyraźnie określić powód wyrejestrowania, co może wpłynąć na przyszłe zgłoszenia.
Podsumowanie kluczowych informacji o formularzu VII-RP
Formularz Zgłoszenia pośrednika VII-RP (IOSS) jest niezbędnym narzędziem dla każdego pośrednika, który pragnie zarejestrować się w szczególnej procedurze importu VAT. Dokładne zrozumienie struktury formularza oraz proceduralnych wymogów może znacząco ułatwić cały proces. Prawidłowe wypełnienie wszystkich sekcji oraz regularne monitorowanie statusu zgłoszenia są kluczowe dla uniknięcia problemów z administracją skarbową.
Procedura zgłaszania pośrednika VAT w ramach IOSS
Wprowadzenie procedury IOSS (Import One Stop Shop) umożliwia uproszczenie procesu importu towarów oraz zarządzania podatkiem VAT dla sprzedawców i pośredników. Aby skorzystać z tego systemu, pośrednik musi zgłosić się do Krajowej Administracji Skarbowej (KAS) w celu uzyskania statusu podatnika VAT w kontekście międzynarodowym. W tym celu należy złożyć formularz zgłoszeniowy oraz przestrzegać określonych wymogów formalnych.
Formularz zgłoszeniowy, który należy wypełnić, to Wniosek o rejestrację jako podatnik VAT UE. W zależności od charakterystyki działalności, przedsiębiorca może być zobowiązany do przedstawienia dodatkowych dokumentów potwierdzających jego status prawny oraz działalność gospodarczą. Ważne jest, aby w formularzu dokładnie określić, że dotyczy on procedury IOSS, co pozwoli na przyspieszenie procesu rejestracji.
Kluczowymi informacjami, które należy uwzględnić, są m.in. dane identyfikacyjne przedsiębiorstwa, adres siedziby, konieczność posiadania Profilu Zaufanego do logowania oraz szczegóły dotyczące planowanej działalności importowej. Po złożeniu wniosku, KAS podejmie decyzję w sprawie rejestracji w ciągu 30 dni, co jest istotnym etapem w kontekście dalszych działań.
Obowiązki pośrednika w ramach IOSS
Pośrednik, który zarejestrował się w ramach procedury IOSS, ma określone obowiązki, które musi spełniać, aby zapewnić prawidłowe rozliczanie VAT. Przede wszystkim, pośrednik musi śledzić transakcje i odpowiednio dokumentować sprzedaż towarów do klientów w Unii Europejskiej. Kluczowe jest również prawidłowe obliczanie oraz odprowadzanie VAT od dostarczonych towarów, co wymaga ścisłej współpracy z KAS oraz dostawcami zewnętrznymi.
Dodatkowo, pośrednik zobowiązany jest do przechowywania dokumentacji związanej z transakcjami przez okres minimum 10 lat. Jest to wymóg wynikający z przepisów dotyczących przechowywania dokumentacji podatkowej oraz kontrolowania zgodności z przepisami VAT. W przypadku wystąpienia jakichkolwiek nieprawidłowości, pośrednik może być pociągnięty do odpowiedzialności administracyjnej oraz skarbowej.
Warto zaznaczyć, że w przypadku nieprzestrzegania obowiązków, KAS ma prawo do nałożenia kar finansowych oraz wszczęcia postępowania wyjaśniającego. Dlatego tak ważna jest znajomość przepisów oraz systematyczne monitorowanie zmian w regulacjach dotyczących VAT oraz procedury IOSS.
Korzyści wynikające z zastosowania procedury IOSS dla pośredników
Implementacja procedury IOSS przynosi szereg korzyści dla pośredników handlowych, którzy angażują się w sprzedaż towarów do konsumentów w Unii Europejskiej. Przede wszystkim, IOSS umożliwia uproszczenie procesu rozliczania VAT i zmniejszenie obciążeń administracyjnych związanych z importem towarów. Dzięki jednolitemu systemowi VAT, przedsiębiorcy są w stanie zredukować koszty oraz czas potrzebny na obsługę formalności związanych z importem.
Pośrednicy korzystający z IOSS mają również możliwość oferowania swoich towarów na rynkach zagranicznych w sposób bardziej konkurencyjny, eliminując dodatkowe koszty związane z obsługą VAT w poszczególnych krajach. Klienci ostateczni mogą cieszyć się szybszą i bardziej przejrzystą obsługą zakupów, co zwiększa ich satysfakcję oraz lojalność wobec sprzedawcy.
Warto także zauważyć, że procedura IOSS przyczynia się do zwiększenia przejrzystości w obrocie towarów oraz efektywnego poboru VAT, co ma pozytywny wpływ na całą gospodarkę. Przedsiębiorcy, którzy dostosowują się do wymogów IOSS, mogą liczyć na lepszą reputację oraz większe zaufanie ze strony klientów, co jest istotnym atutem w konkurencyjnym środowisku rynkowym.