Rola formularza SSE-A w krajobrazie administracyjnym
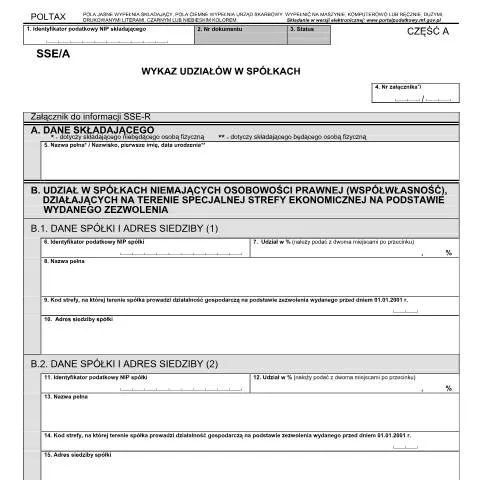
Wypełnienie formularza SSE-A, znanego oficjalnie jako Wykaz udziałów w spółkach, jest kluczowym krokiem dla wielu przedsiębiorców oraz podmiotów gospodarczych funkcjonujących w Polsce. Ten dokument, opracowywany na potrzeby administracji podatkowej, ma na celu zgromadzenie informacji o udziałach w spółkach, które nie posiadają osobowości prawnej, działających w obrębie specjalnych stref ekonomicznych (SSE). Wypełnienie formularza jest obowiązkowe dla inwestorów, którzy chcą skorzystać z ulg podatkowych przyznawanych w tych strefach. Przedsiębiorcy, w zależności od swojego statusu prawnego i struktury, mogą skonfrontować się z różnymi wymaganiami przy jego wypełnieniu.
Kto jest zobowiązany do wypełnienia formularza SSE-A?
Formularz SSE-A powinien być składany przez różne klasy podatników, w tym:
- Osoby fizyczne, które są współwłaścicielami spółek nieposiadających osobowości prawnej.
- Osoby prawne, takie jak spółki, które posiadają udziały w innych podmiotach gospodarczych.
- Inwestorzy korzystający z ulg podatkowych w ramach specjalnych stref ekonomicznych.
Warto zwrócić uwagę, że obowiązek składania formularza może różnić się w zależności od liczby posiadanych udziałów oraz formy prawnej podmiotu. Osoby prawne posiadające większe udziały w spółkach są również zobowiązane do przedstawienia szczegółowych informacji w formularzu, takich jak identyfikator NIP spółek, procentowy udział oraz adresy siedzib.
Terminy związane z wypełnieniem i składaniem formularza
Składanie formularza SSE-A odbywa się w określonych terminach, które są ściśle związane z rokiem podatkowym. Z reguły, obowiązek złożenia Wykazu udziałów w spółkach musi być wypełniony do końca miesiąca następującego po zakończeniu roku podatkowego. W 2023 roku, dla podmiotów, które zamykają rok podatkowy w grudniu, termin składania wynosi do końca stycznia 2024 roku. Dla podmiotów, które mają inny rok podatkowy, terminy mogą się różnić i warto je na bieżąco monitorować.
Jak wypełnić formularz SSE-A: wskazówki i szczegóły
Wypełnienie formularza SSE-A wymaga dokładności i precyzji. Oto kilka kluczowych kroków, które należy podjąć:
- Identyfikacja podatnika: W pierwszej sekcji formularza należy podać identyfikator NIP składającego oraz dane osobowe, jeśli składającym jest osoba fizyczna.
- Wypełnienie danych spółek: Każda sekcja dotycząca udziałów w poszczególnych spółkach wymaga podania identyfikatora NIP oraz procentowego udziału w danej spółce. Należy pamiętać, że udział musi być wyrażony z dokładnością do dwóch miejsc po przecinku.
- Adresy siedzib: W formularzu musisz także wskazać adresy siedzib spółek, w których posiadasz udziały. Jest to istotne dla organów podatkowych, które muszą mieć pełne informacje na temat struktury własnościowej.
Dokument można wypełnić zarówno ręcznie, jak i elektronicznie. W przypadku wypełniania papierowego, należy używać dużych, drukowanych liter, a formularz powinien być złożony w wersji oryginalnej. W przypadku składania elektronicznego, przedsiębiorcy mogą skorzystać z platformy portalu podatkowego prowadzonego przez Ministerstwo Finansów.
Możliwości składania formularza: online, papierowo, czy w urzędzie?
Wybór metody składania formularza SSE-A jest istotny i powinien być dostosowany do indywidualnych potrzeb składającego. W Polsce istnieją trzy główne metody składania:
- Składanie papierowe: Tradycyjna metoda, polegająca na osobistym złożeniu formularza w lokalnym urzędzie skarbowym. Wymagana jest wówczas osobista obecność składającego lub jego pełnomocnika.
- Składanie elektroniczne: Coraz bardziej popularna metoda, która pozwala na złożenie formularza drogą internetową. Proces ten wymaga posiadania profilu zaufanego lub innego środka identyfikacji elektronicznej.
- Wysokość opłat: W przypadku składania dokumentów papierowych mogą wystąpić dodatkowe opłaty skarbowe, podczas gdy składanie elektroniczne jest zazwyczaj bezpłatne.
Każda z metod ma swoje zalety i wady. Składanie online pozwala na szybkie i wygodne złożenie dokumentu, ale wymaga znajomości technologii i platformy. Z kolei składanie papierowe, choć bardziej tradycyjne, wiąże się z większym ryzykiem błędów i opóźnień w dostarczeniu dokumentów.
Proces weryfikacji formularza przez administrację
Po złożeniu formularza SSE-A, rozpoczyna się proces weryfikacji przez odpowiednie organy administracji skarbowej. W tym etapie, urzędnicy skarbowi mają obowiązek przejrzeć wypełniony formularz, sprawdzając zgodność danych oraz poprawność administracyjną. W przypadku wykrycia jakichkolwiek nieścisłości, składający może zostać wezwany do uzupełnienia informacji lub poprawienia dokumentu.
Warto zaznaczyć, że po pomyślnym złożeniu formularza, przedsiębiorca otrzymuje potwierdzenie złożenia wniosku, które stanowi ważny dokument do dalszych procesów administracyjnych i podatkowych. Składający mogą śledzić status swojego formularza, kontaktując się telefonicznie lub mailowo z urzędem skarbowym, w którym złożyli dokument.
Szczególne przypadki i wyjątki w składaniu SSE-A
Nie każdy składający będzie musiał wypełnić formularz SSE-A w taki sam sposób. Istnieje wiele wyjątków, które mogą wpływać na obowiązki podatkowe i sposób wypełnienia formularza:
- Osoby fizyczne prowadzące działalność gospodarczą: W przypadku, gdy osoba fizyczna prowadzi działalność gospodarczą, może być zobowiązana do złożenia formularza SSE-A, nawet jeśli nie jest właścicielem spółki.
- Zmiany w strukturze własności: W sytuacji, gdy dochodzi do zmiany w udziale w spółkach w ciągu roku, konieczne może być złożenie aktualizacji formularza SSE-A.
- Podmioty zagraniczne: Osoby prawne z siedzibą za granicą również mogą być zobowiązane do składania formularza SSE-A, o ile prowadzą działalność na terenie Polski.
Warto, aby składający byli świadomi tych wyjątków, gdyż mogą one mieć istotny wpływ na obowiązki podatkowe oraz ewentualne ulgi przysługujące przedsiębiorcom w ramach specjalnych stref ekonomicznych.
Zalety i znaczenie SSE-A dla inwestorów
Formularz SSE-A jest istotnym narzędziem dla inwestorów, którzy chcą skorzystać z ulg podatkowych oferowanych przez polski rząd w ramach specjalnych stref ekonomicznych. Składając formularz, przedsiębiorcy potwierdzają swoje udziały w spółkach, co z kolei pozwala im na otrzymanie zwolnień z podatku dochodowego oraz innych ulg. Umożliwia to nie tylko optymalizację kosztów, ale również stymuluje rozwój inwestycji w Polskę.
Znajomość procedur związanych z wypełnieniem i składaniem formularza SSE-A, a także umiejętność korzystania z ulg podatkowych, może przynieść wymierne korzyści. Wspieranie lokalnych inwestycji jest jednym z celów rządu, a wypełniając formularz SSE-A, przedsiębiorcy przyczyniają się do rozwoju gospodarki regionalnej i krajowej.
Podsumowanie: Kluczowe punkty, na które należy zwrócić uwagę
Wypełnienie i złożenie formularza SSE-A to proces, który wymaga staranności i dokładności. Zrozumienie jego roli, terminów, procedur składania oraz wyjątków może zadecydować o sukcesie przedsiębiorcy w korzystaniu z ulg podatkowych. Kluczowe punkty, które warto zapamiętać, to:
- Dokładne wypełnienie danych spółek oraz identyfikatorów.
- Przestrzeganie terminów składania formularza.
- Wybór odpowiedniej metody składania formularza - online lub papierowo.
- Śledzenie statusu formularza po jego złożeniu.
Ważne jest, aby każda osoba składająca formularz SSE-A była świadoma swoich obowiązków oraz przysługujących jej praw, co pozwoli na sprawne przeprowadzenie całego procesu administracyjnego.
Procedura uzyskania wykazu udziałów w spółkach
Aby uzyskać wykaz udziałów w spółkach, należy złożyć wniosek do Krajowego Rejestru Sądowego (KRS). Wniosek ten można składać zarówno osobiście, jak i elektronicznie przez system eMS, korzystając z Profilu Zaufanego lub login.gov.pl. W przypadku składania wniosku w formie papierowej, wymagane jest wypełnienie formularza KRS-W3, który jest dostępny na stronie internetowej Ministerstwa Sprawiedliwości.
Wniosek o wydanie wykazu udziałów powinien zawierać informacje dotyczące wnioskodawcy, takie jak imię, nazwisko, adres oraz numer PESEL. Dodatkowo, należy wskazać nazwy spółek oraz numery KRS, w których wnioskodawca posiada udziały. Ostateczny termin realizacji wniosku wynosi 7 dni roboczych, licząc od daty złożenia wniosku. W przypadku, gdy wniosek będzie wymagał dodatkowych informacji lub dokumentów, czas realizacji może się wydłużyć.
Warto zaznaczyć, że wykaz udziałów jest dokumentem publicznym, co oznacza, że każdy zainteresowany, posiadający odpowiednie dane identyfikacyjne, ma prawo do jego przeglądania. Jest to istotne narzędzie dla inwestorów, partnerów biznesowych oraz organów podatkowych, umożliwiające weryfikację stanu posiadania udziałów w różnych spółkach.
Znaczenie wykazu udziałów w kontekście przepisów podatkowych
Wykaz udziałów w spółkach ma kluczowe znaczenie z perspektywy przepisów podatkowych. Przede wszystkim, informacje zawarte w wykazie są niezbędne do prawidłowego obliczenia zobowiązań podatkowych związanych z dochodami uzyskanymi z udziałów. W Polsce dochody z udziałów w spółkach są opodatkowane na zasadach ogólnych, co oznacza, że właściciele udziałów muszą się liczyć z koniecznością rozliczenia podatku dochodowego.
Warto również zauważyć, że podatnicy, posiadający udziały w polskich spółkach, są zobowiązani do składania rocznych zeznań podatkowych, w których muszą ujawniać źródła swoich dochodów. Brak informacji o posiadanych udziałach może skutkować nałożeniem kar finansowych przez Krajową Administrację Skarbową (KAS). Dlatego ważne jest, aby regularnie aktualizować wykaz udziałów, aby uniknąć nieporozumień oraz ewentualnych sankcji podatkowych.
Co więcej, w kontekście zmian legislacyjnych dotyczących opodatkowania dochodów kapitałowych, znajomość aktualnego stanu posiadania udziałów jest niezbędna do podejmowania odpowiednich decyzji inwestycyjnych. Właściciele udziałów powinni być świadomi nie tylko obowiązków podatkowych, ale także potencjalnych korzyści płynących z posiadania udziałów w spółkach, takich jak prawo do dywidendy czy uczestnictwo w zgromadzeniach wspólników.
Wykaz udziałów a prawo cywilne
W kontekście prawa cywilnego, wykaz udziałów w spółkach jest kluczowym elementem dla zrozumienia relacji pomiędzy wspólnikami oraz spółką. Udziały w spółkach są traktowane jako prawo majątkowe, co oznacza, że ich posiadanie wiąże się z określonymi prawami oraz obowiązkami. Zgodnie z przepisami Kodeksu cywilnego, każdy wspólnik ma prawo do uczestniczenia w zyskach spółki proporcjonalnie do posiadanych udziałów.
W sytuacjach spornych, takich jak podział majątku między wspólnikami, wykaz udziałów odgrywa kluczową rolę w ustalaniu wartości poszczególnych udziałów oraz ich rozliczenia. Przykładowo, podczas likwidacji spółki, wspólnicy mają prawo do otrzymania wartości swoich udziałów na podstawie wykazu, który powinien być aktualny na dzień likwidacji.
Warto również dodać, że zmiany w wykazie udziałów, takie jak sprzedaż czy przekazanie udziałów, muszą być odpowiednio udokumentowane i zgłoszone do KRS. Nieprzestrzeganie tych przepisów może prowadzić do nieważności transakcji oraz sporów prawnych. Właściciele udziałów powinni być świadomi, że każde przeniesienie udziałów wymaga zgody pozostałych wspólników, co również powinno być odzwierciedlone w aktualizacji wykazu.