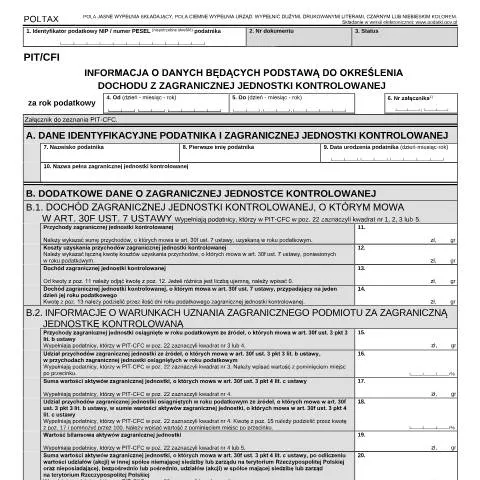
Rola formularza PIT/CFI w deklaracji podatkowej
Formularz PIT/CFI, znany jako Informacja o danych będących podstawą do określenia dochodu z zagranicznej jednostki kontrolowanej, jest kluczowym dokumentem dla podatników, którzy mają dochody z zagranicznych jednostek kontrolowanych. Jego znaczenie wynika z wymogu raportowania takich dochodów zgodnie z polskim prawem podatkowym, zwłaszcza w kontekście polityki przeciwdziałania unikaniu opodatkowania.
Dokument ten ma na celu przedstawienie informacji dotyczących przychodów oraz kosztów uzyskania przychodów zagranicznej jednostki kontrolowanej. Osoby, które są zobowiązane do złożenia tego formularza, to podatnicy, którzy w formularzu PIT-CFC zaznaczyli odpowiednie pola dotyczące dochodów z zagranicznych jednostek kontrolowanych.
Kluczowe elementy formularza: szczegółowa analiza rubryk
Formularz PIT/CFI składa się z kilku istotnych sekcji, gdzie każda z nich ma swoje specyficzne wymagania. Zrozumienie każdej rubryki jest kluczowe dla prawidłowego wypełnienia dokumentu.
Identyfikacja podatnika
- Identyfikator podatkowy NIP/PESEL: W tej sekcji należy wpisać numer identyfikacyjny podatnika. W przypadku osób fizycznych zazwyczaj korzysta się z numeru PESEL.
- Nazwa podatnika: Wymagana jest pełna nazwa podatnika, która powinna być zgodna z dokumentami rejestrowymi.
Okres rozliczeniowy
W formularzu należy zaznaczyć rok podatkowy oraz daty rozpoczęcia i zakończenia obowiązywania dochodów z zagranicznej jednostki kontrolowanej. Prawidłowe podanie tych dat jest kluczowe dla właściwego obliczenia dochodów.
Dane o zagranicznej jednostce kontrolowanej
W tej sekcji podatnik musi podać szczegółowe dane dotyczące zagranicznej jednostki, takie jak jej nazwa oraz wysokość osiągniętych przychodów. Należy również wskazać koszty uzyskania przychodów.
Znaczenie danych zawartych w formularzu dla rozliczeń podatkowych
Dokument ten nie tylko służy do raportowania dochodów, ale również odgrywa kluczową rolę w procesie ustalania zobowiązań podatkowych i ewentualnych ulg. Odpowiednie wypełnienie formularza wpływa na prawidłowość obliczeń podatkowych, a błędy mogą prowadzić do nałożenia kar.
Podstawy prawne i kontekst regulacyjny
PIT/CFI jest zgodny z przepisami zawartymi w ustawie o podatku dochodowym od osób fizycznych oraz odnosi się bezpośrednio do przepisów regulujących kontrolowane jednostki zagraniczne. W szczególności, artykuł 30f ustawy wskazuje na obowiązki podatników w zakresie raportowania dochodów z takich jednostek.
W kontekście globalnych wysiłków na rzecz walki z unikaniem opodatkowania, Polska zobowiązała się do implementacji standardów OECD, co przekłada się na zwiększenie transparentności w obszarze podatków.
Różnice między formularzem PIT/CFI a innymi formularzami podatkowymi
Formularz PIT/CFI często mylony jest z innymi dokumentami, takimi jak PIT-CFC. Kluczową różnicą jest fakt, że PIT/CFI koncentruje się wyłącznie na dochodach z zagranicznych jednostek kontrolowanych, podczas gdy PIT-CFC ogólnie raportuje dochody z działalności gospodarczej.
| Formularz | Opis | Zakres |
|---|---|---|
| PIT/CFI | Informacja o dochodach z zagranicznych jednostek kontrolowanych | Dochody z zagranicznych źródeł |
| PIT-CFC | Ogólne deklaracje dochodowe, w tym dochody krajowe | Dochody krajowe i zagraniczne |
Specjalne przypadki: kto powinien złożyć formularz?
Obowiązek złożenia formularza PIT/CFI dotyczy nie tylko obywateli polskich, ale także cudzoziemców posiadających dochody z zagranicznych jednostek kontrolowanych. W przypadku osób małoletnich, wymagana jest zgoda rodzica lub opiekuna prawnego, który odpowiada za poprawność danych.
W sytuacjach skomplikowanych, takich jak wspólne posiadanie jednostki kontrolowanej z osobami trzecimi, zaleca się konsultację z doradcą podatkowym, aby uniknąć błędów i nieporozumień w procesie zgłaszania.
Łatwość składania formularza w wersji elektronicznej
Warto zaznaczyć, że PIT/CFI można składać w wersji elektronicznej poprzez platformę dostępną na stronie podatki.gov.pl. Składanie dokumentów online przyspiesza proces weryfikacji i odbioru, co jest korzystne dla podatników.
Podczas wypełniania formularza online należy szczególnie uważać na automatyczne podpowiedzi oraz weryfikację danych, które mogą zredukować ryzyko błędów. W przypadku wątpliwości zawsze można skorzystać z infolinii Krajowej Administracji Skarbowej (KAS), która udziela wsparcia w zakresie wypełniania formularzy.
Podsumowanie najważniejszych informacji o formularzu PIT/CFI
Prawidłowe wypełnienie formularza PIT/CFI jest kluczowe dla zabezpieczenia interesów podatnika oraz uniknięcia nieprzyjemności związanych z błędami w rozliczeniach. Zawiera on informacje, które mają znaczący wpływ na ustalenie dochodów z zagranicznych jednostek kontrolowanych, a także na późniejsze zobowiązania podatkowe.
W kontekście globalnych standardów podatkowych i polityki przeciwko unikaniu opodatkowania, przestrzeganie wymogów dotyczących zgłaszania dochodów z zagranicy staje się nie tylko obowiązkiem, ale również oznaką odpowiedzialności podatkowej.
Przepisy dotyczące dochodów z zagranicznych jednostek kontrolowanych
Dochody z zagranicznych jednostek kontrolowanych (CFC – Controlled Foreign Corporation) to temat, który zyskuje na znaczeniu w kontekście międzynarodowej wymiany handlowej oraz globalizacji. Ustawa o podatku dochodowym od osób prawnych (CIT) oraz ustawa o podatku dochodowym od osób fizycznych (PIT) zawierają przepisy dotyczące tego zagadnienia, które mają na celu przeciwdziałanie unikaniu opodatkowania poprzez przenoszenie dochodów do krajów o niższych stawkach podatkowych. Aby w poprawny sposób określić dochód z zagranicznej jednostki kontrolowanej, konieczne jest zrozumienie zasady ich funkcjonowania oraz określenie danych, które stanowią podstawę do wyliczeń.
W kontekście przepisów CFC, dochodami są wszelkie przychody osiągane przez zagraniczną jednostkę kontrolowaną, które podlegają opodatkowaniu w Polsce. Kluczowe znaczenie ma tu posiadanie odpowiednich dokumentów oraz danych, które umożliwią ustalenie poziomu dochodu. Do podstawowych informacji zalicza się m.in. dane dotyczące przychodów, kosztów uzyskania przychodów, a także stanu posiadanych aktywów i pasywów. Ustalenia te powinny odpowiadać na pytanie, czy jednostka zagraniczna rzeczywiście generuje dochody w swoim kraju, oraz w jakiej wysokości są one opodatkowane.
Dokumentacja niezbędna do obliczeń
Aby ustalić dochody z zagranicznej jednostki kontrolowanej, przedsiębiorcy muszą zgromadzić odpowiednią dokumentację, która pozwoli na dokładne oszacowanie przychodów oraz kosztów. W ramach tej dokumentacji kluczowe znaczenie mają:
- Roczne sprawozdanie finansowe - powinno zawierać dane dotyczące przychodów, kosztów, a także informacji o podatkach zapłaconych w danym roku.
- Umowy handlowe - dotyczące relacji z zagranicznymi jednostkami, które potwierdzają zasady współpracy i przepływu środków finansowych.
- Dowody wpłat - potwierdzające realizację transakcji oraz otrzymanie przychodów przez jednostkę kontrolowaną.
- Dokumenty podatkowe - wszelkie informacje dotyczące zapłaconych podatków w kraju, w którym zarejestrowana jest jednostka kontrolowana. Podstawą do obliczenia dochodów z CFC jest również znajomość lokalnych przepisów podatkowych i ewentualnych umów o unikaniu podwójnego opodatkowania.
Warto również pamiętać o tym, że wszystkie zebrane dokumenty powinny być tłumaczone na język polski przez tłumacza przysięgłego, co jest wymagane w przypadku kontroli podatkowej oraz regulacji wynikających z Kodeksu postępowania administracyjnego (KPA).
Obowiązki informacyjne wobec Krajowej Administracji Skarbowej (KAS)
Przedsiębiorcy są zobowiązani do składania informacji o dochodach z zagranicznych jednostek kontrolowanych do Krajowej Administracji Skarbowej (KAS). Wymaga to szczegółowego opisu struktury własnościowej, a także wysokości dochodów i podatków zapłaconych w danym roku. W informacji tej muszą znaleźć się dane takie jak: numer NIP zagranicznej jednostki kontrolowanej, wysokość przychodów i kosztów uzyskania przychodów oraz wartość zapłaconych podatków. Obowiązek ten ma na celu zwiększenie jawności oraz ułatwienie organom podatkowym weryfikacji danych.
Ważnym elementem jest również przestrzeganie terminów składania informacji. Zgodnie z obowiązującymi przepisami, przedsiębiorcy muszą dostarczyć odpowiednie dokumenty w terminie do końca miesiąca, który następuje po zakończeniu roku podatkowego. Niedopełnienie tych obowiązków może skutkować nałożeniem sankcji finansowych, dlatego tak istotne jest, aby przedsiębiorcy monitorowali swoje obowiązki wobec KAS i terminowo składali wymagane informacje.