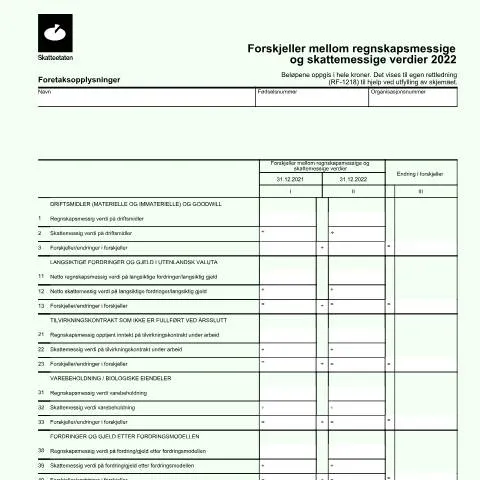
Innblikk i RF-1217: En essensiell komponent i skatterapportering
Når vi snakker om dokumentasjon for skatterapportering i Norge, er RF-1217 et nøkkeldokument som har spilt en viktig rolle for mange skattepliktige. Det handler om forskjellene mellom regnskapsmessige og skattemessige verdier. Dette skjemaet, som nå er discontinued, krever spesifikk informasjon og gir veiledning til både privatpersoner og selskaper. Hvordan navigerer man gjennom dette skjemaet, og hva er den historiske konteksten som har ført til opprettelsen av RF-1217? La oss dykke dypere inn i dette.
Historisk kontekst: Utviklingen av RF-1217
RF-1217 ble utviklet i tråd med Skatteloven og Regnskapsloven, som stiller krav til hvordan verdier vurderes for skatt og regnskap. Dette dokumentet ble introdusert for å klargjøre ulikheter mellom regnskapsmessige vurderinger og skattemessige vurderinger, noe som er essensielt for å unngå feil i skatterapporteringen. En rekke endringer i skattepolitikken har også ført til at RF-1217 måtte justeres over tid for å tilpasse seg nye retningslinjer og krav.
Sammenhengen med Skatteetaten og lovgivning
Skatteetaten er den myndigheten som har ansvaret for å håndheve skattelovgivning i Norge. RF-1217 er en viktig del av den administrative prosessen, da den hjelper Skatteetaten med å vurdere om rapporterte verdier stemmer overens med regnskapspraksis og at skattebetalingen er korrekt. Dokumentet er bygget på prinsipper fra Forvaltningsloven, som regulerer hvordan offentlige saker skal behandles.
Fra utarbeidelse til innlevering: En trinnvis guide
Prosessen med å fylle ut RF-1217 kan virke kompleks, men å bryte den ned i trinn gjør det mer håndterbart. Her er en trinnvis guide til hvordan man går frem:
- Forberedelse: Samle nødvendige regnskap, balanseoppstillinger og relevante dokumenter.
- Utfylling: Fyll ut skjemaet med nøyaktige tall fra regnskapet.
- Innlevering: Send RF-1217 elektronisk via Altinn, hvor innlogging med BankID er obligatorisk.
- Bekreftelse: Mottak av bekreftelse fra Skatteetaten når skjemaet er innsendt.
Detaljer om utfyllingen av RF-1217
Skjemaet er delt opp i flere seksjoner som dekker ulike typer eiendeler og forpliktelser. Hver seksjon krever spesifikke tall og beskrivelser. Her er noen kategorier som krever spesiell oppmerksomhet:
- Driftsmidler: Dette inkluderer både materielle og immaterielle eiendeler.
- Langsiktige fordringer: Spesifikk informasjon om langsiktig gjeld og fordringer i utenlandsk valuta.
- Tilvirkningskontrakter: Detaljer om inntekter fra kontrakter under arbeid.
Skjemaets betydning for ulike brukere
Ikke alle skattepliktige er like. Profilen til dem som bruker RF-1217 kan variere, og derfor er det viktig å forstå hvilken kategori man tilhører:
Personer og næringsdrivende
For privatpersoner som driver enkeltmannsforetak, kan skjemaet være avgjørende for å få en rettferdig vurdering av skatt. Næringsdrivende må være spesielt oppmerksomme på hvordan regnskapet blir presentert, og om det er forskjeller mellom regnskapsmessige og skattemessige vurderinger.
Profesjonelle rådgivere
Revisorer og skatterådgivere spiller også en viktig rolle. De hjelper klienter med å navigere i prosessen med å fylle ut RF-1217. Riktig veiledning kan spare klienten for betydelige beløp i skatt.
Kritiske datoer: Når skjer hva?
Tidsaspektet er avgjørende for korrekt innlevering av RF-1217. Her er de viktigste datoene å merke seg:
| Dato | Aktivitet |
|---|---|
| 1. januar | Starten på skatteåret. |
| 31. desember | Slutten på skatteåret. |
| 30. april | Frist for levering av RF-1217. |
Forberedelse av dokumentasjon: Nøklene til suksess
For å fylle ut RF-1217 korrekt, er det behov for solid forberedelse. Her er hva du må ha klart:
- Regnskap: Fullstendige regnskapsopplysninger for det aktuelle året.
- Balanseoppstilling: Nøyaktig oversikt over eiendeler og gjeld.
- Dokumentasjon: Underlag som forklarer forskjeller mellom regnskapsmessige og skattemessige vurderinger.
Hva skjer ved avvik eller mangler?
Det er ikke uvanlig at det oppstår feil i dokumentasjonen. Hvis Skatteetaten avdekker avvik, kan det føre til:
- Revisjon: Skatteetaten kan kreve ytterligere dokumentasjon og innkalle til revisjon.
- Tilleggsskatt: I tilfelle av feil kan man bli ilagt tilleggsskatt.
- Korrigering: Det er viktig å håndtere eventuelle feil umiddelbart ved å sende inn korrigerte opplysninger.
Hvordan gå frem ved klage eller avvisning
Dersom RF-1217 blir avvist eller hvis det oppstår problemer, er det viktig å handle raskt. Her er stegene:
- Les vedlegget: Se etter spesifikke grunner til avvisning.
- Korriger eventuelle feil: Gjør nødvendige endringer i dokumentasjonen.
- Send inn på nytt: Lever det reviderte skjemaet innen fristen.
Ved ytterligere spørsmål, kan du kontakte Skatteetaten direkte for veiledning og hjelp.
RF-1217: En avsluttende refleksjon
Selv om RF-1217 er et discontinued skjema, er det viktig å forstå hvordan det har påvirket skatterapportering i Norge. De prinsippene som ble lagt til grunn for dette skjemaet, er fortsatt relevante, og de gir et viktig rammeverk for forståelse av forskjellene mellom regnskapsmessige og skattemessige vurderinger.
Verdsettelsesprinsipper i Regnskap vs. Skatteverdier
Når vi diskuterer verdsettelse av eiendeler og forpliktelser, er det viktig å skille mellom regnskapsverdier og skatteverdier. Regnskapsprinsipper er utformet for å gi et rettvisende bilde av selskapets økonomiske stilling, mens skatteverdier brukes for å fastsette skattbar inntekt. Denne forskjellen kan føre til betydelige avvik i både rapportering og faktisk skatt. La oss se nærmere på hvordan disse forskjellene manifesterer seg.
Regnskapsverdi er basert på historisk kost, justert for avskrivninger og nedskrivninger, og gir et bilde av eiendelens verdi i regnskapet. I Norge følger selskaper regnskapsstandardene fra Norsk Regnskapsstandard (NRS) eller International Financial Reporting Standards (IFRS), som begge har tydelige retningslinjer for hvordan eiendeler skal vurderes.
På den annen side, skatteverdier er ofte regulert av Skatteetaten og er relevant for beregning av skatten. For eksempel, eiendomsskatt og skatt på gevinst ved salg av eiendom vurderes basert på markedsverdier og kan avvike fra regnskapsverdiene. Dette kan føre til ulike skattepliktige beløp avhengig av hvordan eiendelen er vurdert. Det er derfor viktig for bedrifter å forstå og navigere disse forskjellene for å unngå uventede skattekrav.
Hvordan Forskjeller i Verdsettelse Påvirker Bedrifters Skatteplikt
Forskjeller i verdsettelse mellom regnskap og skatt kan ha stor innvirkning på en bedrifts skatteplikt. Det er viktig å vurdere hvordan disse verdsettelsene kan påvirke resultatregnskapet og balansen. En bedrift kan oppleve en høyere skatteplikt dersom eiendeler vurderes høyere for skatteformål enn for regnskapsformål.
For eksempel, dersom en bedrift har en eiendom som har hatt en betydelig verdiøkning, kan den skattes på denne økningen selv om denne verdien ikke reflekteres i regnskapet. I slike tilfeller kan det være nødvendig å justere skatteverdi mot regnskapsverdi for å sikre at skatten beregnes rettferdig. Det er også viktig å være klar over eventuelle fradragsmuligheter som kan være tilgjengelige for å redusere skattebelastningen, som for eksempel avskrivninger som er tillatt i henhold til skattereglene.
Bedrifter må også være oppmerksomme på at vurderinger av skatteverdi kan føre til ekstra administrativt arbeid. Det kan være nødvendig å involvere profesjonelle vurderingsmenn for å fastslå eiendommers markedsverdi, spesielt i tilfeller hvor det er store avvik mellom regnskapsverdi og skatteverdi.
Praktiske Vurderinger for Bedrifter ved Verdsettelse
For bedrifter som står overfor disse verdsettelsesutfordringene, er det flere praktiske hensyn å ta. Først og fremst bør det etableres en intern kontrollprosess for å sikre at både regnskaps- og skatteverdier dokumenteres og vurderes konsekvent. Dette kan inkludere å føre en detaljert oversikt over eiendeler, deres vurdering og eventuelle endringer som skjer i løpet av året.
Videre er det viktig å holde seg oppdatert på regelverk og forskrifter fra Skatteetaten, da disse kan endres og påvirke hvordan verdsettelse skal håndteres. Det kan være lurt å delta i kurs eller seminarer om skatterett og regnskap for å forstå de nyeste endringene og hvordan de påvirker virksomheten.
Til slutt, å engasjere seg med en skatterådgiver eller en revisor kan være avgjørende for å navigere i komplekse spørsmål knyttet til verdsettelse. Disse fagpersonene kan gi innsikt i beste praksis for verdsettelse, samt hjelpe med planlegging for å optimalisere skatteforpliktelser og sikre samsvar med gjeldende lovgivning.