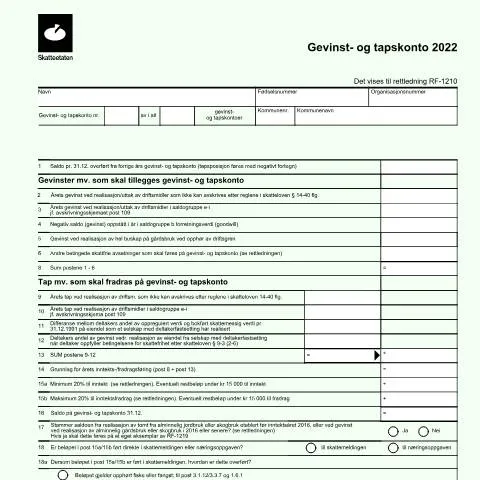
Inngang til RF-1219: En nødvendighet for næringsdrivende
Når man driver en virksomhet i Norge, er det essensielt å ha en klar oversikt over inntekter og kostnader. RF-1219, også kjent som Ge vinst- og tapskonto, spiller en avgjørende rolle i dette bildet. Dette skjemaet er ikke bare en formalitet; det er et viktig verktøy for å rapportere økonomiske forhold til Skatteetaten. For de som har virksomhet med gevinst- og tapskontoer, kan det å fylle ut dette skjemaet være en kilde til både muligheter og utfordringer.
Tidsrammen: Når og hvordan
Skjemaet RF-1219 må leveres innen spesifikke frister knyttet til skatteåret. For det norske skattesystemet gjelder det å ha oversikt over følgende tidslinjer:
- Innleveringsfrist: Skjemaet leveres som en del av selvangivelsen for året det gjelder, typisk innen 30. april det påfølgende året.
- Årsregnskap: Virksomheter med regnskapsplikt må ha fullført sitt årsregnskap før de kan fylle ut RF-1219.
Etter innlevering vil Skatteetaten behandle skjemaet og sende ut skatteoppgjøret. Dette kan ta flere uker, og det er avgjørende å følge med på eventuell kommunikasjon fra Skatteetaten, spesielt hvis det er spørsmål eller behov for tilleggsinformasjon.
Skjemaets oppbygging: En detaljert gjennomgang
RF-1219 inneholder spesifikke poster som må fylles ut korrekt. Her er en oversikt over de sentrale delene av skjemaet og hva hver del innebærer:
| Post | Beskrivelse | Tips |
|---|---|---|
| 1 | Saldo fra forrige års gevinst- og tapskonto | Kontroller tidligere års skjema for å sikre at saldoen er korrekt. |
| 2 | Årets gevinst ved realisasjon | Vær oppmerksom på at dette må inkludere alle gevinster fra salg. |
| 8 | Gevinst ved realisering av hus og bygninger | Dokumenter alle realiseringer nøye for fremtidige referanser. |
| 10 | Tap som skal fradragsføres | Inkluder alle kostnader for å maksimere fradragsmulighetene. |
Hver post må fylles ut med nøyaktighet for å unngå feil som kan føre til avslag eller forsinkelser i skatteoppgjøret.
Regelverk og historikk: Hvorfor RF-1219 er relevant
Historisk sett har skjemaet RF-1219 vært en del av regnskapssystemet i Norge, regulert av Skatteloven. Skjemaets innhold og struktur har utviklet seg over tid for å tilpasse seg endringer i økonomisk praksis og lovgivning. Det er viktig å være klar over at bestemmelser rundt gevinst- og tapskontoer krever at næringsdrivende har et solid grunnlag for å rapportere gevinster og tap korrekt. Mangelfull rapportering kan føre til straffeskatt eller andre sanksjoner fra Skatteetaten.
Ulike situasjoner: Håndtering av spesielle tilfeller
Det er flere spesifikke situasjoner der utfylling av RF-1219 kan være mer komplisert:
- Utenlandske næringsdrivende: Dersom du har inntekter fra utlandet, må dette rapporteres særskilt, og spesifikke regler kan gjelde.
- Minors: Hvis en mindreårig driver virksomhet, kan det være behov for ekstra dokumentasjon og tillatelser.
- Kompliserte finansielle forhold: For virksomheter med komplekse finansielle strukturer, for eksempel aksjeselskaper med flere eierskap, kreves det mer omfattende dokumentasjon.
Det er lurt å konsultere med en regnskapsfører for å navigere i disse spesifikke situasjonene.
Forberedelse av nødvendige dokumenter
For å fylle ut RF-1219 riktig, er det viktig å ha alle nødvendige dokumenter lett tilgjengelige:
- Årsregnskapet for det aktuelle året.
- Dokumentasjon av alle inntekter og utgifter relatert til gevinst- og tapskontoen.
- Eventuelle tidligere års skjemaer som kan bidra til korrekt utfylling.
- Informasjon om eventuell utenlandsk inntekt.
Ved å ha disse dokumentene klare kan man redusere risikoen for feil og forsinkelser i behandlingen av skjemaet.
Oppfølging etter innlevering: Hva skjer videre?
Etter at RF-1219 er sendt inn til Skatteetaten, vil det bli behandlet sammen med den øvrige skatteoppgaven. Det er avgjørende å følge med på eventuelle henvendelser fra Skatteetaten:
- Skatteoppgjøret vil bli sendt ut, vanligvis i løpet av juni.
- Hvis det er spørsmål eller mangler, kan man bli kontaktet av Skatteetaten for avklaring.
- Det er viktig å svare raskt på forespørsel om tilleggsinformasjon for å unngå forsinkelser.
Ved feil eller manglende dokumentasjon kan det føre til avslag eller reduksjon i fradrag.
Feil og mangler: Hva bør du gjøre?
Skulle det oppstå feil i skjemaet, eller hvis Skatteetaten avviser søknaden, er det viktig å vite hvordan man kan re-innlevere eller klage:
- Gjennomgå skjemaet nøye for å identifisere feil.
- Kontakt Skatteetaten for veiledning om hvordan man retter opp i eventuelle mangler.
- Send inn den korrigerte dokumentasjonen så snart som mulig.
Det er viktig å handle raskt, da det kan være frister for å rette opp feil.
Forståelse av Resultatregnskapet og Dets Betydning for Selskaper
Resultatregnskapet, som også kalles profitt- og tapregnskap, er et essensielt dokument som viser en bedrifts økonomiske ytelse over en spesifisert periode. I Norge er dette regnskapet underlagt lover og forskrifter som må følges for å sikre korrekt rapportering. Resultatregnskapet gir oversikt over inntekter, kostnader og dermed det endelige resultatet, enten det er et overskudd eller tap.
For selskaper er det viktig å forstå hva som menes med inntekter og kostnader. Inntekter kan være fra salg av varer eller tjenester, mens kostnader kan være direkte kostnader som produksjonskostnader eller indirekte kostnader som drift og administrasjon. I tillegg kan man også ta hensyn til avskrivninger på anleggsmidler, noe som er relevant for mange bedrifter som har store investeringer i eiendeler.
Spesielt for små og mellomstore bedrifter (SMB) er det avgjørende å ha et godt grep om resultatregnskapet for å kunne ta informerte beslutninger. Mange SMB-er har ikke tilgang til regnskapsførere, så det er viktig at eiere og ledere lærer seg grunnleggende regnskapsteori. Gode ferdigheter i regnskap kan føre til bedre cash flow, bedre muligheter for investering og vekst.
Skatteimplikasjoner av Resultatregnskapet
Resultatet fra resultatregnskapet får direkte konsekvenser for skatteberegningen til selskapet. I Norge er skattesatsen for selskaper, også kjent som selskapsskatt, fastsatt av Skatteetaten og er en prosentandel av den skattepliktige inntekten. Selskaper må rapportere sitt overskudd i selvangivelsen, og dette overskuddet grunnlag for beregning av skatt.
Det er viktig å merke seg at ikke alle inntekter er skattepliktige, og det finnes fradragsmuligheter som kan redusere den skattepliktige inntekten. For eksempel kan kostnader knyttet til drift, ansatte og investeringer i anleggsmidler trekke fra det skattepliktige overskuddet. Selskaper må være forsiktige med å holde gode regnskap og dokumentasjon for alle fradrag, da dette kan bli gjenstand for kontroll fra Skatteetaten.
Videre er det også viktig å være oppmerksom på at noen spesifikke inntekter, slik som kapitalgevinster fra salg av eiendeler, kan ha egne skatteregler. Selskaper bør vurdere å benytte seg av profesjonell hjelp fra revisorer eller skatterådgivere for å navigere i det komplekse skattesystemet og sikre at de overholder alle forskrifter.
Budsjettering og Fremtidig Planlegging Basert på Resultatregnskapet
Ettersom resultatregnskapet gir en tilbakeblikk på prestasjonene til selskapet over en gitt periode, er det også et nyttig verktøy for fremtidig planlegging og budsjettering. Ved å analysere tidligere resultater kan selskaper lage mer realistiske budsjetter og sette strategiske mål for fremtiden.
For å utarbeide et budsjett bør man se på historiske data fra resultatregnskapet for å projisere fremtidige inntekter og kostnader. Dette kan inkludere å vurdere sesongmessige variasjoner, endringer i markedet, og prognoser for salg. Selskaper bør alltid være forberedt på eventuelle uforutsette kostnader og ha en buffer i budsjettet for dette.
En annen viktig faktor er å sette mål for lønnsomhet. Dette kan innebære å fokuser på å redusere kostnader, forbedre produksjonsprosesser, eller investere i markedsføring for å øke inntektene. Resultatregnskapet gir en klar indikasjon på hvor forbedringer kan gjøres for å styrke den økonomiske situasjonen til selskapet.