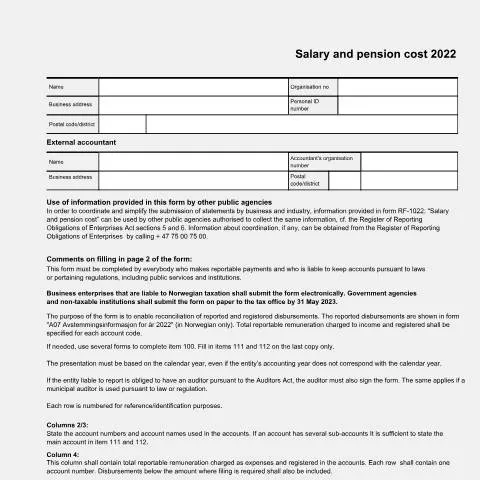
Rollen til RF-1022 i det norske skattesystemet
Når det kommer til rapportering av lønn og pensjonskostnader i Norge, spiller RF-1022 en sentral rolle. Dette skjemaet er spesielt designet for å samle inn nødvendige data som bidrar til korrekt behandling av skattepliktige inntekter. Det er en forutsetning for at virksomheter skal kunne oppfylle sine forpliktelser overfor Skatteetaten. RF-1022 har vært et viktig verktøy for både private og offentlige aktører i rapporteringen av lønnsrelaterte kostnader.
Hvem skal fylle ut RF-1022?
Alle som foretar rapporterbare utbetalinger og som er ansvarlige for å føre regnskap i samsvar med lover og forskrifter, er pålagt å bruke dette skjemaet. Dette inkluderer:
- Bedrifter som er skattepliktige i Norge.
- Offentlige etater som er ansvarlige for rapportering av kostnader.
- Ikke-skattepliktige institusjoner som fortsatt trenger å rapportere visse kostnader.
Det er viktig å merke seg at selv om RF-1022 er avviklet, er det mange som fortsatt må forholde seg til reglene som gjaldt for dette skjemaet. Det vil si at eksisterende data, som lønn og pensjon, fortsatt må rapporteres på en korrekt måte.
Skjemaets oppbygning og innhold
RF-1022 er strukturert på en måte som gjør det enkelt å navigere gjennom de ulike feltene. For å forstå skjemaet bedre, kan vi dele det opp i flere sentrale komponenter:
| Kolonne | Beskrivelse |
|---|---|
| 2 | Kontonummer og navn på kontoen som benyttes i regnskapet. |
| 3 | Total beløp belastet inntekt som må rapporteres. |
| 4 | Eventuelle tillegg og fradrag knyttet til tidligere år. |
| 5 | Fradrag for inntekter som ikke har blitt rapportert tidligere. |
| 7 | Total inntekt som må rapporteres videre til Skatteetaten. |
| 8 | Beløp som er gjenstand for arbeidsgiveravgift. |
Hver kolonne fylles ut med relevant informasjon som er nødvendig for å beregne skatt og avgifter. Dette er avgjørende for å sikre at både arbeidsgivere og ansatte oppfyller sine forpliktelser i henhold til norsk lov.
Hvordan fylle ut skjemaet?
Når du fyller ut RF-1022, er det viktig å være nøye med detaljene. Her er noen skritt for å sikre korrekt utfylling:
- Start med å samle all nødvendig dokumentasjon som omhandler lønn og kostnader fra det foregående året.
- Identifiser hvilke kontoer og kontonumre som er relevante for rapporteringen.
- Fyll ut kolonnene nøye, og vær oppmerksom på kravene til rapportering av både inntekter og utgifter.
Det kan også være fordelaktig å konsultere med en regnskapsfører for å sikre at alt er korrekt før innlevering.
Innleveringsmåter: Digitalt eller papir?
RF-1022 kan leveres på forskjellige måter, avhengig av hvilken type virksomhet du driver. Dette kan være en viktig faktor, da det kan påvirke frister og prosesser. La oss se på de ulike alternativene:
- Digital innlevering: Skattepliktige virksomheter er forpliktet til å sende inn skjemaet elektronisk gjennom Altinn. Dette kan effektivisere prosessen og redusere muligheten for feil.
- Papirinnlevering: Offentlige etater og ikke-skattepliktige institusjoner må levere skjemaet på papir innen fristen som er satt av Skatteetaten.
Det er viktig å følge de spesifikke kravene for hver type innlevering for å unngå forsinkelser eller problemer med rapporteringen.
Historisk kontekst: Hvorfor RF-1022 ble avviklet
RF-1022 har en lang historie i det norske skattesystemet, men som med alt annet, er det nødvendig med endringer for å tilpasse seg nye krav og teknologiske fremskritt. Skjemaet ble avviklet som en del av en større reform av skattesystemet, som har til hensikt å forenkle rapporteringsprosessene og redusere byråkratiet.
Endringer i lovgivningen og digitalisering av offentlige tjenester har gjort det mulig å samle inn data på en mer effektiv måte. Dette betyr at selv om RF-1022 ikke lenger brukes, vil mange av prinsippene og kravene fra dette skjemaet fortsatt gjelde i ulike former.
Unike aspekter ved RF-1022 som skiller det fra andre skjemaer
Det er flere skjemaer innen Skatteetaten som kan forveksles med RF-1022, men det er viktig å forstå hva som skiller dette skjemaet fra andre. For eksempel:
- RF-1030: Dette skjemaet handler om inntektsopplysninger for enkeltpersonforetak, mens RF-1022 fokuserer spesifikt på lønn og pensjonskostnader.
- RF-1175: Dette skjemaet er for oppsummering av skattepliktig inntekt og kostnader, men RF-1022 har en mer spesifikk anvendelse innenfor lønnsrapportering.
Å forstå disse forskjellene er avgjørende for at virksomheter skal kunne rapportere korrekt og unngå unødvendige problemer.
Oppfølgning etter innlevering av RF-1022
Etter at RF-1022 er sendt inn, er det viktig å holde oversikt over hva som skjer videre. Skatteetaten vil behandle innsendte skjemaer og kan ta kontakt hvis det er behov for ytterligere informasjon eller dokumentasjon. Her er noen viktige punkter å huske på:
- Forvent bekreftelse fra Skatteetaten når skjemaet er behandlet.
- Vær forberedt på at Skatteetaten kan gjennomføre revisjoner og be om dokumentasjon som understøtter det rapporterte tallet.
- Hold orden på all kommunikasjon med Skatteetaten for fremtidig referanse.
Praktiske tips for effektiv rapportering
For å sikre en smidig rapporteringsprosess, finnes det flere tips som kan være nyttige:
- Bruk programvare og verktøy som er integrert med Skatteetaten for å lette rapporteringen.
- Sjekk fristene for innlevering og sørg for at alle dokumenter er klare i god tid.
- Hold deg oppdatert med endringer i lovgivningen som kan påvirke hvordan kostnader rapporteres.
Ved å følge disse retningslinjene kan virksomheter ikke bare overholde sine forpliktelser, men også bidra til en mer effektiv skatteprosess.
Forståelse av lønns- og pensjonskostnader i Norge
Å ha en klar forståelse av lønns- og pensjonskostnader i Norge er essensielt for både arbeidsgivere og ansatte. Lønningene i Norge er underlagt en rekke regler og reguleringer, som kan påvirke de totale kostnadene for arbeidsgivere. Det er viktig å være klar over hva som inngår i lønn og pensjonskostnader, samt hvilke forpliktelser som følger med ansettelse.
Lønningssystemet og kostnadsforhold
Norge har et strukturert lønnssystem der lønn og pensjon ofte forhandles mellom arbeidsgiver og arbeidstaker. Det finnes flere elementer som påvirker den totale kostnaden av en ansatt:
- Brutto lønn: Dette er den totale lønnen før skatter og andre fradrag. Bruttolønn er ofte det tallet som brukes i forhandlinger.
- Skatt: Arbeidsgivere er pliktige til å trekke skatt fra ansattes lønn, som rapporteres til Skatteetaten. Skattesatser kan variere avhengig av inntekt og bostedsforhold.
- Sosiale kostnader: Dette inkluderer arbeidsgiveravgift, som vanligvis er 14,1 % av brutto lønn. I tillegg må arbeidsgivere også ta hensyn til eventuelle tillegg som pensjonsordninger.
- Pensjonsordninger: Ifølge lovgivningen må arbeidsgivere tilby en pensjonsordning. Dette er en betydelig kostnad som kan variere avhengig av hvilken type pensjonsordning som velges.
Pensjonsordninger og deres innvirkning på kostnader
Pensjonsordninger er en sentral del av lønns- og kostnadsstrukturen i Norge. Det finnes ulike typer pensjonsordninger, hver med sine egne kostnader og regler.
Obligatorisk tjenestepensjon (OTP)
Obligatorisk tjenestepensjon (OTP) er en lovpålagt pensjonsordning for alle ansatte i Norge. Denne ordningen er designet for å sikre en minimums pensjonsytelse for arbeidstakere. Arbeidsgivere må betale inn minst 2 % av den ansattes lønn til ordningen, men mange arbeidsgivere velger å betale mer.
Det er viktig å merke seg at OTP-ordningen gjelder for ansatte over 20 år som jobber mer enn 75 % stilling. Arbeidsgivere som ikke overholder denne bestemmelsen kan bli ilagt bøter eller andre sanksjoner. Det er også nødvendig å rapportere innbetalingene til Skatteetaten via Altinn.
Ytelsespensjon vs. innskuddspensjon
Det finnes to hovedtyper pensjonsordninger i Norge: ytelsespensjon og innskuddspensjon. Ytelsespensjon garanterer en viss pensjonsytelse basert på ansiennitet og lønn, mens innskuddspensjon innebærer at arbeidsgiveren betaler et fast beløp eller en prosentandel av lønnen inn på en pensjonskonto for den ansatte.
Valg av pensjonsordning kan ha stor påvirkning på arbeidsgivers kostnader. Ytelsespensjon kan være kostbart, da det innebærer at arbeidsgiver må dekke eventuelle underskudd i pensjonskassen. Innskuddspensjon derimot kan gi mer forutsigbare kostnader, men det kan også bety at ansatte får lavere pensjonsytelser ved pensjonering. Det er derfor viktig å vurdere hva som er best for både arbeidsgiver og ansatte.
Kostnadseffektivitet ved ansettelse i Norge
Å ansette medarbeidere i Norge kan være kostbart, men det finnes flere strategier som arbeidsgivere kan bruke for å håndtere og redusere kostnadene knyttet til lønn og pensjon.
Bruk av fleksible ansettelsesformer
En måte å håndtere kostnadene på er å vurdere bruken av fleksible ansettelsesformer, som midlertidige stillinger eller deltidsansettelser. Dette kan gi arbeidsgivere mulighet til å tilpasse bemanningen i takt med behovene i virksomheten, samtidig som de reduserer de totale lønnskostnadene.
Det er imidlertid viktig å merke seg at midlertidige stillinger også kan føre til høyere omkostninger knyttet til rekruttering og opplæring, samt potensielt høyere turnover. Arbeidsgivere bør derfor veie fordelene og ulempene ved ulike ansettelsesformer nøye.
Samarbeid med HR-konsulenter
En annen strategi for å håndtere kostnadene er å samarbeide med HR-konsulenter som kan tilby rådgivning om beste praksis når det gjelder lønn og pensjon. Konsulenter kan også hjelpe til med å navigere i komplekse lover og forskrifter, samt tilby løsninger for å optimalisere kostnadene.
Ved å investere i ekstern ekspertise kan bedrifter sikre at de overholder lovgivningen og samtidig dra nytte av kostnadsbesparelser. Dette kan også inkludere implementering av teknologi for å automatisere prosesser relatert til lønn og pensjonsadministrasjon.