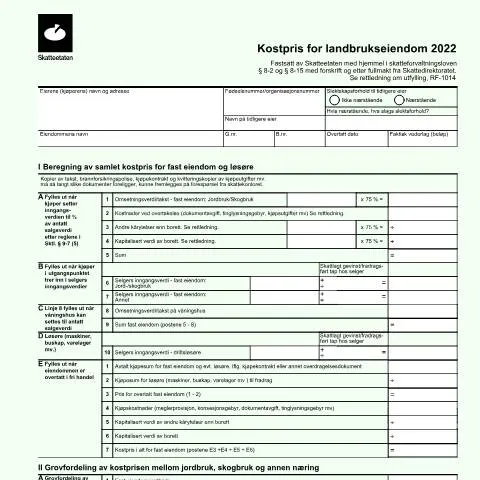
Forståelse av kostnadsberegning for landbrukseiendom
Når man driver med landbruk i Norge, er det essensielt å ha oversikt over kostnadene knyttet til eiendom. Dokumentet RF-1013, kjent som "Kostpris for landbrukseiendom", er en viktig del av denne prosessen. Dette skjemaet har som formål å gjøre det lettere for eiere av landbrukseiendom å rapportere og dokumentere kostnadene forbundet med eiendommen. Det er avgjørende at riktig informasjon blir gitt, da dette kan påvirke skatteplikt, fradragsmuligheter og fremtidige finansieringsbeslutninger.
Kriterier for innlevering av RF-1013
Det er spesifikke situasjoner hvor dette skjemaet må fylles ut. Eiere av landbrukseiendom, både enkeltpersoner og selskaper, må benytte dette skjemaet ved salg eller overdragelse av eiendom som er registrert for landbruksdrift. Videre må man være oppmerksom på periodiseringen av innleveringen. Målsettingen for Skatteetaten er at all informasjon skal være korrekt og innlevert innen gitte frister for å unngå straff eller avvikling av fradragsrettigheter.
Når skal skjemaet fylles ut?
Virkelig nødvendighet for å fylle ut RF-1013 oppstår typisk i følgende situasjoner:
- Ved salg av landbrukseiendom.
- Ved overdragelse av eiendommen til en ny eier.
- Når kostnadene knyttet til eiendommen skal rapporteres til skattemyndighetene.
Trinn-for-trinn gjennomføring av skjemaet
Prosessen med å fylle ut RF-1013 involverer flere trinn. Det er viktig å følge denne prosessen nøye for å sikre at all informasjon er korrekt og fylt ut. Her er en oversikt over trinnene:
- Forberedelse: Samle all nødvendig dokumentasjon, inkludert tidligere skattemeldinger, kjøpekontrakter, og andre relaterte papirer.
- Fyll ut skjemaet: Begynn å fylle ut skjemaet i henhold til instruksene og sørg for at all informasjon er korrekt. Dette inkluderer beregning av samlede kostnader og spesifikasjon av eiendommens verdi.
- Kontroller informasjonen: Dobbeltsjekk alle data for å unngå feil. Feil kan føre til forsinkelser eller refusjoner fra Skatteetaten.
- Innlevering: Skjemaet må leveres til Skatteetaten innen fristen. Dette kan gjøres elektronisk via Altinn med BankID.
Håndtering av problemer: Hva hvis noe går galt?
Dersom det oppstår problemer i løpet av prosessen, som feil i innsendt informasjon, manglende dokumentasjon eller avslag fra Skatteetaten, er det avgjørende å handle raskt. Her er hva du bør gjøre:
- Korrektion av feil: Hvis du oppdager en feil etter innlevering, må du straks kontakte Skatteetaten for å rette opp i dette.
- Dokumentasjon: Sørg for å ha alle nødvendige dokumenter lett tilgjengelig for å støtte kravene dine.
- Ny innlevering: Ved behov kan det være nødvendig å sende inn et nytt skjema med korrekt informasjon.
Regelverk og historisk kontekst
Kostpris for landbrukseiendom, RF-1013, er forankret i den norske skatteforvaltningen og følger skatteforvaltningsloven. Regelverket har utviklet seg over tid, og det er viktig å forstå bakgrunnen for dette skjemaet. Forvaltningen ønsker å sikre at eiendomshandler gjøres på en transparent og rettferdig måte, og at alle parter overholder loven.
Spesielle situasjoner: Hva gjelder for utenlandske eiere?
Utenlandske eiere som har investert i norsk landbruk må være spesielt oppmerksomme på at de også er underlagt norske skatteregler. Dette gjelder spesielt for beregning av kostnader og innlevering av nødvendig dokumentasjon. Utenlandske investorer må ofte søke råd fra skatteeksperter for å navigere i det norske skattesystemet.
Viktige punkter for utenlandske eiere:
- Registrering i det norske folkeregisteret.
- Få et norsk fødselsnummer for korrekt rapportering.
- Være oppmerksom på endringer i skattelovgivningen som kan påvirke eiendommens kostnadsberegning.
Fremtidsutsikter og endringer i regelverket
Det norske skattesystemet er i konstant utvikling, og det kan komme endringer som påvirker skjemaet RF-1013. Det er viktig for eiere av landbrukseiendom å holde seg oppdatert om disse endringene for å sikre at de alltid følger gjeldende regler. Skatteetaten gir jevnlig ut informasjon om endringer i regelverket, og det anbefales at man følger med på deres offisielle kanaler.
Sluttord: Betydningen av korrekt rapportering
Ved å fylle ut RF-1013 korrekt, bidrar eiere av landbrukseiendom til et mer transparent og effektivt skattesystem. Det er viktig å være proaktiv i rapporteringen av kostnader og å søke hjelp dersom det er nødvendig. En god forståelse av skjemaet, sammen med andre skattepliktige forpliktelser, understøtter en bærekraftig drift av landbruket i Norge.
Skatt på landbrukseiendom og beregning av kostpris
Når det gjelder landbrukseiendom, er det flere aspekter som påvirker hvordan kostprisen beregnes, og hvilken skatteplikt som oppstår ved salg eller overføring av eiendommen. Kostprisen for landbrukseiendommer inkluderer normalt innkjøpsprisen, samt eventuelle påkostninger som er gjort for å forbedre eiendommens verdi eller funksjonalitet. Det er viktig å dokumentere alle utgifter knyttet til eiendomsutvikling, da disse kan være fradragsberettigede ved beregning av gevinst ved salg.
En av de mest kritiske faktorene i beregningen av kostpris er hvordan eiendommen har blitt brukt over tid. For eksempel, hvis en eiendom opprinnelig ble kjøpt som landbrukseiendom, men senere ble omregulert til boligeiendom, kan dette påvirke skattleggingen. På samme måte, hvis eiendommen har vært gjenstand for forskjellige typer landbruksproduksjon, kan dette igjen endre den skattemessige vurderingen.
Regler for avskrivninger og nedskrivninger av landbrukseiendom
Ifølge norsk skatterett kan eiendomsbesittere gjøre avskrivninger på bygninger og anlegg som brukes i landbruket. Avskrivninger er en metode for å fordele kostnaden for et eiendel over dens økonomiske levetid, og reduserer den skattepliktige inntekten. Det er spesifikke regler knyttet til hvordan avskrivninger kan utføres, og det er viktig å konsultere med Skatteetaten for å forstå hvilke satser som gjelder, samt hvilke eiendeler som kvalifiserer.
Nedskrivning kan også være aktuelt i tilfeller hvor verdien av eiendommen har sunket betydelig, for eksempel på grunn av naturkatastrofer eller endringer i markedet. Å dokumentere dette er også viktig, da det kan gi muligheter for fradrag eller redusert skatteplikt. Skatteetaten gir retningslinjer for hvordan en slik nedskrivning kan gjennomføres, og det anbefales sterkt å jobbe tett med en regnskapsfører eller skatteekspert i slike situasjoner.
Konsekvenser av feilaktig rapportering av kostpris og eiendomsoverdragelser
Feilaktig rapportering av kostpris og eiendomsoverdragelser kan føre til betydelige skattemessige konsekvenser. Dersom en skatteyter underestimerer kostprisen ved salg av en landbrukseiendom, kan dette resultere i at den skattepliktige gevinsten blir høyere enn faktisk, noe som igjen vil føre til at skatten som skal betales blir høyere enn nødvendig.
Det er også strenge regler rundt innrapportering av gevinster og tap ved salg av eiendom. Skatteetaten krever at alle transaksjoner rapporteres korrekt, og det er essensielt å ha god dokumentasjon for alle kostnader knyttet til eiendommen. Unnlatelse av å overholde disse kravene kan føre til bøter eller ytterligere skatt og i alvorlige tilfeller, kan det medføre straffeforfølgelse. En grundig gjennomgang av alle dokumenter og referanser til eiendomsoverdragelser kan hjelpe skatteytere å unngå disse fallgruvene.